Uma compra relevante nem sempre consiste em adquirir um único bem. Ela pode incluir um produto principal, transporte, instalação, acessórios, serviços iniciais, manutenção ou despesas que só serão conhecidas com precisão mais adiante. Ao receber um orçamento conjunto, é fácil tratar todos esses itens como uma única necessidade e considerar financiar o valor total. No entanto, financiar uma compra composta exige separar decisões que têm diferentes níveis de urgência, duração e utilidade.
O objetivo não é supor que financiar é sempre conveniente ou inconveniente. Trata-se de saber o que realmente está sendo pago, qual parte permite utilizar o bem desde o primeiro dia e qual parte poderia ser reduzida, coberta com poupança ou deixada para outro momento. Um detalhamento claro também permite comparar orçamentos e compreender melhor o compromisso de pagamento antes de assinar.
O que é uma compra composta e por que é conveniente detalhá-la
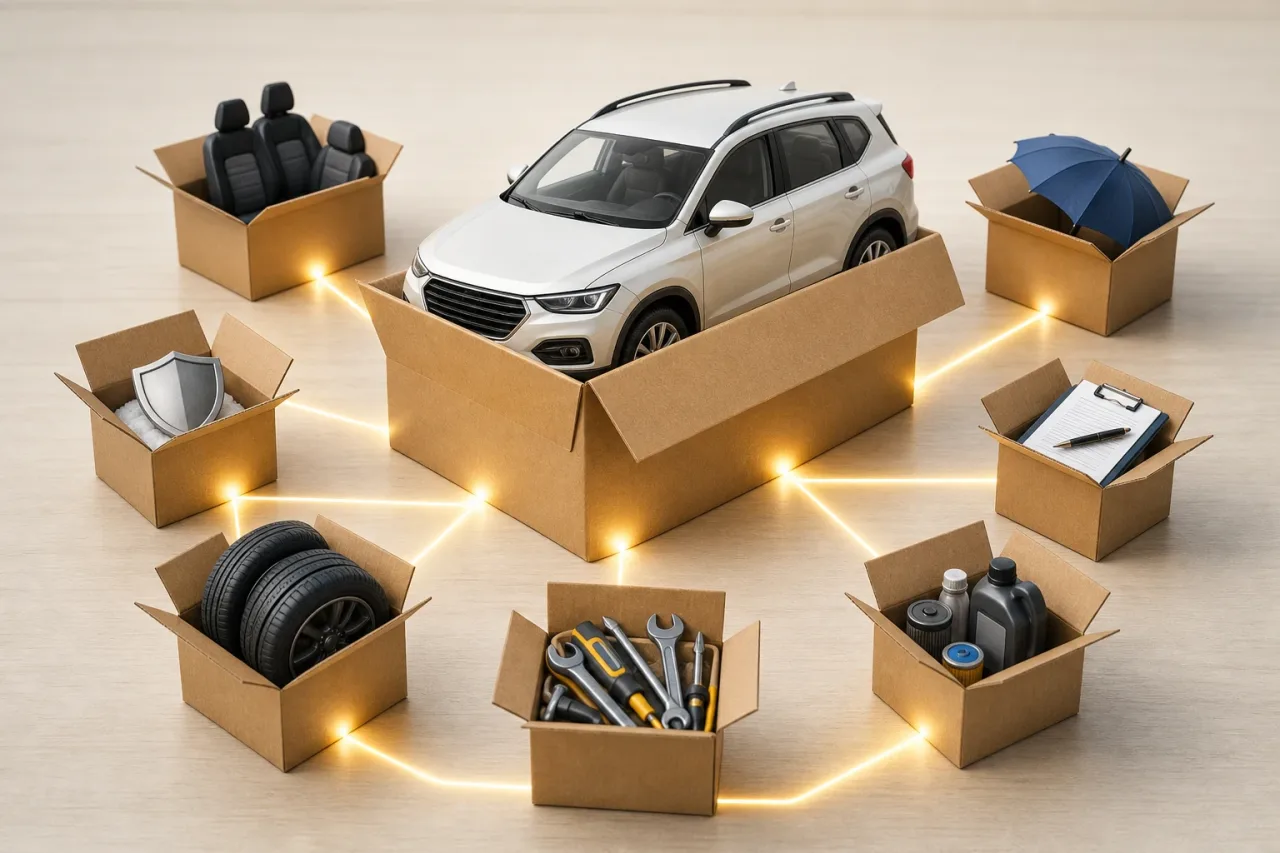
Uma compra composta reúne vários elementos em uma mesma operação. Por exemplo, a aquisição de um veículo pode incluir equipamentos adicionais, seguro, trâmites ou manutenção. Uma mudança pode incluir transporte, montagem, móveis e pequenos reparos. Um equipamento para o lar ou para uma atividade profissional pode somar instalação, consumíveis, treinamento e extensões de serviço.
O preço total pode ocultar que os itens não cumprem a mesma função. O produto principal pode ser necessário imediatamente, enquanto um complemento melhora a experiência, mas não impede o uso. Por sua vez, um custo de instalação pode ser indispensável, mas uma contingência estimada não equivale a um item que deva ser comprado agora.
Quando tudo é agrupado em um único valor, os extras podem parecer pouco importantes diante do total. No entanto, se forem incluídos em um financiamento, também podem gerar juros ou alongar o prazo de pagamento. Além disso, alguns acessórios ou serviços podem deixar de ser úteis bem antes de a dívida terminar de ser paga.
As camadas do orçamento: do necessário ao incerto
Antes de avaliar a forma de pagamento, é conveniente solicitar ou elaborar um orçamento com itens separados. Ainda não é necessário decidir se cada um será pago à vista ou mediante financiamento. O primeiro passo é compreender o custo e a função de cada conceito.
- Elemento principal: o bem ou serviço central que motiva a compra.
- Custos necessários para utilizá-lo: entrega, instalação, adaptação, colocação em funcionamento ou materiais indispensáveis.
- Serviços associados: montagem, configuração, treinamento, manutenção inicial ou garantias adicionais, quando oferecidos separadamente.
- Extras e melhorias: acessórios, acabamentos, ampliações ou recursos que proporcionam conforto, estética ou desempenho adicional.
- Contingência ou reserva: um valor previsto para imprevistos, mudanças de escopo ou despesas ainda não confirmadas.
Essa classificação não pretende rotular um item como bom ou ruim. Um serviço de instalação pode ser essencial em um caso e dispensável em outro. O relevante é documentar por que ele é incluído e o que ocorreria se fosse adiado. Se o fornecedor não oferecer um detalhamento suficiente, pode ser útil solicitá-lo por escrito e perguntar quais conceitos são obrigatórios, quais podem ser contratados depois e quais têm preço estimado.
Indispensável, conveniente e adiável: perguntas para cada item
Uma forma prática de organizar uma compra é criar três cenários. O mínimo funcional reúne o indispensável para ter o bem e utilizá-lo de forma segura ou adequada. O completo razoável acrescenta os elementos que agregam valor claro e previsível desde o início. O ampliado incorpora melhorias, preferências e extras que podem esperar.
Para classificar cada conceito, estas perguntas podem ajudar:
- Este item impede o uso do produto principal se não for comprado agora?
- Existe uma alternativa temporária, mais simples ou de menor custo?
- Qual seria o custo de adiá-lo e ele seria suportável?
- Por quanto tempo se espera que seja útil em comparação com o prazo de pagamento?
- É um preço fechado ou uma estimativa que pode mudar?
- Pode ser adquirido separadamente mais adiante sem prejuízo relevante?
A urgência merece atenção especial. Algo pode ser desejável e, ainda assim, não urgente. Também é conveniente distinguir entre necessidade operacional e preferência. Por exemplo, se um equipamento doméstico requer uma conexão ou instalação para funcionar, esse custo pode fazer parte do mínimo funcional. Em contrapartida, uma melhoria estética ou um recurso que não afeta o uso básico costuma se encaixar melhor no cenário ampliado.
Um orçamento único simplifica o processo de compra, mas não substitui a decisão de priorizar cada item.
Decidir qual valor financiar, pagar com poupança ou adiar
Uma vez definidos os cenários, pode-se avaliar qual valor, se houver, faz sentido financiar. A resposta dependerá da renda, de outros compromissos, da poupança disponível, da estabilidade da situação pessoal e das condições concretas do financiamento. Não é necessário que toda compra seja resolvida com uma única fonte de pagamento.
Em termos gerais, convém considerar separadamente três destinos possíveis. A parte indispensável e com preço conhecido pode ser analisada como possível valor de financiamento. Os custos pequenos, previsíveis e próximos podem ser pagos com poupança, se isso não deixar a pessoa sem margem para suas despesas habituais. Os extras adiáveis podem ficar fora da operação até que haja disponibilidade ou sua necessidade seja confirmada.
É importante não confundir uma reserva com dinheiro destinado automaticamente a ampliar a compra. Uma reserva serve para lidar com desvios plausíveis, não para justificar acessórios que não são prioritários. Se for incluído no empréstimo um valor para imprevistos não definidos, há o risco de transformar a incerteza em dívida desde o primeiro dia.
Como definir uma reserva separada sem transformá-la em um extra
Despesas incertas são frequentes, especialmente quando há instalação, pequenas reformas, transporte ou adaptação. A prudência não consiste necessariamente em adicionar um valor genérico ao orçamento financiado, mas em identificar as situações que poderiam gerar um custo adicional.
Pode ser útil elaborar uma lista simples: qual imprevisto é considerado, por que ele poderia ocorrer, que evidência existe de que seja possível e como seria coberto. Se o valor não estiver confirmado, ele deve constar como reserva separada do orçamento aceito. Assim, evita-se apresentar uma estimativa como se fosse um custo definido.
Também é conveniente estabelecer um limite e verificar se resta saldo da reserva ao concluir a compra. Se ela não for utilizada, não terá se transformado em uma parcela de dívida desnecessária. Se for utilizada, será mais fácil verificar a que se destinou. Guardar comunicações, orçamentos revisados e faturas ajuda a manter essa rastreabilidade.
O efeito de financiar itens pequenos por um prazo longo
Um item pequeno pode parecer irrelevante ao observar a parcela mensal, mas deve ser avaliado no contexto do custo total e da duração do empréstimo. Ao adicionar extras ao capital financiado, não apenas a parcela ou o prazo aumentam: o custo dos juros também pode aumentar, conforme as condições aplicáveis.
Antes de aceitar um financiamento vinculado a um orçamento completo, é conveniente verificar o valor financiado, o prazo, a parcela, o custo total do crédito e as consequências de modificar ou cancelar algum dos serviços incluídos. A comparação deve ser feita entre opções equivalentes: mesmo valor, prazo semelhante e mesmos itens. Uma parcela menor não demonstra, por si só, que a opção seja menos cara, pois pode resultar de um prazo mais longo.
Também é razoável perguntar se você continuará pagando por um complemento quando ele já não for útil, estiver deteriorado ou tiver perdido relevância. Essa questão é especialmente importante para acessórios de consumo rápido, serviços iniciais ou elementos que podem ser substituídos facilmente.
Exemplo hipotético: equipamento doméstico com instalação e complementos
Vamos imaginar a compra de um equipamento doméstico que necessita de entrega e instalação. O orçamento inclui o equipamento principal, a retirada do anterior, a instalação, uma extensão de serviço, acessórios adicionais e um valor estimado para uma possível adaptação do espaço.
O mínimo funcional poderia conter o equipamento, a entrega e a instalação, se esta for necessária para utilizá-lo corretamente. A retirada do equipamento anterior poderia ser incluída se não houver uma alternativa prática. A extensão de serviço exigiria uma avaliação separada de suas condições, exclusões e duração. Os acessórios poderiam ficar para mais adiante se o uso básico não depender deles. A adaptação do espaço não deveria ser tratada como um custo definitivo até que se saiba se ela é realmente necessária e qual será seu preço.
Este exemplo não indica qual decisão tomar, mas como evitar que um valor global apague diferenças importantes. O resultado pode ser um valor menor a financiar, uma reserva mais bem identificada ou a decisão de esperar antes de contratar determinados elementos.
Documentação e verificações antes de assinar
A revisão final deve se concentrar tanto no orçamento quanto no contrato de financiamento. É conveniente guardar o detalhamento, verificar quais itens são obrigatórios, confirmar os serviços incluídos e analisar se existem condições para alterações, devoluções ou cancelamentos.
- O orçamento identifica cada produto e serviço separadamente?
- O obrigatório foi diferenciado do opcional?
- A reserva está documentada separadamente dos extras?
- O valor total a ser devolvido é conhecido, além da parcela?
- O prazo está relacionado à utilidade esperada do que é financiado?
- Foram lidas as condições dos serviços, das garantias e dos possíveis cancelamentos?
Financiar uma compra composta com critério começa por reduzir a complexidade. Separar o indispensável, o conveniente, o adiável e o incerto permite tomar uma decisão mais informada e evitar que um orçamento fácil de aceitar se transforme em uma obrigação de pagamento maior do que o previsto.
Fontes e recursos
- Loans and credit for bank customers — Banco de España
- Consumer credit information — European Commission
- Financial education portal — Banco de España & CNMV