Um empréstimo com parcela final combina pagamentos periódicos relativamente baixos com um vencimento elevado no fim do contrato. Ele pode aparecer no financiamento de veículos, equipamentos ou compras de valor relevante. Seu principal atrativo é claro: reduz a saída mensal de dinheiro durante boa parte do prazo. No entanto, essa parcela menor não elimina a obrigação, mas adia uma parte considerável do capital.
Antes de aceitar essa estrutura, convém analisá-la como um todo: entrada, parcelas periódicas, juros e pagamento final. A questão não é apenas se a mensalidade cabe hoje no orçamento, mas também se será possível arcar com o valor concentrado quando chegar a data de vencimento.
O que é um empréstimo com parcela final
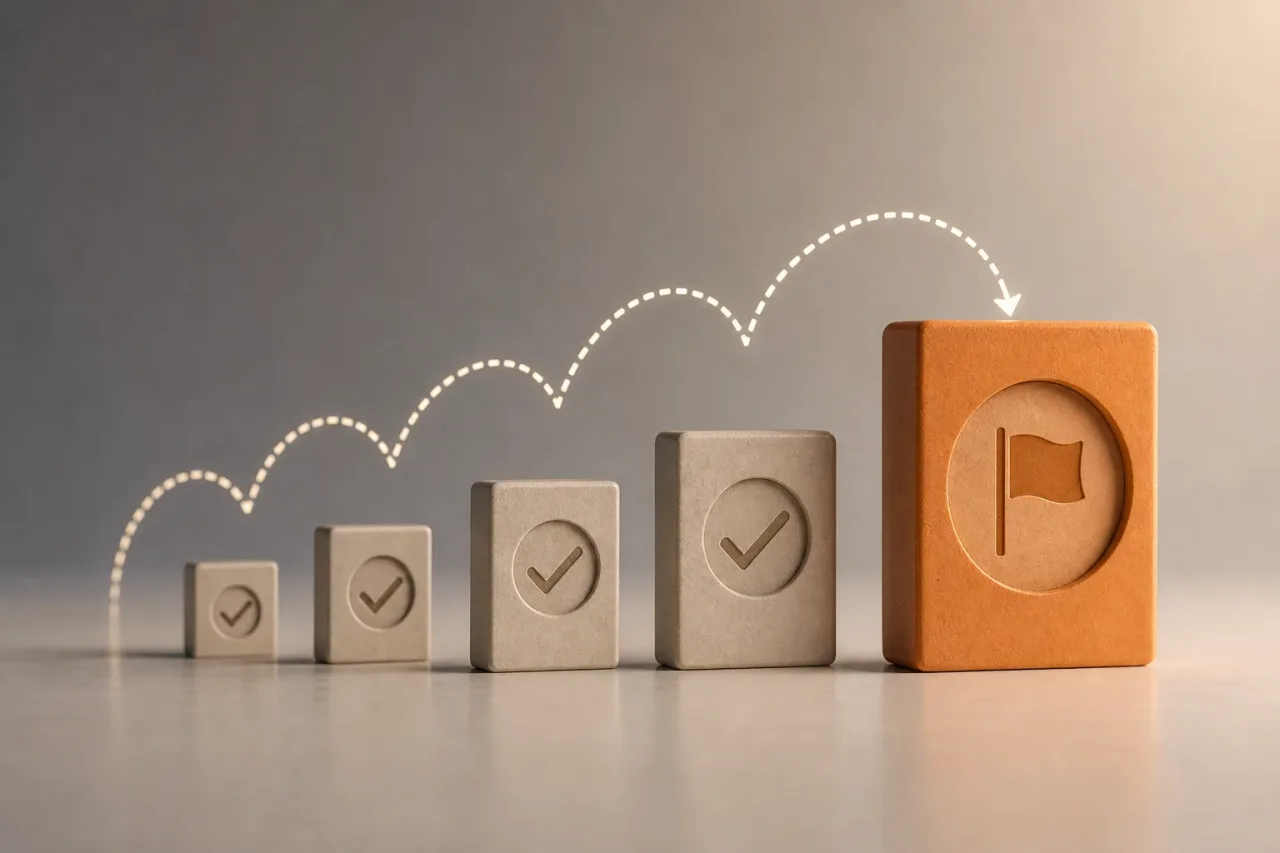
Em um empréstimo com parcela final, uma parte do valor financiado permanece pendente até o último momento. Durante o prazo, são pagas parcelas mensais, trimestrais ou outras parcelas periódicas, mas elas não amortizam todo o capital. Ao final, resta um valor final, também chamado de parcela residual ou pagamento adiado, que deve ser quitado conforme estipulado no contrato.
Isso o diferencia de um empréstimo com amortização mais uniforme. Em uma estrutura sem um grande vencimento final, as parcelas costumam ser projetadas para devolver o capital e os juros dentro do prazo regular. Já com uma parcela final elevada, o calendário transfere parte do esforço financeiro para o futuro.
A comparação deve ser feita entre contratos com o mesmo valor financiado, prazo e condições aplicáveis. Uma parcela mensal menor pode decorrer do fato de que mais capital foi deixado para o final, e não necessariamente de que o financiamento é menos caro ou mais acessível de forma geral.
Por que a mensalidade baixa não mostra todo o esforço
A parcela periódica é importante porque afeta a liquidez habitual, mas não basta para medir o compromisso completo. Um pagamento de 250 euros por mês pode parecer administrável; se houver também um vencimento de vários milhares de euros, o orçamento real deve considerar ambos os elementos.
Também é útil diferenciar entre liquidez mensal e capacidade total de pagamento. A primeira indica se é possível pagar a parcela regular sem pressionar as despesas do dia a dia. A segunda considera a entrada, os gastos vinculados à compra, os pagamentos periódicos e o dinheiro que será necessário reunir para a parcela final.
Uma forma simples de evitar que o vencimento fique fora do planejamento consiste em convertê-lo em uma reserva mensal teórica. Isso não substitui as condições contratuais nem inclui uma rentabilidade da poupança, mas permite tornar visível o esforço que normalmente permanece oculto por trás de uma parcela reduzida.
Como ler o calendário de pagamentos e o vencimento final
O documento pré-contratual e o contrato devem permitir identificar as datas, o número de parcelas, seus valores e o capital pendente ao final. Convém analisá-los com calma e guardar uma cópia. Em particular, recomenda-se localizar estes dados:
- O preço de compra, a entrada e o valor efetivamente financiado.
- A duração total do contrato e a periodicidade das parcelas.
- O valor de cada pagamento periódico e a data de início.
- O valor exato e a data de exigibilidade da parcela final.
- O custo total indicado na documentação e as comissões ou despesas aplicáveis.
- As consequências previstas em caso de atraso, quitação antecipada ou alteração do contrato.
Não convém presumir que o último pagamento será opcional ou que poderá ser alterado automaticamente. Alguns financiamentos podem prever alternativas no vencimento, mas elas dependem de condições específicas. Por exemplo, a devolução do bem pode estar vinculada a limites de uso, manutenção, estado ou avaliação. É essencial verificar o que diz o contrato, sem se basear apenas em uma explicação comercial.
Quatro formas de lidar com a parcela final
Quando chegar o vencimento, a pessoa titular precisará de uma fonte de recursos. Em termos gerais, há quatro caminhos que convém analisar antes de assinar.
Poupança acumulada durante o prazo
Consiste em reservar periodicamente um valor específico para o pagamento final. É o caminho mais fácil de incorporar ao orçamento desde o início, embora exija disciplina e margem suficiente. A poupança destinada a esse objetivo deve ser diferenciada da reserva para despesas imprevistas: usar a mesma reserva para ambas as finalidades pode deixar uma das duas necessidades sem cobertura.
Venda do bem financiado
Em alguns casos, espera-se vender o veículo ou equipamento e utilizar o valor obtido para quitar o vencimento. Essa opção depende de ser possível vendê-lo a tempo e de seu valor de mercado ser suficiente. O desgaste, a quilometragem, a demanda, o estado de conservação e as mudanças no mercado podem fazer com que o preço de venda seja inferior ao esperado.
Liquidez já disponível
Pode haver dinheiro em uma conta ou ativos que seja possível converter em dinheiro. Antes de contar com essa liquidez, convém considerar se ela tem outro destino necessário, como uma emergência, uma mudança, impostos ou obrigações familiares. Ter o dinheiro disponível não significa necessariamente que usá-lo para a parcela final não terá consequências para a estabilidade financeira.
Novo financiamento
Outra possibilidade é solicitar financiamento para cobrir o valor pendente. No entanto, a concessão, o prazo e as condições futuras não são garantidos pelo contrato atual, salvo se isso for expressamente estabelecido. Essa solução pode prolongar a dívida e acrescentar custos. Por isso, é prudente tratá-la como uma possibilidade incerta, e não como o plano principal.
Método prático: converter o pagamento final em uma reserva mensal
Para estimar o esforço completo, é possível dividir a parcela final pelo número de meses restantes até o vencimento. O resultado representa um valor mensal teórico que seria necessário reservar, sem considerar possíveis rendimentos, despesas ou variações de renda.
Reserva mensal teórica = parcela final ÷ número de meses até o vencimento
Suponhamos uma compra com um pagamento final de 6.000 euros dentro de 36 meses. A reserva mensal teórica seria de cerca de 166,67 euros. Se a parcela regular fosse de 240 euros, o esforço mensal de planejamento chegaria a cerca de 406,67 euros, além de outros custos associados ao bem.
Esse cálculo não significa que o contrato exija o pagamento desse valor adicional todos os meses. Ele serve para verificar se existe uma estratégia realista para chegar ao vencimento. Se somar a reserva à parcela fizer com que o orçamento fique apertado demais, a mensalidade baixa pode estar transmitindo uma sensação incompleta de acessibilidade.
Exemplo hipotético: duas estruturas para o mesmo preço
Imaginemos duas opções de financiamento para uma compra do mesmo valor e com a mesma entrada. A opção A distribui o pagamento do capital de forma mais regular ao longo de 36 meses. A opção B estabelece parcelas mensais menores, mas deixa uma parcela final de 6.000 euros no mês 36.
A opção B pode liberar dinheiro todos os meses durante o contrato. No entanto, se uma parte desse alívio mensal for reservada para reunir os 6.000 euros, a diferença prática poderá ser bastante reduzida. Se nada for reservado e houver confiança na venda do bem ou no refinanciamento da dívida, aumenta a dependência de circunstâncias futuras.
O objetivo deste exemplo não é determinar qual opção é melhor. A escolha depende das condições completas, da estabilidade da renda, do uso previsto do bem e da capacidade de lidar com a incerteza. Ele mostra, porém, por que a comparação deve incluir todo o calendário, e não apenas a primeira parcela mensal.
Perguntas prudentes antes de assinar
- Quem será o proprietário do bem e quais direitos ou limitações existem durante o contrato?
- Qual é o valor exato que permanecerá pendente e em que data deverá ser pago?
- O que aconteceria se fosse necessário quitar antes ou vender o bem antes do vencimento?
- Existe uma opção de devolução? Se houver, quais requisitos de estado, uso, manutenção ou prazo ela exige?
- Em que se baseia qualquer valor estimado ou valor futuro mencionado e qual parte está realmente garantida?
- O orçamento comporta a parcela regular mais a reserva mensal teórica da parcela final?
- Qual seria o plano alternativo se a venda do bem rendesse menos dinheiro do que o previsto ou se não fosse obtido novo financiamento?
Riscos comuns e sinais de alerta
Um risco frequente é basear o plano em uma revenda cujo valor ainda não é conhecido. Também pode ser problemático destinar ao pagamento final toda a poupança disponível, pois uma avaria, uma perda temporária de renda ou outra despesa inesperada poderia obrigar à contratação de nova dívida.
Outro sinal de cautela surge quando a única forma prevista de pagar o vencimento é assinar outro contrato. Encadear financiamentos pode adiar o problema sem resolver a falta de capacidade de pagamento. Da mesma forma, se a soma da parcela regular e da reserva teórica deixar pouca margem para despesas básicas, imprevistos ou poupança, a estrutura pode não se adequar ao orçamento pessoal ou familiar.
Alternativas e documentos que convém guardar
Se o pagamento final parecer difícil de planejar, pode ser útil comparar outras possibilidades: dar uma entrada maior, escolher um prazo ou uma estrutura diferente, reduzir o valor da compra, poupar antes de adquirir o bem ou adiar a decisão. Não são soluções universais, mas permitem avaliar o compromisso sob diferentes ângulos.
Até que o contrato seja quitado, convém guardar o contrato assinado, as informações pré-contratuais, o calendário de pagamentos, os comprovantes das parcelas, as comunicações sobre alterações, os documentos de manutenção caso sejam relevantes e quaisquer condições sobre devolução ou avaliação do bem. Manter esses dados organizados facilita verificar o capital pendente e preparar antecipadamente o pagamento final.
Um empréstimo com parcela final pode ser mais bem compreendido quando é traduzido em uma obrigação mensal completa e em um plano concreto para o vencimento. Revisar o calendário, questionar as previsões de venda e manter alternativas realistas ajuda a tomar uma decisão mais informada.
Fontes e recursos
- Loans and credit for bank customers — Banco de España
- Consumer credit information — European Commission
- Financial education portal — Banco de España & CNMV