Ein Darlehen mit Schlussrate kombiniert relativ niedrige regelmäßige Zahlungen mit einer hohen Fälligkeit am Ende des Vertrags. Es kann bei der Finanzierung von Fahrzeugen, Ausstattungen oder Anschaffungen von größerem Wert vorkommen. Sein Hauptvorteil liegt auf der Hand: Es verringert den monatlichen Geldabfluss während eines großen Teils der Laufzeit. Die niedrigere Rate hebt die Verpflichtung jedoch nicht auf, sondern verschiebt einen erheblichen Teil des Kapitals.
Bevor Sie sich für diese Struktur entscheiden, sollten Sie sie als Ganzes betrachten: Anzahlung, regelmäßige Raten, Zinsen und Schlusszahlung. Die Frage ist nicht nur, ob die Monatsrate heute in das Budget passt, sondern auch, ob der gebündelte Betrag bei Fälligkeit bezahlt werden kann.
Was ist ein Darlehen mit Schlussrate?
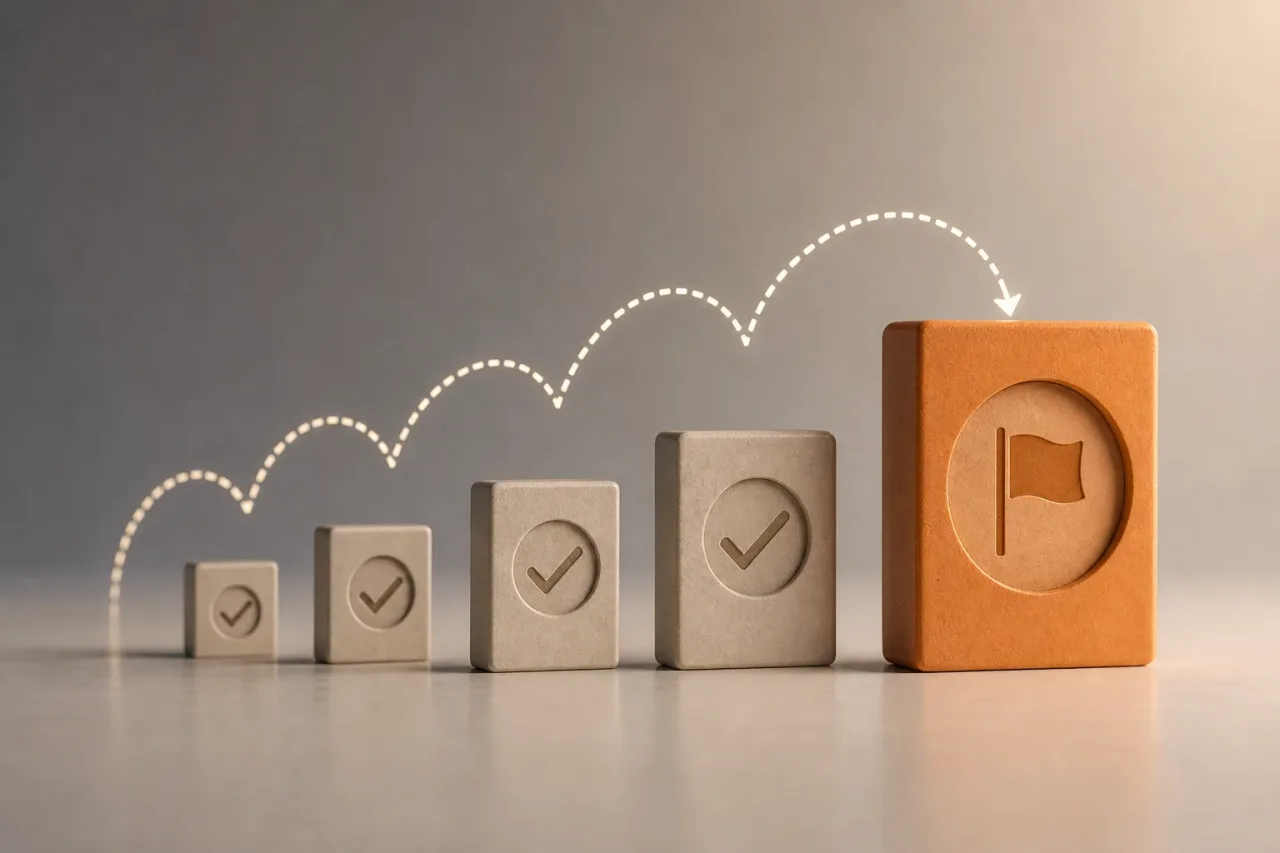
Bei einem Darlehen mit Schlussrate bleibt ein Teil des finanzierten Betrags bis zum letzten Zeitpunkt offen. Während der Laufzeit werden monatliche, vierteljährliche oder andere regelmäßige Raten gezahlt, diese tilgen jedoch nicht das gesamte Kapital. Am Ende bleibt ein Schlussbetrag, auch Restzahlung oder aufgeschobene Zahlung genannt, der gemäß den vertraglichen Vereinbarungen zu leisten ist.
Dadurch unterscheidet es sich von einem Darlehen mit gleichmäßigerer Tilgung. Bei einer Struktur ohne hohe Schlussfälligkeit sind die Raten in der Regel so ausgelegt, dass Kapital und Zinsen innerhalb der regulären Laufzeit zurückgezahlt werden. Bei einer hohen Schlussrate verlagert der Zahlungsplan dagegen einen Teil der finanziellen Belastung in die Zukunft.
Verglichen werden sollten Verträge mit demselben Finanzierungsbetrag, derselben Laufzeit und denselben geltenden Bedingungen. Eine niedrigere Monatsrate kann darauf beruhen, dass mehr Kapital bis zum Ende offen bleibt, und bedeutet nicht zwangsläufig, dass die Finanzierung insgesamt günstiger oder besser tragbar ist.
Warum die niedrige Monatsrate nicht die gesamte Belastung zeigt
Die regelmäßige Rate ist wichtig, weil sie die laufende Liquidität beeinflusst, reicht aber nicht aus, um die gesamte Verpflichtung zu messen. Eine Zahlung von 250 Euro im Monat kann überschaubar wirken; kommt jedoch eine Fälligkeit von mehreren Tausend Euro hinzu, muss das tatsächliche Budget beide Bestandteile berücksichtigen.
Es ist außerdem sinnvoll, zwischen monatlicher Liquidität und gesamter Zahlungsfähigkeit zu unterscheiden. Erstere zeigt, ob die reguläre Rate gezahlt werden kann, ohne die laufenden Ausgaben zu belasten. Letztere berücksichtigt die Anzahlung, die mit dem Kauf verbundenen Kosten, die regelmäßigen Zahlungen und das Geld, das für die Schlussrate angespart werden muss.
Eine einfache Möglichkeit, zu verhindern, dass die Fälligkeit in der Planung übersehen wird, besteht darin, sie in eine theoretische monatliche Rücklage umzuwandeln. Sie ersetzt weder die Vertragsbedingungen noch berücksichtigt sie eine Verzinsung der Ersparnisse, macht aber die Belastung sichtbar, die hinter einer niedrigen Rate normalerweise verborgen bleibt.
So lesen Sie den Zahlungsplan und die Schlussfälligkeit
Die vorvertraglichen Unterlagen und der Vertrag sollten es ermöglichen, die Termine, die Anzahl der Raten, deren Höhe und das am Ende verbleibende Kapital zu erkennen. Es empfiehlt sich, sie in Ruhe zu prüfen und eine Kopie aufzubewahren. Insbesondere sollten Sie folgende Angaben finden:
- Den Kaufpreis, die Anzahlung und den tatsächlich finanzierten Betrag.
- Die Gesamtlaufzeit des Vertrags und die Häufigkeit der Raten.
- Die Höhe jeder regelmäßigen Zahlung und das Startdatum.
- Den genauen Betrag und das Fälligkeitsdatum der Schlussrate.
- Die in den Unterlagen ausgewiesenen Gesamtkosten sowie die anfallenden Gebühren oder Kosten.
- Die vorgesehenen Folgen bei Zahlungsverzug, vorzeitiger Ablösung oder Vertragsänderung.
Sie sollten nicht davon ausgehen, dass die letzte Zahlung optional ist oder automatisch geändert werden kann. Manche Finanzierungen können für die Fälligkeit Alternativen vorsehen, diese hängen jedoch von konkreten Bedingungen ab. So kann etwa eine Rückgabe des finanzierten Gegenstands an Vorgaben zu Nutzung, Wartung, Zustand oder Bewertung geknüpft sein. Entscheidend ist, was im Vertrag steht, und nicht allein eine Verkaufserklärung.
Vier Wege, die Schlussrate zu begleichen
Bei Fälligkeit benötigt die vertragsnehmende Person eine Finanzierungsquelle. Allgemein gibt es vier Wege, die vor der Unterzeichnung geprüft werden sollten.
Während der Laufzeit angesparte Mittel
Dabei wird regelmäßig ein bestimmter Betrag für die Schlusszahlung zurückgelegt. Dieser Weg lässt sich von Anfang an am einfachsten in das Budget einbauen, erfordert aber Disziplin und ausreichend Spielraum. Die für dieses Ziel bestimmten Ersparnisse sollten von der Reserve für unvorhergesehene Ausgaben getrennt werden: Wird dieselbe Rücklage für beide Zwecke verwendet, kann einer der beiden Bedarfe ungedeckt bleiben.
Verkauf des finanzierten Gegenstands
In manchen Fällen ist vorgesehen, das Fahrzeug oder die Ausstattung zu verkaufen und den Erlös zur Begleichung der Fälligkeit einzusetzen. Diese Möglichkeit hängt davon ab, ob ein rechtzeitiger Verkauf möglich ist und der Marktwert ausreicht. Verschleiß, Kilometerstand, Nachfrage, Erhaltungszustand und Marktveränderungen können dazu führen, dass der Verkaufspreis niedriger ausfällt als erwartet.
Bereits verfügbare Liquidität
Es kann Geld auf einem Konto oder Vermögenswerte geben, die sich in Bargeld umwandeln lassen. Bevor diese Liquidität eingeplant wird, sollten Sie überlegen, ob sie für einen anderen notwendigen Zweck bestimmt ist, etwa für einen Notfall, einen Umzug, Steuern oder familiäre Verpflichtungen. Dass das Geld verfügbar ist, bedeutet nicht zwangsläufig, dass seine Verwendung für die Schlussrate keine Folgen für die finanzielle Stabilität hat.
Neue Finanzierung
Eine weitere Möglichkeit besteht darin, eine Finanzierung für den offenen Betrag zu beantragen. Die Bewilligung, Laufzeit und künftigen Bedingungen sind durch den aktuellen Vertrag jedoch nicht garantiert, sofern dies nicht ausdrücklich vereinbart wurde. Diese Lösung kann die Verschuldung verlängern und zusätzliche Kosten verursachen. Deshalb ist es umsichtig, sie als unsichere Möglichkeit und nicht als Hauptplan zu betrachten.
Praktische Methode: Die Schlusszahlung in eine monatliche Rücklage umwandeln
Um die gesamte Belastung zu schätzen, kann die Schlussrate durch die Anzahl der Monate bis zu ihrer Fälligkeit geteilt werden. Das Ergebnis stellt einen theoretischen monatlichen Betrag dar, der zurückgelegt werden müsste, ohne mögliche Erträge, Kosten oder Einkommensveränderungen zu berücksichtigen.
Theoretische monatliche Rücklage = Schlussrate ÷ Anzahl der Monate bis zur Fälligkeit
Nehmen wir einen Kauf mit einer Schlusszahlung von 6.000 Euro in 36 Monaten an. Die theoretische monatliche Rücklage läge bei etwa 166,67 Euro. Bei einer regulären Rate von 240 Euro würde die monatliche Planungsbelastung damit auf etwa 406,67 Euro steigen, zuzüglich weiterer mit dem Gegenstand verbundener Kosten.
Diese Berechnung bedeutet nicht, dass der Vertrag die Zahlung dieses zusätzlichen Betrags jeden Monat verlangt. Sie dient dazu zu prüfen, ob es eine realistische Strategie gibt, die Fälligkeit zu erreichen. Wenn die Rücklage zusammen mit der Rate das Budget zu stark belastet, kann die niedrige Monatsrate ein unvollständiges Gefühl der Erschwinglichkeit vermitteln.
Hypothetisches Beispiel: Zwei Strukturen für denselben Preis
Stellen wir uns zwei Finanzierungsoptionen für einen Kauf zum selben Betrag und mit derselben Anzahlung vor. Option A verteilt die Rückzahlung des Kapitals über 36 Monate regelmäßiger. Option B sieht niedrigere Monatsraten vor, lässt jedoch im 36. Monat eine Schlussrate von 6.000 Euro offen.
Option B kann während der Vertragslaufzeit monatlich Geld freisetzen. Wird jedoch ein Teil dieser monatlichen Entlastung zurückgelegt, um die 6.000 Euro anzusparen, kann sich der praktische Unterschied erheblich verringern. Wird nichts zurückgelegt und darauf vertraut, den Gegenstand zu verkaufen oder die Schuld umzuschulden, steigt die Abhängigkeit von künftigen Umständen.
Dieses Beispiel soll nicht bestimmen, welche Option besser ist. Die Wahl hängt von den vollständigen Bedingungen, der Stabilität der Einkünfte, der vorgesehenen Nutzung des Gegenstands und der Fähigkeit ab, Unsicherheit zu tragen. Es zeigt jedoch, warum der Vergleich den gesamten Zahlungsplan und nicht nur die erste Monatsrate einbeziehen sollte.
Umsichtige Fragen vor der Unterschrift
- Wer wird Eigentümer des Gegenstands sein, und welche Rechte oder Einschränkungen bestehen während der Vertragslaufzeit?
- Welcher genaue Betrag bleibt offen, und an welchem Datum muss er gezahlt werden?
- Was würde passieren, wenn der Vertrag vorzeitig abgelöst oder der Gegenstand vor Fälligkeit verkauft werden soll?
- Gibt es eine Rückgabeoption? Wenn ja, welche Anforderungen an Zustand, Nutzung, Wartung oder Frist gelten?
- Worauf stützt sich ein genannter geschätzter Wert oder Zukunftswert, und welcher Teil ist tatsächlich garantiert?
- Trägt das Budget die reguläre Rate zuzüglich der theoretischen monatlichen Rücklage für die Schlussrate?
- Welcher alternative Plan bestünde, wenn der Verkauf des Gegenstands weniger Geld einbringt als erwartet oder keine neue Finanzierung bewilligt wird?
Häufige Risiken und Warnsignale
Ein häufiges Risiko besteht darin, den Plan auf einen Wiederverkauf zu stützen, dessen Erlös noch nicht bekannt ist. Problematisch kann es auch sein, alle verfügbaren Ersparnisse für die Schlusszahlung einzusetzen, denn eine Reparatur, ein vorübergehender Einkommensverlust oder eine andere unerwartete Ausgabe könnte dazu zwingen, erneut Schulden aufzunehmen.
Ein weiteres Warnsignal liegt vor, wenn die einzige vorgesehene Möglichkeit zur Begleichung der Fälligkeit darin besteht, einen weiteren Vertrag abzuschließen. Aneinandergereihte Finanzierungen können das Problem zeitlich verschieben, ohne die fehlende Zahlungsfähigkeit zu lösen. Ebenso kann die Struktur nicht zum persönlichen oder familiären Budget passen, wenn die Summe aus regulärer Rate und theoretischer Rücklage nur wenig Spielraum für Grundausgaben, Unvorhergesehenes oder Ersparnisse lässt.
Alternativen und Unterlagen, die Sie aufbewahren sollten
Wenn die Schlusszahlung schwer planbar erscheint, kann es hilfreich sein, andere Möglichkeiten zu vergleichen: eine höhere Anzahlung zu leisten, eine andere Laufzeit oder Struktur zu wählen, den Kaufbetrag zu senken, vor dem Erwerb des Gegenstands zu sparen oder die Entscheidung aufzuschieben. Dies sind keine allgemeingültigen Lösungen, sie ermöglichen jedoch, die Verpflichtung aus unterschiedlichen Blickwinkeln zu bewerten.
Bis der Vertrag vollständig abgelöst ist, sollten Sie den unterschriebenen Vertrag, die vorvertraglichen Informationen, den Zahlungsplan, die Nachweise über Ratenzahlungen, Mitteilungen über Änderungen, gegebenenfalls relevante Wartungsunterlagen sowie alle Bedingungen zur Rückgabe oder Bewertung des Gegenstands aufbewahren. Mit diesen geordneten Unterlagen lässt sich das offene Kapital leichter prüfen und die Schlusszahlung frühzeitig vorbereiten.
Ein Darlehen mit Schlussrate lässt sich besser verstehen, wenn es in eine vollständige monatliche Verpflichtung und einen konkreten Plan für die Fälligkeit übersetzt wird. Den Zahlungsplan zu prüfen, Verkaufserwartungen zu hinterfragen und realistische Alternativen vorzuhalten, hilft dabei, eine fundiertere Entscheidung zu treffen.
Quellen und Ressourcen
- Loans and credit for bank customers — Banco de España
- Consumer credit information — European Commission
- Financial education portal — Banco de España & CNMV