Un prestito con rata finale combina pagamenti periodici relativamente bassi con una scadenza elevata alla fine del contratto. Può essere presente nel finanziamento di veicoli, attrezzature o acquisti di importo rilevante. Il suo principale vantaggio è chiaro: riduce l’uscita mensile di denaro per buona parte della durata. Tuttavia, questa rata più bassa non elimina l’obbligo, ma rinvia una parte considerevole del capitale.
Prima di accettare questa struttura, è opportuno osservarla nel suo insieme: anticipo, rate periodiche, interessi e pagamento finale. La domanda non è soltanto se la rata mensile rientri oggi nel budget, ma anche se sarà possibile affrontare l’importo concentrato quando arriverà la data di scadenza.
Che cos’è un prestito con rata finale
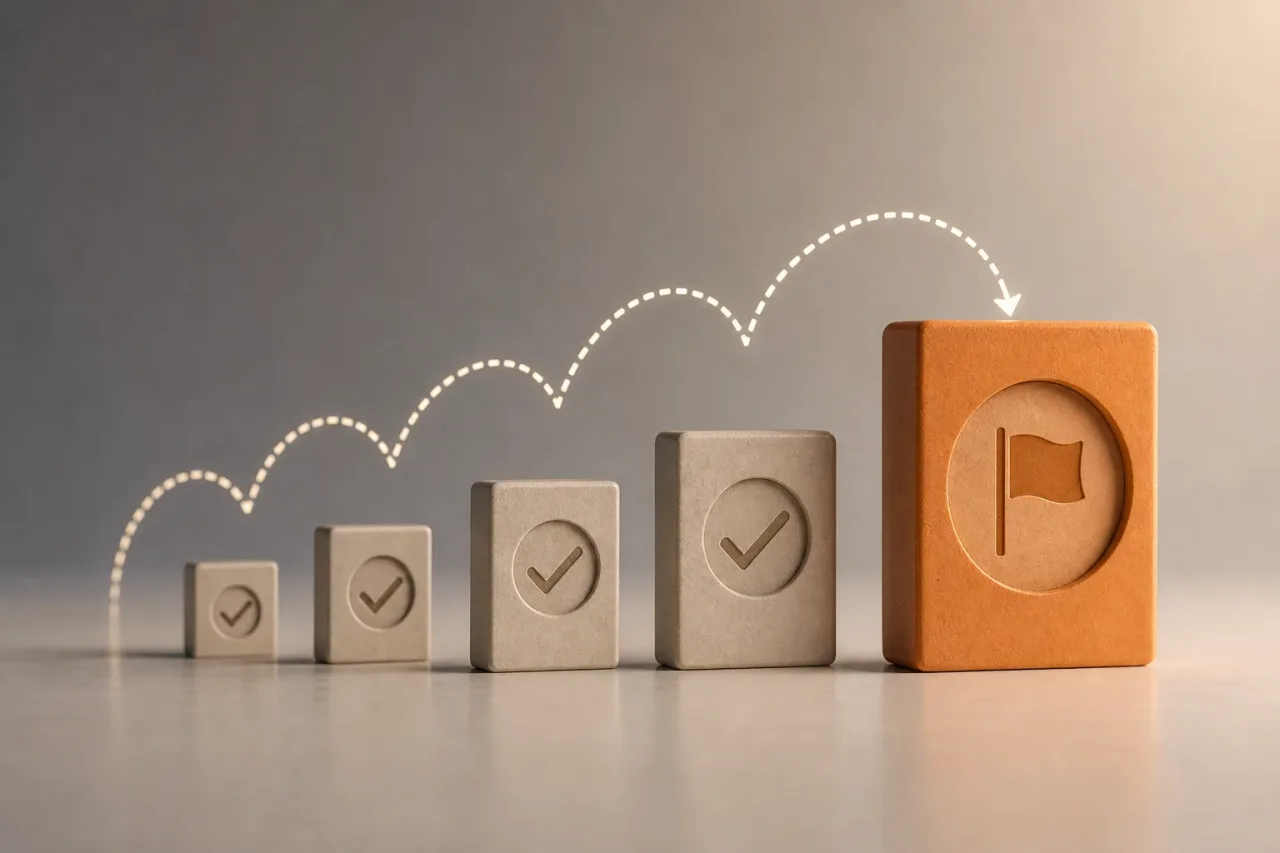
In un prestito con rata finale, una parte dell’importo finanziato rimane in sospeso fino all’ultimo momento. Durante la durata del contratto si pagano rate mensili, trimestrali o con altra periodicità, ma queste non ammortizzano l’intero capitale. Alla fine rimane un importo finale, chiamato anche rata residua o pagamento differito, che deve essere corrisposto secondo quanto previsto dal contratto.
Questo lo distingue da un prestito con ammortamento più uniforme. In una struttura senza una grande scadenza finale, le rate sono di norma concepite per rimborsare il capitale e gli interessi entro la durata ordinaria. Al contrario, con una rata finale elevata, il calendario sposta parte dello sforzo finanziario nel futuro.
Il confronto va effettuato tra contratti con lo stesso importo finanziato, durata e condizioni applicabili. Una rata mensile più bassa può dipendere dal fatto che una quota maggiore di capitale è stata lasciata per la fine, non necessariamente dal fatto che il finanziamento sia meno costoso o più sostenibile nel complesso.
Perché la rata mensile bassa non mostra tutto lo sforzo
La rata periodica è importante perché incide sulla liquidità abituale, ma non basta per misurare l’impegno complessivo. Un pagamento di 250 euro al mese può sembrare gestibile; se è prevista anche una scadenza di diverse migliaia di euro, il budget effettivo deve considerare entrambi gli elementi.
È inoltre utile distinguere tra liquidità mensile e capacità di pagamento complessiva. La prima indica se è possibile sostenere la rata ordinaria senza mettere sotto pressione le spese quotidiane. La seconda considera l’anticipo, le spese connesse all’acquisto, i pagamenti periodici e il denaro che dovrà essere accantonato per la rata finale.
Un modo semplice per evitare che la scadenza resti fuori dalla pianificazione consiste nel trasformarla in un accantonamento mensile teorico. Non sostituisce le condizioni contrattuali né include un rendimento del risparmio, ma permette di rendere visibile lo sforzo che normalmente rimane nascosto dietro una rata ridotta.
Come leggere il piano dei pagamenti e la scadenza finale
Il documento precontrattuale e il contratto dovrebbero consentire di individuare le date, il numero delle rate, il loro importo e il capitale residuo alla fine. È opportuno esaminarli con attenzione e conservarne una copia. In particolare, è consigliabile individuare questi dati:
- Il prezzo di acquisto, l’anticipo e l’importo effettivamente finanziato.
- La durata complessiva del contratto e la periodicità delle rate.
- L’importo di ciascun pagamento periodico e la data di inizio.
- L’importo esatto e la data di esigibilità della rata finale.
- Il costo totale indicato nella documentazione e le commissioni o le spese applicabili.
- Le conseguenze previste in caso di ritardo, estinzione anticipata o modifica del contratto.
Non è opportuno presumere che l’ultimo pagamento sia facoltativo o che possa essere modificato automaticamente. Alcuni finanziamenti possono prevedere alternative alla scadenza, ma queste dipendono da condizioni specifiche. Per esempio, la restituzione del bene può essere legata a limiti di utilizzo, manutenzione, stato o valutazione. È essenziale verificare cosa prevede il contratto, senza basarsi soltanto su una spiegazione commerciale.
Quattro modi per affrontare la rata finale
Alla scadenza, il titolare avrà bisogno di una fonte di fondi. In termini generali, ci sono quattro strade da analizzare prima di firmare.
Risparmio accumulato durante la durata
Consiste nell’accantonare periodicamente una somma specifica per il pagamento finale. È la strada più facile da integrare nel budget fin dall’inizio, anche se richiede disciplina e un margine sufficiente. Il risparmio destinato a questo obiettivo dovrebbe essere distinto dal fondo per le spese impreviste: usare la stessa riserva per entrambe le finalità può lasciare una delle due esigenze senza copertura.
Vendita del bene finanziato
In alcuni casi si prevede di vendere il veicolo o l’attrezzatura e usare l’importo ottenuto per estinguere la scadenza. Questa opzione dipende dalla possibilità di venderlo in tempo e dal fatto che il suo valore di mercato sia sufficiente. L’usura, il chilometraggio, la domanda, lo stato di conservazione e i cambiamenti del mercato possono far sì che il prezzo di vendita sia inferiore alle attese.
Liquidità già disponibile
Può esserci denaro su un conto o attività che sia possibile convertire in contanti. Prima di fare affidamento su questa liquidità, è opportuno chiedersi se abbia un’altra destinazione necessaria, come un’emergenza, un trasloco, imposte o obblighi familiari. Disporre del denaro non implica necessariamente che usarlo per la rata finale non abbia conseguenze sulla stabilità finanziaria.
Nuovo finanziamento
Un’altra possibilità è richiedere un finanziamento per coprire l’importo residuo. Tuttavia, la concessione, la durata e le condizioni future non sono garantite dal contratto attuale, salvo che ciò sia espressamente stabilito. Questa soluzione può prolungare il debito e aggiungere costi. Per questo, è prudente considerarla come una possibilità incerta, non come il piano principale.
Metodo pratico: trasformare il pagamento finale in un accantonamento mensile
Per stimare lo sforzo complessivo, si può dividere la rata finale per il numero di mesi che mancano alla sua scadenza. Il risultato rappresenta una somma mensile teorica da accantonare, senza considerare eventuali rendimenti, spese o variazioni di reddito.
Accantonamento mensile teorico = rata finale ÷ numero di mesi fino alla scadenza
Supponiamo un acquisto con un pagamento finale di 6.000 euro tra 36 mesi. L’accantonamento mensile teorico sarebbe di circa 166,67 euro. Se la rata ordinaria fosse di 240 euro, lo sforzo mensile di pianificazione salirebbe a circa 406,67 euro, oltre agli altri costi associati al bene.
Questo calcolo non significa che il contratto richieda di pagare ogni mese tale importo aggiuntivo. Serve a verificare se esiste una strategia realistica per arrivare alla scadenza. Se aggiungere l’accantonamento alla rata rende il budget troppo ristretto, la rata mensile bassa può offrire una percezione incompleta di sostenibilità.
Esempio ipotetico: due strutture per lo stesso prezzo
Immaginiamo due opzioni di finanziamento per un acquisto dello stesso importo e con lo stesso anticipo. L’opzione A distribuisce il rimborso del capitale in modo più regolare nell’arco di 36 mesi. L’opzione B prevede rate mensili inferiori, ma lascia una rata finale di 6.000 euro al 36° mese.
L’opzione B può liberare denaro ogni mese durante il contratto. Tuttavia, se una parte di questo alleggerimento mensile viene accantonata per raccogliere i 6.000 euro, la differenza pratica può ridursi molto. Se non viene accantonato nulla e si conta di vendere il bene o rifinanziare il debito, aumenta la dipendenza da circostanze future.
L’obiettivo di questo esempio non è stabilire quale opzione sia migliore. La scelta dipende dalle condizioni complessive, dalla stabilità dei redditi, dall’uso previsto del bene e dalla capacità di sostenere l’incertezza. Mostra però perché il confronto deve includere l’intero calendario e non soltanto la prima rata mensile.
Domande prudenti prima di firmare
- Chi sarà proprietario del bene e quali diritti o limitazioni esistono durante il contratto?
- Qual è l’importo esatto che rimarrà da pagare e in quale data dovrà essere versato?
- Cosa accadrebbe se si volesse estinguere anticipatamente o vendere il bene prima della scadenza?
- Esiste un’opzione di restituzione? In caso affermativo, quali requisiti di stato, utilizzo, manutenzione o termine richiede?
- Su cosa si basa qualsiasi valore stimato o valore futuro menzionato e quale parte è realmente garantita?
- Il budget sostiene la rata ordinaria più l’accantonamento mensile teorico della rata finale?
- Quale piano alternativo ci sarebbe se la vendita del bene producesse meno denaro del previsto o se non si ottenesse un nuovo finanziamento?
Rischi comuni e segnali di allerta
Un rischio frequente è basare il piano su una rivendita il cui importo non è ancora noto. Può inoltre essere problematico destinare al pagamento finale tutti i risparmi disponibili, poiché un guasto, una perdita temporanea di reddito o un’altra spesa imprevista potrebbero rendere necessario indebitarsi nuovamente.
Un altro segnale di cautela emerge quando l’unico modo previsto per pagare la scadenza è firmare un altro contratto. Concatenare finanziamenti può spostare il problema nel tempo senza risolvere la mancanza di capacità di pagamento. Allo stesso modo, se la somma della rata ordinaria e dell’accantonamento teorico lascia poco margine per spese essenziali, imprevisti o risparmio, la struttura potrebbe non adattarsi al budget personale o familiare.
Alternative e documenti da conservare
Se il pagamento finale sembra difficile da pianificare, può essere utile confrontare altre possibilità: versare un anticipo maggiore, scegliere una durata o una struttura diversa, ridurre l’importo dell’acquisto, risparmiare prima di acquistare il bene o rimandare la decisione. Non sono soluzioni universali, ma consentono di valutare l’impegno da diverse prospettive.
Fino all’estinzione del contratto, è opportuno conservare il contratto firmato, le informazioni precontrattuali, il piano dei pagamenti, le ricevute delle rate, le comunicazioni relative a modifiche, i documenti di manutenzione se pertinenti e qualsiasi condizione relativa alla restituzione o alla valutazione del bene. Avere questi dati ordinati facilita la verifica del capitale residuo e la preparazione anticipata del pagamento finale.
Un prestito con rata finale può essere compreso meglio quando viene tradotto in un obbligo mensile completo e in un piano concreto per la scadenza. Esaminare il calendario, mettere in discussione le previsioni di vendita e mantenere alternative realistiche aiuta a prendere una decisione più informata.
Fonti e risorse
- Loans and credit for bank customers — Banco de España
- Consumer credit information — European Commission
- Financial education portal — Banco de España & CNMV