Un achat important ne consiste pas toujours à acquérir un seul bien. Il peut inclure un produit principal, le transport, l’installation, des accessoires, des services initiaux, l’entretien ou des dépenses qui ne seront connues précisément que plus tard. Lorsqu’on reçoit un devis global, il est facile de considérer tous ces postes comme un seul besoin et d’envisager de financer la totalité du montant. Pourtant, financer un achat composé impose de distinguer des décisions dont l’urgence, la durée et l’utilité diffèrent.
L’objectif n’est pas de supposer que le financement est toujours avantageux ou désavantageux. Il s’agit de savoir ce qui est réellement payé, quelle part permet d’utiliser le bien dès le premier jour et quelle part pourrait être réduite, couverte par l’épargne ou reportée à plus tard. Un détail clair permet également de comparer les devis et de mieux comprendre l’engagement de remboursement avant de signer.
Qu’est-ce qu’un achat composé et pourquoi est-il utile de le détailler
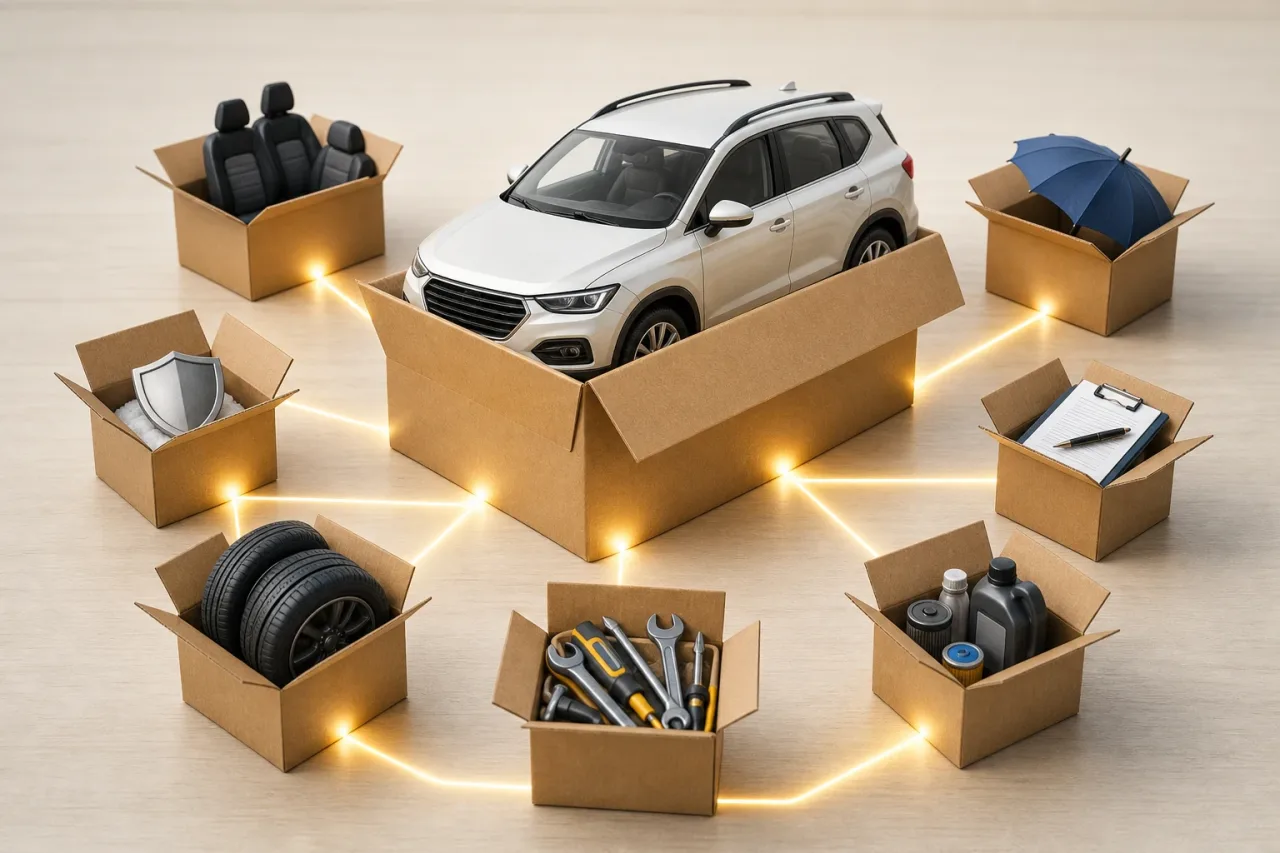
Un achat composé réunit plusieurs éléments dans une même opération. Par exemple, l’acquisition d’un véhicule peut inclure des équipements supplémentaires, une assurance, des formalités ou de l’entretien. Un déménagement peut comprendre le transport, le montage, le mobilier et de petites réparations. Un équipement destiné au foyer ou à une activité professionnelle peut englober l’installation, les consommables, la formation et des extensions de service.
Le prix total peut masquer le fait que les postes ne remplissent pas la même fonction. Le produit principal peut être nécessaire immédiatement, tandis qu’un complément améliore l’expérience sans empêcher l’utilisation. De même, un coût d’installation peut être indispensable, alors qu’une éventualité estimée n’équivaut pas à un article qui doit être acheté maintenant.
Lorsque tout est regroupé dans un montant unique, les extras peuvent sembler peu importants par rapport au total. Toutefois, s’ils sont intégrés à un financement, ils peuvent aussi générer des intérêts ou allonger la durée de remboursement. En outre, certains accessoires ou services peuvent cesser d’être utiles bien avant que la dette ne soit entièrement remboursée.
Les niveaux du devis : du nécessaire à l’incertain
Avant d’évaluer le mode de paiement, il est utile de demander ou d’établir un devis comportant des postes distincts. Il n’est pas encore nécessaire de décider si chacun sera payé comptant ou financé. La première étape consiste à comprendre le coût et la fonction de chaque élément.
- Élément principal : le bien ou service central qui motive l’achat.
- Coûts nécessaires à son utilisation : livraison, installation, adaptation, mise en service ou matériaux indispensables.
- Services associés : montage, configuration, formation, entretien initial ou garanties supplémentaires, lorsqu’ils sont proposés séparément.
- Extras et améliorations : accessoires, finitions, extensions ou fonctionnalités apportant davantage de confort, d’esthétique ou de performance.
- Imprévu ou réserve : un montant prévu pour les imprévus, les changements de périmètre ou les dépenses non encore confirmées.
Cette classification ne vise pas à qualifier un poste de bon ou de mauvais. Un service d’installation peut être essentiel dans un cas et facultatif dans un autre. L’important est de documenter la raison de son inclusion et ce qui se passerait s’il était reporté. Si le fournisseur ne propose pas un détail suffisant, il peut être utile de le demander par écrit et de demander quels éléments sont obligatoires, lesquels peuvent être souscrits ultérieurement et lesquels ont un prix estimatif.
Indispensable, utile et reportable : questions pour chaque poste
Une manière pratique d’organiser un achat consiste à créer trois scénarios. Le minimum fonctionnel comprend ce qui est indispensable pour disposer du bien et l’utiliser de façon sûre ou adaptée. Le complet raisonnable ajoute les éléments qui apportent une valeur claire et prévisible dès le départ. L’étendu intègre les améliorations, les préférences et les extras qui peuvent attendre.
Pour classer chaque élément, ces questions peuvent aider :
- Ce poste empêche-t-il d’utiliser le produit principal s’il n’est pas acheté maintenant ?
- Existe-t-il une alternative temporaire, plus simple ou moins coûteuse ?
- Quel serait le coût de son report et serait-il supportable ?
- Combien de temps devrait-il rester utile par rapport à la durée de remboursement ?
- S’agit-il d’un prix ferme ou d’une estimation susceptible d’évoluer ?
- Peut-il être acheté séparément plus tard sans inconvénient important ?
L’urgence mérite une attention particulière. Quelque chose peut être souhaitable sans pour autant être urgent. Il convient également de distinguer le besoin opérationnel de la préférence. Par exemple, si un équipement domestique nécessite un raccordement ou une installation pour fonctionner, ce coût peut faire partie du minimum fonctionnel. En revanche, une amélioration esthétique ou une fonctionnalité qui n’affecte pas l’usage de base s’intègre généralement mieux dans le scénario étendu.
Un devis unique simplifie le processus d’achat, mais ne remplace pas la décision de prioriser chaque poste.
Décider quel montant financer, payer avec son épargne ou reporter
Une fois les scénarios définis, il est possible d’évaluer quel montant, le cas échéant, il est pertinent de financer. La réponse dépendra des revenus, des autres engagements, de l’épargne disponible, de la stabilité de la situation personnelle et des conditions concrètes du financement. Il n’est pas nécessaire que tout achat soit réglé avec une seule source de paiement.
De façon générale, il est utile d’envisager séparément trois affectations possibles. La part indispensable dont le prix est connu peut être étudiée comme montant potentiellement finançable. Les coûts modestes, prévisibles et proches dans le temps peuvent être payés avec l’épargne, à condition que cela ne laisse pas la personne sans marge pour ses dépenses habituelles. Les extras reportables peuvent rester en dehors de l’opération jusqu’à ce que des fonds soient disponibles ou que leur nécessité soit confirmée.
Il est important de ne pas confondre une réserve avec une somme automatiquement destinée à élargir l’achat. Une réserve sert à faire face à des écarts plausibles, et non à justifier des accessoires non prioritaires. Si un montant destiné à des imprévus non définis est intégré au prêt, on risque de transformer l’incertitude en dette dès le premier jour.
Comment fixer une réserve distincte sans en faire un extra
Les dépenses incertaines sont fréquentes, en particulier lorsqu’il y a une installation, de petites rénovations, du transport ou une adaptation. La prudence ne consiste pas nécessairement à ajouter un montant générique au devis financé, mais à identifier les hypothèses susceptibles de générer un coût supplémentaire.
Il peut être utile d’établir une liste simple : quel imprévu est envisagé, pourquoi il pourrait se produire, quels éléments prouvent qu’il est possible et comment il serait couvert. Si le montant n’est pas confirmé, il devrait figurer comme une réserve distincte du devis accepté. Cela évite de présenter une estimation comme s’il s’agissait d’un coût ferme.
Il est également utile de fixer une limite et de vérifier s’il reste un solde de réserve à la fin de l’achat. Si elle n’est pas utilisée, elle ne se sera pas transformée en poste de dette inutile. Si elle est utilisée, il sera plus facile de vérifier à quoi elle a servi. Conserver les communications, les devis révisés et les factures aide à maintenir cette traçabilité.
L’effet du financement de petits postes sur une longue durée
Un petit poste peut sembler négligeable au regard de la mensualité, mais il doit être évalué dans le contexte du coût total et de la durée du prêt. En ajoutant des extras au capital financé, on n’augmente pas seulement la mensualité ou la durée : le coût des intérêts peut également augmenter, selon les conditions applicables.
Avant d’accepter un financement lié à un devis complet, il est utile de vérifier le montant financé, la durée, la mensualité, le coût total du crédit et les conséquences d’une modification ou d’une annulation de l’un des services inclus. La comparaison doit porter sur des options équivalentes : même montant, durée similaire et mêmes postes. Une mensualité plus faible ne prouve pas à elle seule que l’option est moins coûteuse, car elle peut résulter d’une durée plus longue.
Il est également raisonnable de se demander si l’on continuera à payer un complément lorsqu’il ne sera plus utile, sera détérioré ou aura perdu de son importance. Cette question est particulièrement importante pour les accessoires rapidement consommés, les services initiaux ou les éléments qui peuvent être facilement remplacés.
Exemple hypothétique : équipement domestique avec installation et compléments
Imaginons l’achat d’un équipement domestique nécessitant une livraison et une installation. Le devis comprend l’équipement principal, l’enlèvement de l’ancien, l’installation, une extension de service, des accessoires supplémentaires et un montant estimatif pour une éventuelle adaptation de l’espace.
Le minimum fonctionnel pourrait contenir l’équipement, la livraison et l’installation si cette dernière est nécessaire pour l’utiliser correctement. L’enlèvement de l’ancien équipement pourrait être inclus s’il n’existe pas d’alternative pratique. L’extension de service nécessiterait une évaluation distincte de ses conditions, exclusions et durée. Les accessoires pourraient être laissés pour plus tard si l’usage de base n’en dépend pas. L’adaptation de l’espace ne devrait pas être traitée comme un coût définitif avant de savoir si elle est réellement nécessaire et quel sera son prix.
Cet exemple n’indique pas quelle décision prendre, mais comment éviter qu’un montant global efface des différences importantes. Le résultat peut être un montant moindre à financer, une réserve mieux identifiée ou la décision d’attendre avant de souscrire certains éléments.
Documents et vérifications avant de signer
La vérification finale doit porter à la fois sur le devis et sur le contrat de financement. Il est utile de conserver le détail, de vérifier quels postes sont obligatoires, de confirmer les services inclus et d’examiner s’il existe des conditions applicables aux modifications, aux retours ou aux annulations.
- Le devis identifie-t-il chaque produit et service séparément ?
- Ce qui est obligatoire a-t-il été distingué de ce qui est facultatif ?
- La réserve est-elle documentée séparément des extras ?
- Le montant total à rembourser est-il connu, en plus de la mensualité ?
- La durée est-elle cohérente avec l’utilité attendue de ce qui est financé ?
- Les conditions des services, des garanties et des éventuelles annulations ont-elles été lues ?
Financer un achat composé avec discernement commence par réduire la complexité. Distinguer l’indispensable, l’utile, le reportable et l’incertain permet de prendre une décision plus éclairée et d’éviter qu’un devis facile à accepter ne devienne une obligation de remboursement plus importante que prévu.
Sources et ressources
- Loans and credit for bank customers — Banco de España
- Consumer credit information — European Commission
- Financial education portal — Banco de España & CNMV