Une offre peut indiquer qu’un montant déterminé vous est accordé et, pourtant, la somme versée sur votre compte peut être inférieure. Pour savoir de combien d’argent vous disposerez dès le premier jour, il convient de distinguer le montant du prêt, les éventuelles déductions et la somme que vous devrez rembourser.
Le montant net reçu au titre d’un prêt désigne, en pratique, la somme dont vous disposez effectivement après le versement. L’examiner avec l’échéancier de paiement et le montant total prévu à rembourser aide à comprendre l’opération dans son ensemble, sans confondre des chiffres qui remplissent des fonctions différentes.
Montant accordé, somme versée et total à rembourser
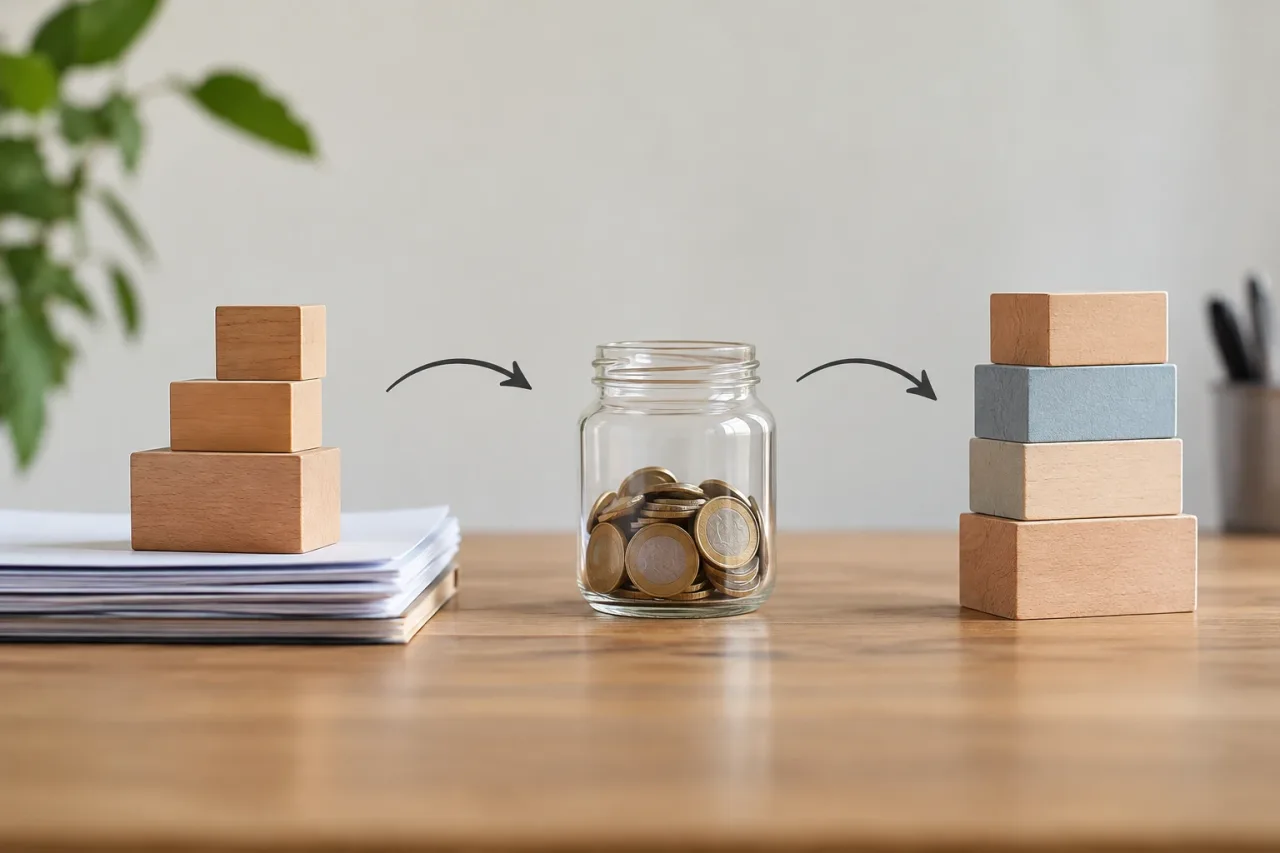
Plusieurs montants peuvent apparaître dans les documents. Même s’ils sont liés, ils ne désignent pas la même chose :
- Montant accordé ou nominal : la somme que l’établissement approuve ou prête, selon la définition du contrat.
- Versement ou somme créditée : l’argent transféré sur votre compte ou remis par un autre moyen.
- Total à rembourser : le montant des paiements prévus pendant la durée du prêt, conformément aux conditions et à l’échéancier convenus.
Le total à rembourser peut comprendre le capital et les coûts applicables selon le contrat. Il n’est donc pas nécessairement égal au montant accordé. De son côté, la somme versée peut être inférieure au montant nominal si des frais sont déduits au départ. Elle peut aussi lui être égale si rien n’est retenu lors du versement, même si d’autres coûts sont facturés séparément ou en plusieurs échéances.
Ces différences sont importantes : un chiffre indique le montant prêté, un autre la liquidité disponible au départ et un troisième l’engagement de remboursement prévu. Comparer uniquement le montant annoncé ne permet pas de savoir de quelle somme vous disposerez ni combien vous paierez au total.
Quels éléments peuvent réduire le versement initial
La somme versée au départ peut être réduite par des frais expressément précisés dans le contrat ou l’offre. Selon le produit et les conditions, il peut s’agir de commissions déduites au moment du versement ou du paiement initial d’un service associé. L’existence, le montant et le traitement de chaque élément doivent être confirmés dans les documents concernés ; les mêmes déductions ne s’appliquent pas à tous les prêts.
Vérifiez si chaque coût est retenu sur le montant prêté, ajouté au solde financé ou facturé séparément. Cette différence modifie la somme créditée sur votre compte et peut avoir une incidence sur ce que vous devrez payer ensuite. Un montant facturé séparément ne réduit pas nécessairement le versement du prêt, même s’il peut diminuer la somme dont vous disposez une fois ce montant payé.
Recherchez le détail de l’opération dans l’offre, les informations précontractuelles, le contrat et le justificatif du versement. Soyez attentif aux termes comme « montant brut », « montant net », « commission », « frais », « service », « retenue » ou « somme à transférer ». Si un élément n’est pas suffisamment expliqué, demandez à quoi il correspond et comment il est facturé avant de vous fier au chiffre indiqué.
Exemple hypothétique : reconstituer le montant net
Imaginez une offre hypothétique avec un montant accordé de 5 000 euros et une commission initiale de 150 euros qui, selon le détail fourni, est retenue au moment du versement. Le calcul de la somme créditée serait le suivant :
5 000 euros de montant accordé − 150 euros retenus = 4 850 euros versés
Dans cet exemple, le montant net reçu serait de 4 850 euros, et non de 5 000 euros. Cette opération ne permet pas à elle seule de savoir combien il faudra rembourser : pour le connaître, il faut examiner les échéances, les intérêts et les autres coûts figurant dans les conditions. Si, à titre également illustratif, le montant total des paiements prévus au contrat était de 5 480 euros, ce chiffre serait différent à la fois du montant accordé et de la somme reçue.
Il ne faut pas attribuer l’écart entre la somme versée et la somme remboursée à un seul élément sans examiner le détail. Dans cet exemple, 150 euros sont retenus avant le versement et, en outre, le total des paiements dépasse le montant nominal. L’origine de cet écart et son mode de calcul dépendent des conditions du prêt.
Déduction sur le prêt ou paiement séparé
Une déduction est retranchée du versement avant que l’argent n’arrive sur votre compte. Un paiement séparé, en revanche, est prélevé dans le cadre d’une autre opération, par exemple au moyen d’un prélèvement distinct. Dans ce second cas, le virement du prêt peut être égal au montant accordé, mais la somme dont vous disposez effectivement diminuera lorsque le paiement supplémentaire sera effectué.
Certains coûts peuvent également être intégrés au solde financé. Cela ne revient pas à les déduire du versement initial : vous pourriez recevoir une somme et devoir rembourser un montant calculé à partir d’un solde différent, selon les conditions convenues. Ne partez pas du principe qu’un frais est inclus dans l’échéance, financé ou déduit ; vérifiez ce qu’indiquent les documents et demandez une explication écrite si ce n’est pas clair.
Pour organiser les chiffres, notez séparément :
- Le montant nominal indiqué dans l’offre et le contrat.
- La somme exacte qui sera transférée et la date prévue.
- Les frais retenus avant le versement.
- Les paiements qui seront facturés séparément et leur date d’application.
- Le montant total prévu à rembourser et l’échéancier des mensualités.
Questions utiles pour examiner les documents
Avant de compter sur une somme précise, vérifiez que tous les documents se rapportent à la même version de l’offre. Contrôlez les dates, les montants et les conditions, et posez des questions précises si vous constatez des différences. Par exemple :
- Quel est le montant accordé et quel est le montant net qui sera versé ?
- Quels éléments sont déduits avant le virement et lesquels sont facturés séparément ?
- Des frais sont-ils intégrés au solde financé ? Comment apparaissent-ils dans les échéances ?
- À quelle date le versement aura-t-il lieu et quand la première échéance sera-t-elle due ?
- Quel est le montant total prévu à rembourser selon l’échéancier fourni ?
- Les chiffres peuvent-ils changer si les dates varient, si des remboursements anticipés sont effectués ou si une échéance n’est pas payée à la date prévue ?
Ces questions ne remplacent pas la lecture du contrat, mais elles aident à repérer les chiffres importants et à lever les ambiguïtés avant d’accepter une opération. Conservez l’offre et le détail qui vous ont été fournis afin de pouvoir les comparer au contrat, puis au versement et aux frais réellement prélevés.
Liste de contrôle pour comparer les offres
Si vous examinez plusieurs options, comparez-les sur une base cohérente. Ne mettez pas en regard le montant nominal d’une offre et le montant net versé d’une autre, et ne comparez pas une échéance isolée sans tenir compte de la durée et du nombre de paiements.
- Repérez le montant accordé dans chaque proposition.
- Calculez le versement net en soustrayant uniquement les montants retenus à la source.
- Notez séparément tout frais facturé dans le cadre d’une autre opération.
- Examinez l’échéancier de paiement et le montant total à rembourser indiqué dans les documents.
- Vérifiez si les chiffres dépendent de conditions, de dates ou de services spécifiques.
- Demandez des précisions sur tout élément que vous ne pouvez pas relier à un montant et à un mode de facturation.
La somme nette disponible peut être un repère utile pour évaluer si le prêt répond à un besoin précis, tandis que le montant total des paiements permet de comprendre l’engagement de remboursement. Aucun de ces chiffres ne résume à lui seul l’ensemble des conditions ; il convient de les examiner avec la durée, les échéances et les autres clauses importantes.
Les simulations ne remplacent pas les chiffres contractuels
Un calculateur ou un calcul simple peut aider à organiser les montants, mais ne fournit qu’une estimation lorsque les données sont incomplètes ou provisoires. Le résultat peut ne pas inclure les frais, les changements de date ou d’autres conditions prévues dans l’offre. En outre, les dénominations et la présentation des éléments peuvent varier d’un établissement et d’un produit à l’autre.
Avant de prendre une décision, comparez la somme que vous pensez recevoir au détail définitif et au justificatif du versement. Vérifiez également le montant total et les dates de paiement indiqués dans les documents contractuels. Si les chiffres ne concordent pas ou si un coût n’est pas expliqué, demandez une réponse claire avant de vous fier à une estimation. Vous pourrez ainsi distinguer ce qui vous est prêté, ce dont vous disposerez et ce que vous devrez rembourser.
Sources et ressources
- Loans and credit for bank customers — Banco de España
- Consumer credit information — European Commission
- Financial education portal — Banco de España & CNMV