Una oferta puede indicar que te conceden una cantidad determinada y, sin embargo, el ingreso que aparece en tu cuenta ser menor. Para saber con cuánto dinero podrás contar desde el primer día, conviene distinguir el importe del préstamo de las posibles deducciones y de la suma que tendrás que devolver.
El importe neto recibido en un préstamo es, en términos prácticos, el dinero que queda efectivamente disponible para ti tras el desembolso. Revisarlo junto con el calendario de pagos y el total previsto de devolución ayuda a entender la operación completa, sin confundir cifras que cumplen funciones distintas.
Importe concedido, dinero ingresado y total a devolver
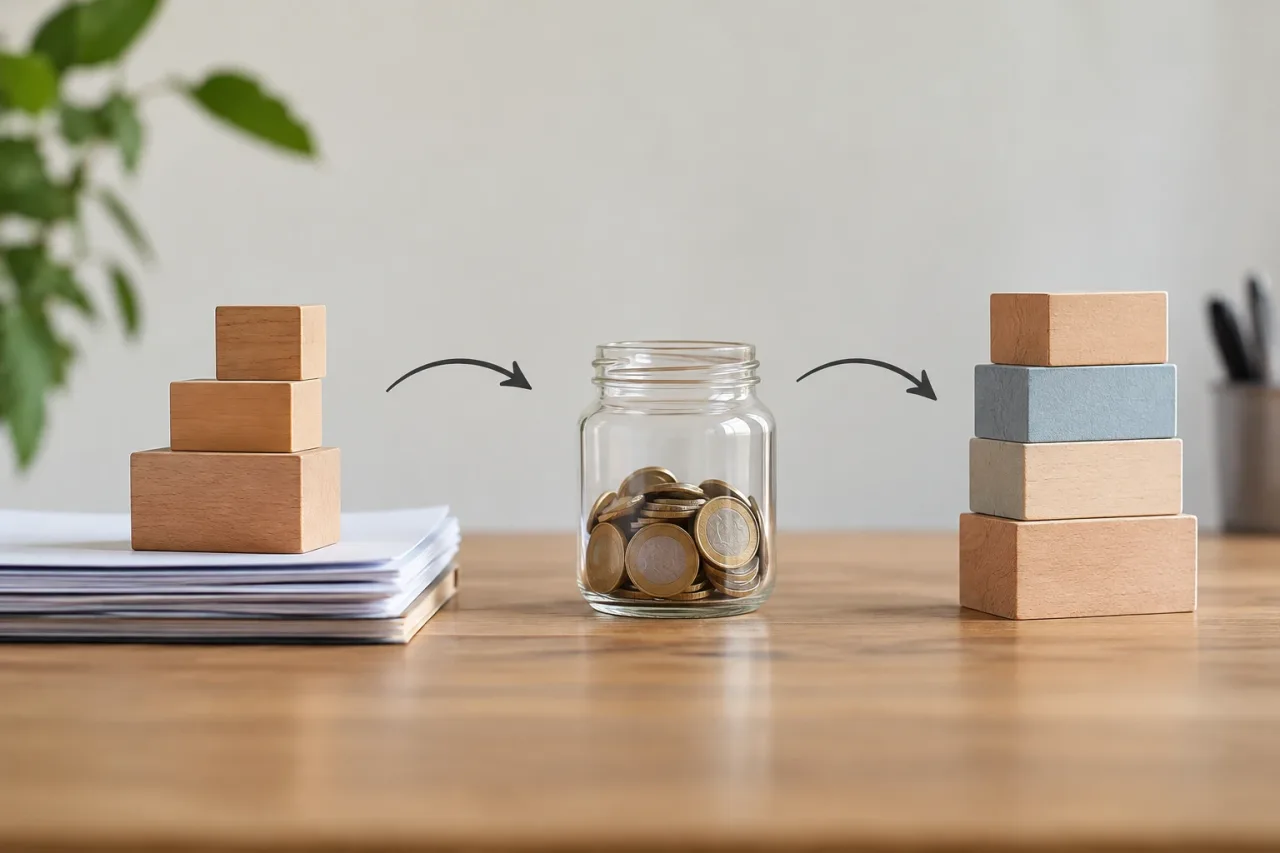
En la documentación pueden aparecer varios importes. Aunque estén relacionados, no significan lo mismo:
- Importe concedido o nominal: la cantidad que la entidad aprueba o presta, según la definición del contrato.
- Desembolso o cantidad ingresada: el dinero que se transfiere a tu cuenta, o que se entrega por otro medio.
- Total a devolver: la suma de los pagos previstos durante la vida del préstamo, de acuerdo con las condiciones y el calendario acordados.
El total a devolver puede incluir el capital y los costes aplicables conforme al contrato. Por ello, no es necesariamente igual al importe concedido. A su vez, el dinero ingresado puede ser inferior al nominal si se descuenta algún cargo al inicio. También puede coincidir con él si no se retiene nada en el desembolso, aunque existan otros costes que se cobren por separado o en cuotas.
Estas diferencias son importantes: una cifra informa sobre cuánto se presta, otra sobre la liquidez inicial y otra sobre el compromiso de pago previsto. Comparar solo el importe anunciado no permite saber cuánto tendrás disponible ni cuánto pagarás en conjunto.
Qué conceptos pueden reducir el desembolso inicial
El ingreso inicial puede reducirse por conceptos que el contrato o la oferta detallen expresamente. Según el producto y las condiciones, podrían incluir comisiones descontadas al desembolsar o el pago inicial de algún servicio asociado. La existencia, importe y tratamiento de cada concepto deben confirmarse en los documentos concretos; no todos los préstamos aplican las mismas deducciones.
Comprueba si cada coste se retiene del importe prestado, se añade al saldo financiado o se cobra mediante un cargo independiente. La diferencia cambia el dinero que llega a tu cuenta y puede afectar a lo que tendrás que pagar después. Una cantidad cobrada por separado no reduce necesariamente el ingreso del préstamo, aunque sí puede disminuir el dinero que tienes disponible una vez pagues ese cargo.
Busca el desglose de la operación en la oferta, la información previa, el contrato y el justificante del desembolso. Presta atención a palabras como «importe bruto», «importe neto», «comisión», «gasto», «servicio», «retención» o «cantidad a transferir». Si un concepto aparece sin explicación suficiente, solicita que aclaren a qué corresponde y cómo se cobra antes de basarte en esa cifra.
Ejemplo hipotético: reconstruir el importe neto
Imagina una oferta hipotética con un importe concedido de 5.000 euros y una comisión inicial de 150 euros que, según el desglose, se retiene en el momento de la entrega. El cálculo del ingreso sería:
5.000 euros de importe concedido − 150 euros retenidos = 4.850 euros ingresados
En este ejemplo, el importe neto recibido sería de 4.850 euros, no de 5.000. La operación no indica por sí sola cuánto habrá que devolver: para conocerlo hay que revisar las cuotas, los intereses y los demás costes que figuren en las condiciones. Si, también a modo ilustrativo, el total contractual de los pagos fuera de 5.480 euros, esa cifra sería distinta tanto del importe concedido como del dinero recibido.
La diferencia entre lo ingresado y lo devuelto no debe atribuirse a un único concepto sin revisar el desglose. En este supuesto, se han retenido 150 euros antes de entregar el dinero y, además, los pagos totales superan el importe nominal. Qué explica esa diferencia y cómo se calcula dependerá de las condiciones del préstamo.
Deducción del préstamo o pago por separado
Una deducción se resta del desembolso antes de que el dinero llegue a tu cuenta. Un pago separado, en cambio, se cobra mediante otra operación, por ejemplo, con un cargo independiente. En ese segundo caso, la transferencia del préstamo podría ser igual al importe concedido, pero tu disponibilidad efectiva bajaría cuando se realice el pago adicional.
También puede haber costes que se incorporen al saldo financiado. Eso no equivale a descontarlos del ingreso inicial: podrías recibir una cantidad y deber devolver una suma calculada sobre un saldo diferente, según lo pactado. No des por hecho que un cargo está incluido en la cuota, financiado o descontado; comprueba qué dice la documentación y pide una aclaración por escrito si no queda claro.
Para ordenar las cifras, anota por separado:
- El importe nominal indicado en la oferta y en el contrato.
- La cantidad exacta que se transferirá y la fecha prevista.
- Los cargos retenidos antes del desembolso.
- Los pagos que se cobrarán aparte y cuándo se aplican.
- El total previsto de devolución y el calendario de cuotas.
Preguntas útiles para revisar la documentación
Antes de contar con una cantidad concreta, verifica que todos los documentos se refieran a la misma versión de la oferta. Comprueba fechas, importes y condiciones, y plantea preguntas precisas si encuentras diferencias. Por ejemplo:
- ¿Cuál es el importe que se concede y cuál es el importe neto que se ingresará?
- ¿Qué conceptos se descuentan antes de la transferencia y cuáles se cobran aparte?
- ¿Hay cargos que se incorporan al saldo financiado? ¿Cómo se reflejan en las cuotas?
- ¿En qué fecha se realizará el desembolso y cuándo vence el primer pago?
- ¿Cuál es el total previsto de devolución según el calendario entregado?
- ¿Las cifras pueden cambiar si varían las fechas, se realizan pagos anticipados o se incumple una fecha de pago?
Estas preguntas no sustituyen la lectura del contrato, pero ayudan a localizar las cifras relevantes y a resolver ambigüedades antes de aceptar una operación. Conserva la oferta y el desglose que te hayan facilitado para poder compararlos con el contrato y, más tarde, con el ingreso y los cargos reales.
Lista de comprobación para comparar ofertas
Si revisas varias opciones, compara las condiciones sobre una base coherente. No enfrentes el importe nominal de una oferta con el ingreso neto de otra, ni compares una cuota aislada sin considerar el plazo y el número de pagos.
- Identifica el importe concedido en cada propuesta.
- Calcula el desembolso neto restando únicamente los importes que se retengan en origen.
- Anota por separado cualquier cargo que se cobre mediante otra operación.
- Revisa el calendario de pagos y el total a devolver indicado en los documentos.
- Confirma si las cifras dependen de condiciones, fechas o servicios específicos.
- Solicita aclaraciones sobre todo concepto que no puedas relacionar con un importe y una forma de cobro.
El dinero neto disponible puede ser una referencia útil para valorar si el préstamo cubre una necesidad concreta, mientras que el total de pagos permite entender el compromiso de devolución. Ninguna de esas cifras, por sí sola, resume todas las condiciones; conviene leerlas junto con el plazo, las cuotas y el resto de términos relevantes.
Las simulaciones no sustituyen las cifras contractuales
Una calculadora o una operación sencilla puede servir para organizar importes, pero solo ofrece una estimación cuando los datos son incompletos o provisionales. El resultado puede no incluir cargos, cambios de fecha u otras condiciones previstas en la oferta. Además, las denominaciones y la forma de presentar los conceptos pueden variar entre entidades y productos.
Antes de tomar una decisión, contrasta el dinero que esperas recibir con el desglose final y el justificante del desembolso. Confirma también el total y las fechas de pago que figuren en la documentación contractual. Si las cifras no coinciden o un coste no está explicado, pide una respuesta clara antes de basarte en una estimación. Así podrás separar lo que te prestan, lo que tendrás disponible y lo que asumirás devolver.
Fuentes y recursos
- Loans and credit for bank customers — Banco de España
- Consumer credit information — European Commission
- Financial education portal — Banco de España & CNMV