Uma oferta pode indicar que lhe concedem um determinado montante e, ainda assim, o valor que aparece na sua conta ser inferior. Para saber com quanto dinheiro poderá contar desde o primeiro dia, convém distinguir o montante do empréstimo das possíveis deduções e da quantia que terá de devolver.
O montante líquido recebido num empréstimo é, na prática, o dinheiro que fica efetivamente disponível para si após o desembolso. Analisá-lo em conjunto com o calendário de pagamentos e o total previsto a devolver ajuda a compreender a operação na íntegra, sem confundir valores com funções distintas.
Montante concedido, dinheiro recebido e total a devolver
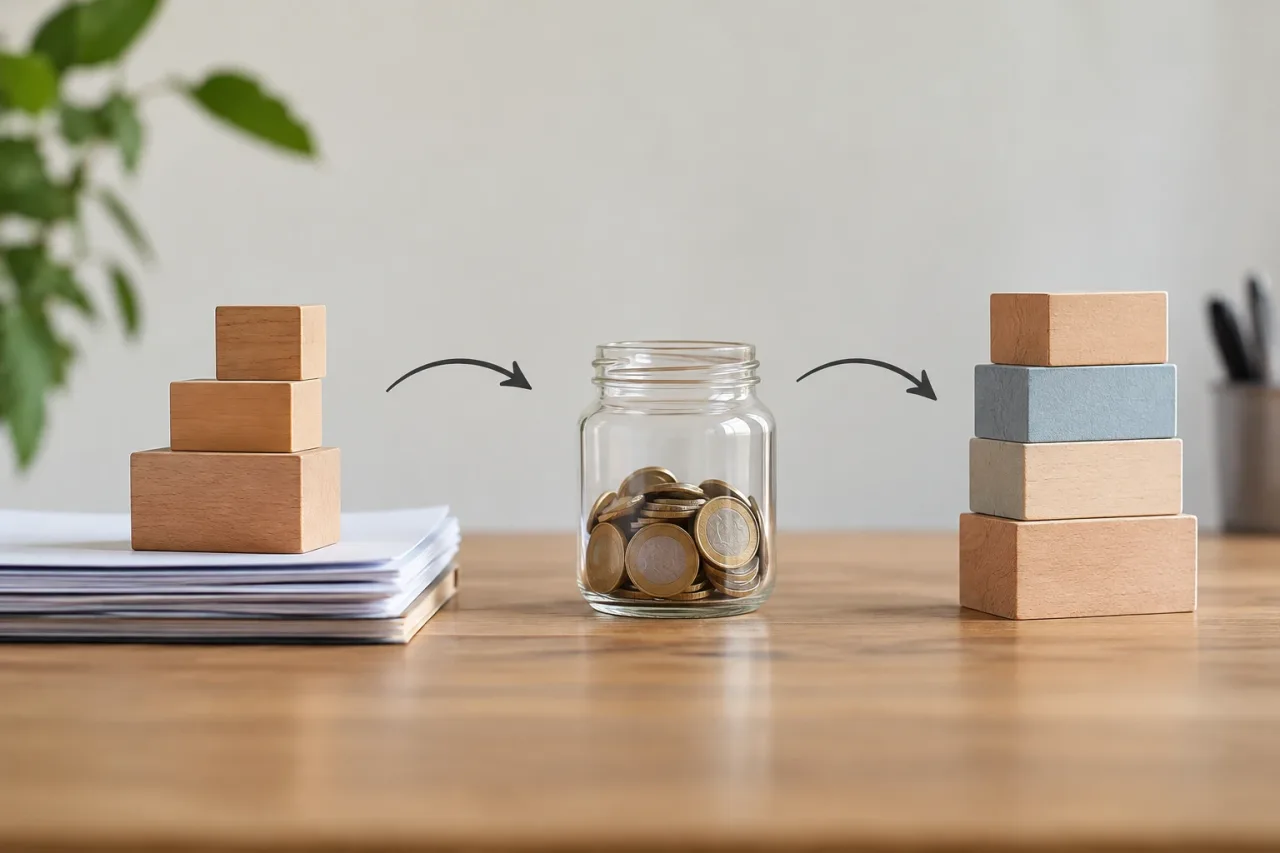
Na documentação podem aparecer vários montantes. Embora estejam relacionados, não significam o mesmo:
- Montante concedido ou nominal: a quantia que a entidade aprova ou empresta, de acordo com a definição do contrato.
- Desembolso ou quantia creditada: o dinheiro que é transferido para a sua conta ou entregue por outro meio.
- Total a devolver: a soma dos pagamentos previstos durante a vigência do empréstimo, de acordo com as condições e o calendário acordados.
O total a devolver pode incluir o capital e os custos aplicáveis nos termos do contrato. Por isso, não é necessariamente igual ao montante concedido. Por sua vez, o dinheiro recebido pode ser inferior ao montante nominal se algum encargo for deduzido no início. Também pode coincidir com esse montante se nada for retido no desembolso, mesmo que existam outros custos cobrados à parte ou em prestações.
Estas diferenças são importantes: um valor informa sobre quanto é emprestado, outro sobre a liquidez inicial e outro sobre o compromisso de pagamento previsto. Comparar apenas o montante anunciado não permite saber quanto terá disponível nem quanto pagará no total.
Que conceitos podem reduzir o desembolso inicial
O valor recebido inicialmente pode ser reduzido por conceitos que o contrato ou a oferta indiquem expressamente. Dependendo do produto e das condições, podem incluir comissões deduzidas no momento do desembolso ou o pagamento inicial de algum serviço associado. A existência, o montante e o tratamento de cada conceito devem ser confirmados nos documentos concretos; nem todos os empréstimos aplicam as mesmas deduções.
Verifique se cada custo é retido do montante emprestado, acrescentado ao saldo financiado ou cobrado através de um encargo independente. A diferença altera o dinheiro que chega à sua conta e pode afetar o que terá de pagar mais tarde. Uma quantia cobrada à parte não reduz necessariamente o valor recebido do empréstimo, embora possa diminuir o dinheiro que tem disponível depois de pagar esse encargo.
Procure a discriminação da operação na oferta, na informação pré-contratual, no contrato e no comprovativo do desembolso. Preste atenção a expressões como «montante bruto», «montante líquido», «comissão», «despesa», «serviço», «retenção» ou «quantia a transferir». Se um conceito surgir sem explicação suficiente, peça esclarecimentos sobre a que corresponde e como é cobrado antes de se basear nesse valor.
Exemplo hipotético: reconstituir o montante líquido
Imagine uma oferta hipotética com um montante concedido de 5.000 euros e uma comissão inicial de 150 euros que, de acordo com a discriminação, é retida no momento da entrega. O cálculo do valor recebido seria:
5.000 euros de montante concedido − 150 euros retidos = 4.850 euros recebidos
Neste exemplo, o montante líquido recebido seria de 4.850 euros, e não de 5.000. A operação, por si só, não indica quanto terá de devolver: para o saber, é necessário consultar as prestações, os juros e os restantes custos previstos nas condições. Se, também a título ilustrativo, o total contratual dos pagamentos fosse de 5.480 euros, esse valor seria diferente tanto do montante concedido como do dinheiro recebido.
A diferença entre o valor recebido e o valor devolvido não deve ser atribuída a um único conceito sem consultar a discriminação. Neste caso, foram retidos 150 euros antes da entrega do dinheiro e, além disso, o total dos pagamentos é superior ao montante nominal. O que explica essa diferença e como é calculada depende das condições do empréstimo.
Dedução do empréstimo ou pagamento à parte
Uma dedução é subtraída ao desembolso antes de o dinheiro chegar à sua conta. Um pagamento à parte, por outro lado, é cobrado através de outra operação, por exemplo, mediante um encargo independente. Nesse segundo caso, a transferência do empréstimo pode corresponder ao montante concedido, mas o dinheiro efetivamente disponível diminuirá quando o pagamento adicional for efetuado.
Também pode haver custos incorporados no saldo financiado. Isso não equivale a deduzi-los do valor recebido inicialmente: poderá receber uma quantia e ter de devolver um montante calculado com base num saldo diferente, conforme o que tiver sido acordado. Não parta do princípio de que um encargo está incluído na prestação, é financiado ou foi deduzido; verifique o que diz a documentação e peça um esclarecimento por escrito se não for claro.
Para organizar os valores, anote separadamente:
- O montante nominal indicado na oferta e no contrato.
- A quantia exata que será transferida e a data prevista.
- Os encargos retidos antes do desembolso.
- Os pagamentos que serão cobrados à parte e quando se aplicam.
- O total previsto a devolver e o calendário das prestações.
Perguntas úteis para analisar a documentação
Antes de contar com uma quantia concreta, confirme se todos os documentos dizem respeito à mesma versão da oferta. Verifique as datas, os montantes e as condições, e faça perguntas específicas se encontrar diferenças. Por exemplo:
- Qual é o montante concedido e qual é o montante líquido que será creditado?
- Que conceitos são deduzidos antes da transferência e quais são cobrados à parte?
- Há encargos incorporados no saldo financiado? Como se refletem nas prestações?
- Em que data será feito o desembolso e quando vence o primeiro pagamento?
- Qual é o total previsto a devolver de acordo com o calendário fornecido?
- Os valores podem mudar se as datas forem alteradas, se forem feitos pagamentos antecipados ou se uma data de pagamento não for cumprida?
Estas perguntas não substituem a leitura do contrato, mas ajudam a localizar os valores relevantes e a esclarecer ambiguidades antes de aceitar uma operação. Guarde a oferta e a discriminação que lhe foram fornecidas para as poder comparar com o contrato e, mais tarde, com o valor recebido e os encargos efetivamente cobrados.
Lista de verificação para comparar ofertas
Se estiver a analisar várias opções, compare as condições com base num critério coerente. Não compare o montante nominal de uma oferta com o montante líquido de outra, nem compare uma prestação isolada sem ter em conta o prazo e o número de pagamentos.
- Identifique o montante concedido em cada proposta.
- Calcule o desembolso líquido subtraindo apenas os valores retidos na origem.
- Anote separadamente qualquer encargo cobrado através de outra operação.
- Analise o calendário de pagamentos e o total a devolver indicado nos documentos.
- Confirme se os valores dependem de condições, datas ou serviços específicos.
- Peça esclarecimentos sobre qualquer conceito que não consiga associar a um montante e a uma forma de cobrança.
O dinheiro líquido disponível pode ser uma referência útil para avaliar se o empréstimo cobre uma necessidade concreta, enquanto o total dos pagamentos permite compreender o compromisso de devolução. Nenhum desses valores, por si só, resume todas as condições; convém analisá-los em conjunto com o prazo, as prestações e os restantes termos relevantes.
As simulações não substituem os valores contratuais
Uma calculadora ou uma operação simples pode ajudar a organizar os montantes, mas só oferece uma estimativa quando os dados são incompletos ou provisórios. O resultado pode não incluir encargos, alterações de datas ou outras condições previstas na oferta. Além disso, as designações e a forma de apresentar os conceitos podem variar entre entidades e produtos.
Antes de tomar uma decisão, compare o dinheiro que espera receber com a discriminação final e o comprovativo do desembolso. Confirme também o total e as datas de pagamento que constam da documentação contratual. Se os valores não coincidirem ou um custo não estiver explicado, peça uma resposta clara antes de se basear numa estimativa. Assim, poderá distinguir o que lhe emprestam, o que terá disponível e o que assumirá devolver.
Fontes e recursos
- Loans and credit for bank customers — Banco de España
- Consumer credit information — European Commission
- Financial education portal — Banco de España & CNMV