Un acquisto rilevante non consiste sempre nell’acquistare un unico bene. Può includere un prodotto principale, trasporto, installazione, accessori, servizi iniziali, manutenzione o spese che saranno note con precisione soltanto in seguito. Quando si riceve un preventivo complessivo, è facile considerare tutte queste voci come un’unica necessità e valutare di finanziare l’intero importo. Tuttavia, finanziare un acquisto composto richiede di separare decisioni che hanno urgenza, durata e utilità differenti.
L’obiettivo non è presumere che finanziare sia sempre conveniente o sconveniente. Si tratta di sapere cosa si sta realmente pagando, quale parte consente di utilizzare il bene fin dal primo giorno e quale parte potrebbe essere ridotta, coperta con i risparmi o rimandata a un altro momento. Un dettaglio chiaro consente inoltre di confrontare i preventivi e comprendere meglio l’impegno di pagamento prima di firmare.
Che cos’è un acquisto composto e perché conviene scomporlo
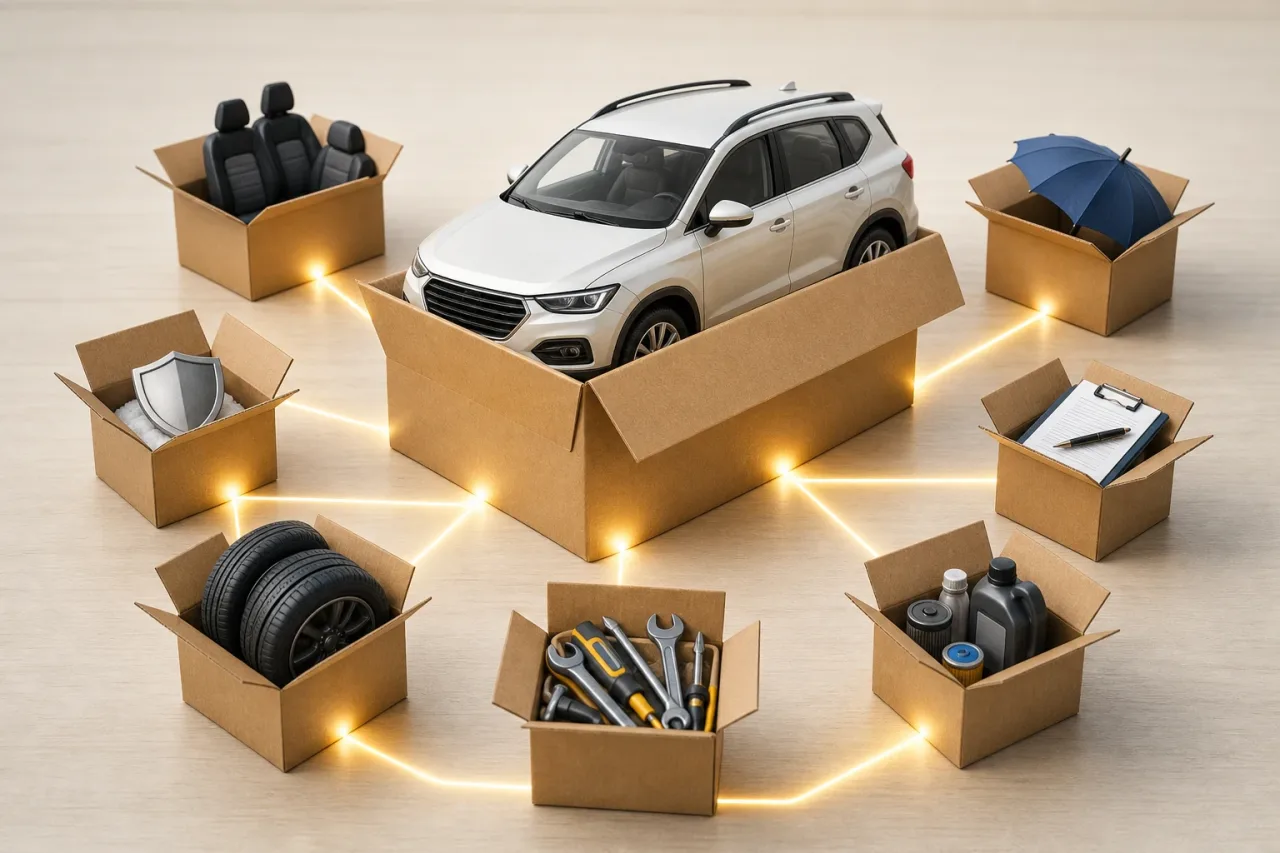
Un acquisto composto riunisce più elementi in un’unica operazione. Per esempio, l’acquisto di un veicolo può includere dotazioni aggiuntive, assicurazione, pratiche amministrative o manutenzione. Un trasloco può comprendere trasporto, montaggio, arredamento e piccole riparazioni. Un’attrezzatura per la casa o per un’attività professionale può aggiungere installazione, materiali di consumo, formazione ed estensioni del servizio.
Il prezzo totale può nascondere il fatto che le voci non svolgono la stessa funzione. Il prodotto principale può essere necessario immediatamente, mentre un complemento migliora l’esperienza ma non ne impedisce l’uso. A sua volta, un costo di installazione può essere indispensabile, ma una contingente stimata non equivale a un articolo che debba essere acquistato ora.
Quando tutto viene raggruppato in un’unica cifra, gli extra possono sembrare poco importanti rispetto al totale. Tuttavia, se vengono inclusi in un finanziamento, possono anch’essi generare interessi o allungare il periodo di rimborso. Inoltre, alcuni accessori o servizi possono smettere di essere utili molto prima che il debito sia stato interamente rimborsato.
Gli strati del preventivo: dal necessario all’incerto
Prima di valutare la modalità di pagamento, è opportuno richiedere o predisporre un preventivo con voci separate. Non è ancora necessario decidere se ciascuna sarà pagata in contanti o mediante finanziamento. Il primo passo è comprendere il costo e la funzione di ciascun elemento.
- Elemento principale: il bene o servizio centrale che motiva l’acquisto.
- Costi necessari per utilizzarlo: consegna, installazione, adattamento, messa in funzione o materiali indispensabili.
- Servizi associati: montaggio, configurazione, formazione, manutenzione iniziale o garanzie aggiuntive, quando offerti separatamente.
- Extra e miglioramenti: accessori, finiture, ampliamenti o prestazioni che apportano comodità, estetica o prestazioni aggiuntive.
- Contingente o riserva: un importo previsto per imprevisti, variazioni dell’ambito o spese non ancora confermate.
Questa classificazione non intende etichettare una voce come buona o cattiva. Un servizio di installazione può essere essenziale in un caso e superfluo in un altro. Ciò che conta è documentare perché viene incluso e cosa accadrebbe se fosse rinviato. Se il fornitore non offre un dettaglio sufficiente, può essere utile richiederlo per iscritto e chiedere quali voci siano obbligatorie, quali possano essere acquistate in seguito e quali abbiano un prezzo stimato.
Indispensabile, utile e rinviabile: domande per ogni voce
Un modo pratico per ordinare un acquisto è creare tre scenari. Il minimo funzionale raccoglie ciò che è indispensabile per disporre del bene e utilizzarlo in modo sicuro o adeguato. Il completo ragionevole aggiunge gli elementi che apportano un valore chiaro e prevedibile fin dall’inizio. L’ampliato include miglioramenti, preferenze ed extra che possono attendere.
Per classificare ciascun elemento, queste domande possono essere utili:
- Questa voce impedisce di utilizzare il prodotto principale se non viene acquistata ora?
- Esiste un’alternativa temporanea, più semplice o meno costosa?
- Quale costo comporterebbe rimandarla e sarebbe sostenibile?
- Per quanto tempo si prevede che sia utile rispetto al periodo di pagamento?
- È un prezzo fisso o una stima che può cambiare?
- Può essere acquistata separatamente in un secondo momento senza conseguenze rilevanti?
L’urgenza merita un’attenzione particolare. Qualcosa può essere desiderabile e, comunque, non urgente. È inoltre opportuno distinguere tra necessità operativa e preferenza. Per esempio, se un’apparecchiatura domestica richiede una connessione o un’installazione per funzionare, tale costo può rientrare nel minimo funzionale. Al contrario, un miglioramento estetico o una prestazione che non incide sull’uso di base si colloca solitamente meglio nello scenario ampliato.
Un preventivo unico semplifica il processo di acquisto, ma non sostituisce la decisione di stabilire le priorità per ogni voce.
Decidere quale importo finanziare, pagare con i risparmi o rinviare
Una volta definiti gli scenari, si può valutare quale importo, se del caso, abbia senso finanziare. La risposta dipenderà dal reddito, dagli altri impegni, dai risparmi disponibili, dalla stabilità della situazione personale e dalle condizioni concrete del finanziamento. Non è necessario che ogni acquisto venga gestito con un’unica fonte di pagamento.
In termini generali, è opportuno considerare separatamente tre possibili destinazioni. La parte indispensabile e dal prezzo noto può essere analizzata come possibile importo da finanziare. I costi piccoli, prevedibili e imminenti possono essere pagati con i risparmi se ciò non lascia la persona senza margine per le spese abituali. Gli extra rinviabili possono rimanere fuori dall’operazione finché non vi sia disponibilità o non venga confermata la loro necessità.
È importante non confondere una riserva con denaro destinato automaticamente ad ampliare l’acquisto. Una riserva serve ad affrontare scostamenti plausibili, non a giustificare accessori non prioritari. Se nel prestito viene incluso un importo per imprevisti non definiti, si corre il rischio di trasformare l’incertezza in debito fin dal primo giorno.
Come stabilire una riserva separata senza trasformarla in un extra
Le spese incerte sono frequenti, soprattutto quando sono previste installazione, piccole ristrutturazioni, trasporto o adattamento. La prudenza non consiste necessariamente nell’aggiungere una cifra generica al preventivo finanziato, bensì nell’identificare le ipotesi che potrebbero generare un costo aggiuntivo.
Può essere utile predisporre un elenco semplice: quale imprevisto viene considerato, perché potrebbe verificarsi, quali prove esistono della sua possibilità e come verrebbe coperto. Se l’importo non è confermato, dovrebbe figurare come riserva separata dal preventivo accettato. In questo modo si evita di presentare una stima come se fosse un costo certo.
È inoltre opportuno stabilire un limite e verificare se rimane un saldo della riserva al termine dell’acquisto. Se non viene utilizzata, non si sarà trasformata in una voce di debito non necessaria. Se viene utilizzata, sarà più facile verificare a cosa è stata destinata. Conservare comunicazioni, preventivi rivisti e fatture aiuta a mantenere tale tracciabilità.
L’effetto di finanziare piccole voci per un periodo lungo
Una piccola voce può sembrare irrilevante guardando la rata mensile, ma deve essere valutata nel contesto del costo totale e della durata del prestito. Aggiungendo extra al capitale finanziato, non aumentano soltanto la rata o la durata: può aumentare anche il costo degli interessi, secondo le condizioni applicabili.
Prima di accettare un finanziamento collegato a un preventivo completo, è opportuno verificare l’importo finanziato, la durata, la rata, il costo totale del credito e le conseguenze della modifica o della cancellazione di uno dei servizi inclusi. Il confronto deve essere effettuato tra opzioni equivalenti: stesso importo, durata simile e medesime voci. Una rata più bassa non dimostra di per sé che l’opzione sia meno costosa, poiché potrebbe dipendere da una durata più lunga.
È inoltre ragionevole chiedersi se si continuerà a pagare per un complemento quando non sarà più utile, sarà deteriorato o avrà perso rilevanza. Questa domanda è particolarmente importante per accessori a rapido consumo, servizi iniziali o elementi facilmente sostituibili.
Esempio ipotetico: apparecchiatura domestica con installazione e complementi
Immaginiamo l’acquisto di un’apparecchiatura domestica che necessita di consegna e installazione. Il preventivo include l’apparecchiatura principale, il ritiro di quella precedente, l’installazione, un’estensione del servizio, accessori aggiuntivi e un importo stimato per un possibile adattamento dello spazio.
Il minimo funzionale potrebbe comprendere l’apparecchiatura, la consegna e l’installazione, se quest’ultima è necessaria per utilizzarla correttamente. Il ritiro dell’apparecchiatura precedente potrebbe essere incluso se non esiste un’alternativa pratica. L’estensione del servizio richiederebbe una valutazione separata delle sue condizioni, esclusioni e durata. Gli accessori potrebbero essere rimandati se l’uso di base non dipende da essi. L’adattamento dello spazio non dovrebbe essere trattato come un costo definitivo finché non si sappia se sia realmente necessario e quale sarà il suo prezzo.
Questo esempio non indica quale decisione prendere, ma come evitare che una cifra complessiva cancelli differenze importanti. Il risultato può essere un importo minore da finanziare, una riserva meglio identificata o la decisione di attendere prima di acquistare determinati elementi.
Documentazione e verifiche prima di firmare
La verifica finale dovrebbe concentrarsi sia sul preventivo sia sul contratto di finanziamento. È opportuno conservare il dettaglio, verificare quali voci siano obbligatorie, confermare i servizi inclusi e controllare se esistano condizioni per modifiche, resi o cancellazioni.
- Il preventivo identifica separatamente ogni prodotto e servizio?
- È stato distinto ciò che è obbligatorio da ciò che è facoltativo?
- La riserva è documentata separatamente dagli extra?
- Si conosce l’importo totale da restituire, oltre alla rata?
- La durata è correlata all’utilità prevista di ciò che viene finanziato?
- Sono state lette le condizioni dei servizi, delle garanzie e delle possibili cancellazioni?
Finanziare un acquisto composto con criterio inizia riducendo la complessità. Separare ciò che è indispensabile, utile, rinviabile e incerto consente di prendere una decisione più informata ed evitare che un preventivo facile da accettare diventi un obbligo di pagamento maggiore del previsto.
Fonti e risorse
- Loans and credit for bank customers — Banco de España
- Consumer credit information — European Commission
- Financial education portal — Banco de España & CNMV