Eine bedeutende Anschaffung besteht nicht immer nur aus dem Erwerb eines einzelnen Gegenstands. Sie kann ein Hauptprodukt, Transport, Installation, Zubehör, anfängliche Dienstleistungen, Wartung oder Kosten umfassen, die erst später genau bekannt sind. Bei Erhalt eines Gesamtangebots ist es leicht, all diese Posten als einen einzigen Bedarf zu behandeln und eine Finanzierung des Gesamtbetrags in Erwägung zu ziehen. Die Finanzierung einer zusammengesetzten Anschaffung erfordert jedoch, Entscheidungen mit unterschiedlicher Dringlichkeit, Dauer und Nutzen voneinander zu trennen.
Das Ziel ist nicht, davon auszugehen, dass eine Finanzierung immer sinnvoll oder nicht sinnvoll ist. Es geht darum zu wissen, wofür tatsächlich gezahlt wird, welcher Teil die Nutzung des Gegenstands vom ersten Tag an ermöglicht und welcher Teil reduziert, aus Ersparnissen gedeckt oder auf einen späteren Zeitpunkt verschoben werden könnte. Eine klare Aufschlüsselung ermöglicht außerdem den Vergleich von Angeboten und ein besseres Verständnis der Zahlungsverpflichtung vor der Unterzeichnung.
Was ist eine zusammengesetzte Anschaffung und warum sollte sie aufgeschlüsselt werden?
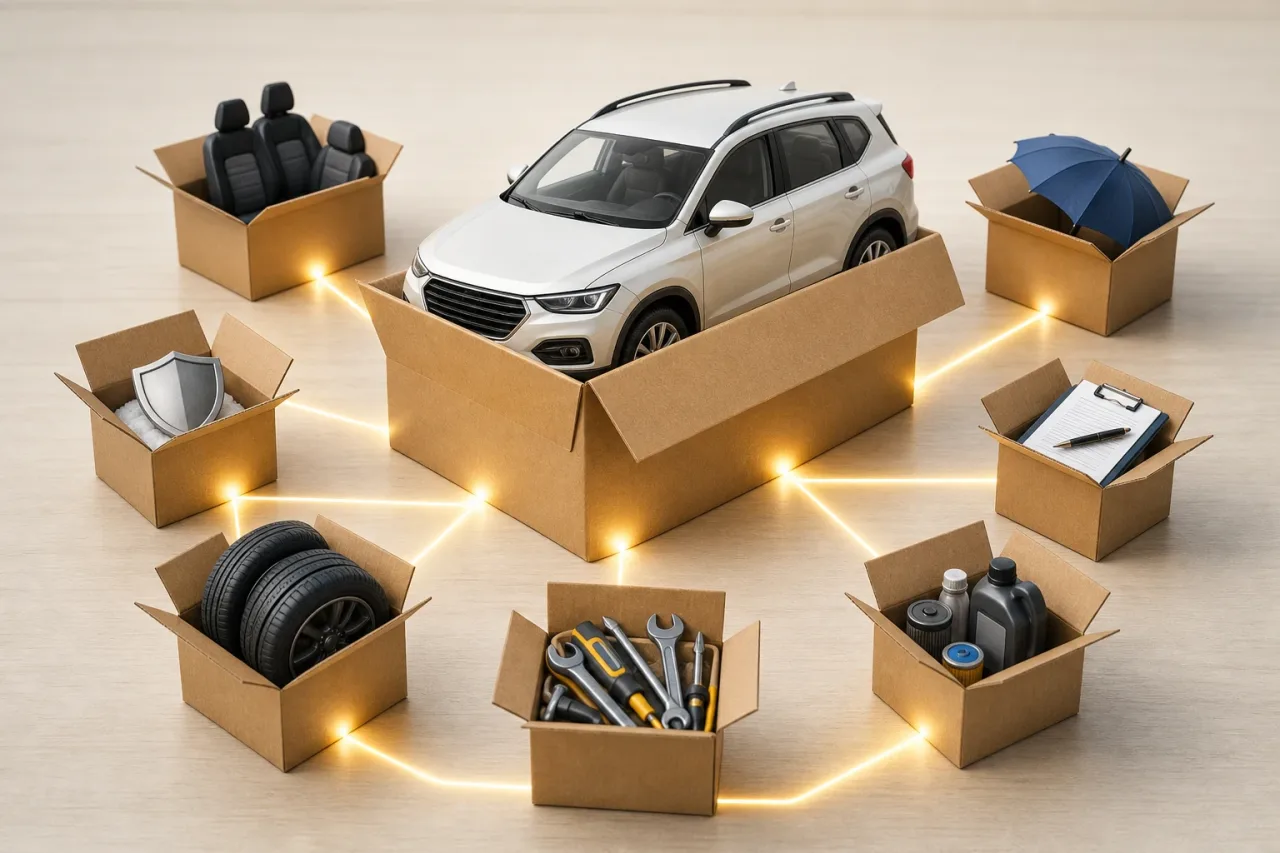
Eine zusammengesetzte Anschaffung fasst mehrere Elemente in einem einzigen Vorgang zusammen. So kann etwa der Kauf eines Fahrzeugs Zusatzausstattung, Versicherung, Formalitäten oder Wartung umfassen. Ein Umzug kann Transport, Montage, Möbel und kleinere Reparaturen einschließen. Ein Gerät für den Haushalt oder für eine berufliche Tätigkeit kann Installation, Verbrauchsmaterialien, Schulungen und Serviceerweiterungen beinhalten.
Der Gesamtpreis kann verdecken, dass die einzelnen Posten nicht dieselbe Funktion erfüllen. Das Hauptprodukt kann sofort erforderlich sein, während eine Ergänzung die Nutzung verbessert, sie aber nicht verhindert. Ebenso kann ein Installationsaufwand unverzichtbar sein, während ein geschätzter unvorhergesehener Aufwand nicht mit einem Artikel gleichzusetzen ist, der jetzt gekauft werden muss.
Wenn alles zu einer einzigen Summe zusammengefasst wird, können Extras im Verhältnis zum Gesamtbetrag unbedeutend erscheinen. Werden sie jedoch in eine Finanzierung einbezogen, können auch dafür Zinsen anfallen oder sich die Rückzahlungsdauer verlängern. Außerdem können manche Zubehörteile oder Dienstleistungen bereits lange vor vollständiger Rückzahlung der Schuld ihren Nutzen verlieren.
Die Ebenen des Angebots: vom Notwendigen bis zum Ungewissen
Bevor die Zahlungsform bewertet wird, ist es sinnvoll, ein Angebot mit getrennten Posten anzufordern oder zu erstellen. Es muss noch nicht entschieden werden, ob jeder einzelne Posten bar oder mittels Finanzierung bezahlt wird. Der erste Schritt besteht darin, die Kosten und die Funktion jedes einzelnen Konzepts zu verstehen.
- Hauptelement: der zentrale Gegenstand oder die zentrale Dienstleistung, die den Kauf veranlasst.
- Für die Nutzung notwendige Kosten: Lieferung, Installation, Anpassung, Inbetriebnahme oder unverzichtbare Materialien.
- Zugehörige Dienstleistungen: Montage, Konfiguration, Schulung, anfängliche Wartung oder zusätzliche Garantien, sofern sie separat angeboten werden.
- Extras und Verbesserungen: Zubehör, Ausführungen, Erweiterungen oder Leistungen, die zusätzlichen Komfort, Ästhetik oder Leistung bieten.
- Unvorhergesehenes oder Rücklage: ein Betrag für unvorhergesehene Ereignisse, Änderungen des Umfangs oder noch nicht bestätigte Ausgaben.
Diese Einteilung soll einen Posten nicht als gut oder schlecht kennzeichnen. Eine Installationsleistung kann in einem Fall wesentlich und in einem anderen entbehrlich sein. Entscheidend ist, zu dokumentieren, warum sie einbezogen wird und was geschehen würde, wenn sie verschoben würde. Bietet der Anbieter keine ausreichende Aufschlüsselung an, kann es sinnvoll sein, diese schriftlich anzufordern und zu fragen, welche Posten verpflichtend sind, welche später beauftragt werden können und für welche ein geschätzter Preis gilt.
Unverzichtbar, sinnvoll und aufschiebbar: Fragen zu jedem Posten
Eine praktische Methode zur Strukturierung einer Anschaffung besteht darin, drei Szenarien zu erstellen. Das funktionale Minimum umfasst alles, was unverzichtbar ist, um den Gegenstand zu besitzen und ihn sicher oder angemessen zu nutzen. Die vernünftige Komplettlösung ergänzt Elemente, die von Anfang an einen klaren und vorhersehbaren Nutzen bieten. Die erweiterte Lösung umfasst Verbesserungen, Vorlieben und Extras, die warten können.
Zur Einordnung jedes einzelnen Postens können diese Fragen helfen:
- Verhindert dieser Posten die Nutzung des Hauptprodukts, wenn er nicht sofort gekauft wird?
- Gibt es eine vorübergehende, einfachere oder kostengünstigere Alternative?
- Welche Kosten würde eine Verschiebung verursachen, und wären diese tragbar?
- Wie lange wird der Nutzen voraussichtlich anhalten, verglichen mit der Zahlungsdauer?
- Handelt es sich um einen Festpreis oder um eine Schätzung, die sich ändern kann?
- Kann der Posten später separat und ohne wesentliche Nachteile erworben werden?
Der Dringlichkeit gebührt besondere Aufmerksamkeit. Etwas kann wünschenswert und dennoch nicht dringend sein. Ebenso ist es sinnvoll, zwischen betrieblicher Notwendigkeit und einer Präferenz zu unterscheiden. Benötigt beispielsweise ein Haushaltsgerät einen Anschluss oder eine Installation, um zu funktionieren, kann dieser Aufwand Teil des funktionalen Minimums sein. Eine ästhetische Verbesserung oder eine Leistung, die die grundlegende Nutzung nicht beeinträchtigt, passt dagegen eher in das erweiterte Szenario.
Ein einheitliches Angebot vereinfacht den Kaufprozess, ersetzt aber nicht die Entscheidung, jeden einzelnen Posten zu priorisieren.
Entscheiden, welchen Betrag finanzieren, aus Ersparnissen zahlen oder aufschieben
Sobald die Szenarien festgelegt sind, kann bewertet werden, welcher Betrag – falls überhaupt einer – sinnvoll finanziert werden kann. Die Antwort hängt von Einkommen, anderen Verpflichtungen, verfügbaren Ersparnissen, der Stabilität der persönlichen Situation und den konkreten Finanzierungsbedingungen ab. Nicht jede Anschaffung muss über eine einzige Zahlungsquelle abgewickelt werden.
Im Allgemeinen ist es sinnvoll, drei mögliche Verwendungszwecke getrennt zu betrachten. Der unverzichtbare Teil mit bekanntem Preis kann als möglicher Finanzierungsbetrag geprüft werden. Kleine, vorhersehbare und zeitnah anfallende Kosten können aus Ersparnissen bezahlt werden, sofern dadurch kein Spielraum für die üblichen Ausgaben verloren geht. Aufschiebbare Extras können außerhalb des Vorgangs bleiben, bis Mittel verfügbar sind oder sich ihre Notwendigkeit bestätigt.
Wichtig ist, eine Rücklage nicht mit Geld zu verwechseln, das automatisch zur Erweiterung der Anschaffung vorgesehen ist. Eine Rücklage dient dazu, plausible Abweichungen aufzufangen, und nicht dazu, nicht prioritäres Zubehör zu rechtfertigen. Wird ein Betrag für nicht definierte unvorhergesehene Kosten in das Darlehen aufgenommen, besteht das Risiko, Unsicherheit vom ersten Tag an in Schulden umzuwandeln.
Eine getrennte Rücklage festlegen, ohne sie zu einem Extra zu machen
Ungewisse Ausgaben kommen häufig vor, insbesondere bei Installation, kleineren Renovierungen, Transport oder Anpassungen. Umsicht bedeutet nicht zwingend, eine pauschale Summe zum finanzierten Angebot hinzuzufügen, sondern die Annahmen zu identifizieren, die zusätzliche Kosten verursachen könnten.
Es kann hilfreich sein, eine einfache Liste zu erstellen: Welcher unvorhergesehene Fall wird berücksichtigt, warum könnte er eintreten, welche Hinweise sprechen dafür, dass er möglich ist, und wie würde er gedeckt? Ist der Betrag nicht bestätigt, sollte er getrennt vom angenommenen Angebot als Rücklage ausgewiesen werden. So wird vermieden, eine Schätzung als festen Kostenpunkt darzustellen.
Ebenso ist es sinnvoll, eine Obergrenze festzulegen und nach Abschluss der Anschaffung zu prüfen, ob noch ein Rücklagenbetrag übrig ist. Wird die Rücklage nicht genutzt, ist daraus kein unnötiger Schuldenposten geworden. Wird sie genutzt, lässt sich leichter nachvollziehen, wofür sie verwendet wurde. Das Aufbewahren von Mitteilungen, überarbeiteten Angeboten und Rechnungen hilft, diese Nachvollziehbarkeit zu wahren.
Die Auswirkungen der Finanzierung kleiner Posten über eine lange Laufzeit
Ein kleiner Posten kann bei Betrachtung der monatlichen Rate unbedeutend wirken, sollte aber im Zusammenhang mit den Gesamtkosten und der Darlehenslaufzeit beurteilt werden. Werden Extras zum finanzierten Kapital hinzugefügt, steigen nicht nur die Rate oder die Laufzeit: Je nach geltenden Bedingungen können auch die Zinskosten steigen.
Vor der Annahme einer an ein vollständiges Angebot gebundenen Finanzierung sollten der Finanzierungsbetrag, die Laufzeit, die Rate, die Gesamtkosten des Kredits und die Folgen einer Änderung oder Kündigung einzelner enthaltener Dienstleistungen geprüft werden. Verglichen werden sollten gleichwertige Optionen: derselbe Betrag, eine ähnliche Laufzeit und dieselben Posten. Eine niedrigere Rate beweist für sich allein nicht, dass die Option günstiger ist, da sie auf einer längeren Laufzeit beruhen kann.
Es ist zudem angemessen zu fragen, ob noch für eine Ergänzung gezahlt wird, wenn sie nicht mehr nützlich ist, beschädigt wurde oder an Bedeutung verloren hat. Diese Frage ist besonders wichtig bei Zubehör mit kurzer Nutzungsdauer, anfänglichen Dienstleistungen oder Elementen, die leicht ersetzt werden können.
Hypothetisches Beispiel: Haushaltsgerät mit Installation und Ergänzungen
Stellen wir uns den Kauf eines Haushaltsgeräts vor, das Lieferung und Installation benötigt. Das Angebot umfasst das Hauptgerät, die Entsorgung des alten Geräts, die Installation, eine Serviceerweiterung, zusätzliches Zubehör und einen geschätzten Betrag für eine mögliche Anpassung des Aufstellorts.
Das funktionale Minimum könnte das Gerät, die Lieferung und die Installation enthalten, sofern diese für die ordnungsgemäße Nutzung erforderlich ist. Die Entsorgung des alten Geräts könnte einbezogen werden, wenn es keine praktikable Alternative gibt. Die Serviceerweiterung würde eine getrennte Bewertung ihrer Bedingungen, Ausschlüsse und Dauer erfordern. Das Zubehör könnte auf später verschoben werden, wenn die grundlegende Nutzung nicht davon abhängt. Die Anpassung des Aufstellorts sollte nicht als endgültiger Kostenpunkt behandelt werden, solange nicht feststeht, ob sie tatsächlich notwendig ist und wie hoch ihr Preis sein wird.
Dieses Beispiel gibt nicht vor, welche Entscheidung zu treffen ist, sondern zeigt, wie verhindert werden kann, dass eine Gesamtsumme wichtige Unterschiede verwischt. Das Ergebnis kann ein niedrigerer zu finanzierender Betrag, eine klarer abgegrenzte Rücklage oder die Entscheidung sein, mit der Beauftragung bestimmter Elemente zu warten.
Unterlagen und Prüfungen vor der Unterzeichnung
Die abschließende Prüfung sollte sich sowohl auf das Angebot als auch auf den Finanzierungsvertrag konzentrieren. Es ist sinnvoll, die Aufschlüsselung aufzubewahren, zu überprüfen, welche Posten verpflichtend sind, die enthaltenen Dienstleistungen zu bestätigen und zu prüfen, ob Bedingungen für Änderungen, Rückgaben oder Kündigungen bestehen.
- Weist das Angebot jedes Produkt und jede Dienstleistung separat aus?
- Wurde zwischen Pflichtbestandteilen und optionalen Bestandteilen unterschieden?
- Ist die Rücklage getrennt von den Extras dokumentiert?
- Ist neben der Rate auch der insgesamt zurückzuzahlende Betrag bekannt?
- Steht die Laufzeit im Verhältnis zum erwarteten Nutzen des Finanzierten?
- Wurden die Bedingungen für Dienstleistungen, Garantien und mögliche Kündigungen gelesen?
Eine zusammengesetzte Anschaffung mit Augenmaß zu finanzieren beginnt damit, die Komplexität zu reduzieren. Die Trennung zwischen Unverzichtbarem, Sinnvollem, Aufschiebbarem und Ungewissem ermöglicht eine fundiertere Entscheidung und hilft zu vermeiden, dass ein leicht anzunehmendes Angebot zu einer höheren Zahlungsverpflichtung als erwartet wird.
Quellen und Ressourcen
- Loans and credit for bank customers — Banco de España
- Consumer credit information — European Commission
- Financial education portal — Banco de España & CNMV