Una compra relevante no siempre consiste en adquirir un único bien. Puede incluir un producto principal, transporte, instalación, accesorios, servicios iniciales, mantenimiento o gastos que solo se conocerán con precisión más adelante. Al recibir un presupuesto conjunto, es fácil tratar todas esas partidas como una sola necesidad y plantearse financiar el importe completo. Sin embargo, financiar una compra compuesta exige separar decisiones que tienen distinta urgencia, duración y utilidad.
El objetivo no es asumir que financiar es siempre conveniente o inconveniente. Se trata de saber qué se está pagando realmente, qué parte permite usar el bien desde el primer día y qué parte podría reducirse, cubrirse con ahorro o dejarse para otro momento. Un desglose claro también permite comparar presupuestos y comprender mejor el compromiso de pago antes de firmar.
Qué es una compra compuesta y por qué conviene desglosarla
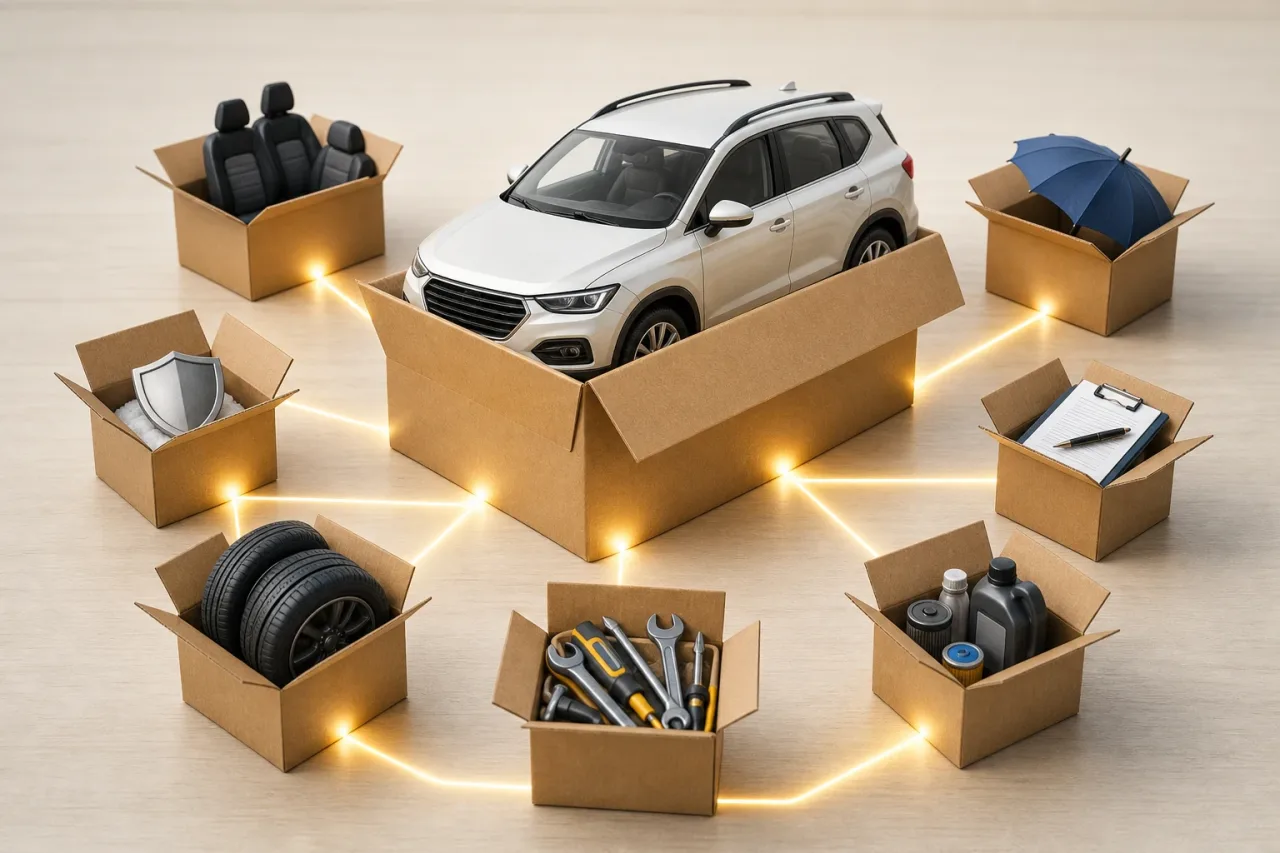
Una compra compuesta reúne varios elementos bajo una misma operación. Por ejemplo, la adquisición de un vehículo puede incorporar equipamiento adicional, seguro, trámites o mantenimiento. Una mudanza puede incluir transporte, montaje, mobiliario y pequeños arreglos. Un equipo para el hogar o para una actividad profesional puede sumar instalación, consumibles, formación y extensiones de servicio.
El precio total puede ocultar que las partidas no cumplen la misma función. El producto principal puede ser necesario de inmediato, mientras que un complemento mejora la experiencia pero no impide el uso. A su vez, un coste de instalación puede ser indispensable, pero una contingencia estimada no equivale a un artículo que deba comprarse ahora.
Cuando todo se agrupa en una única cifra, los extras pueden parecer poco importantes frente al total. No obstante, si se incorporan a una financiación, también pueden generar intereses o alargar el plazo de devolución. Además, algunos accesorios o servicios pueden dejar de ser útiles bastante antes de que termine de pagarse la deuda.
Las capas del presupuesto: de lo necesario a lo incierto
Antes de valorar la forma de pago, conviene pedir o elaborar un presupuesto con partidas separadas. No hace falta decidir todavía si cada una se pagará al contado o mediante financiación. El primer paso es entender el coste y la función de cada concepto.
- Elemento principal: el bien o servicio central que motiva la compra.
- Costes necesarios para usarlo: entrega, instalación, adaptación, puesta en marcha o materiales imprescindibles.
- Servicios asociados: montaje, configuración, formación, mantenimiento inicial o garantías adicionales, cuando se ofrezcan por separado.
- Extras y mejoras: accesorios, acabados, ampliaciones o prestaciones que aportan comodidad, estética o rendimiento adicional.
- Contingencia o reserva: una cantidad prevista para imprevistos, cambios de alcance o gastos aún no confirmados.
Esta clasificación no pretende etiquetar una partida como buena o mala. Un servicio de instalación puede ser esencial en un caso y prescindible en otro. Lo relevante es documentar por qué se incluye y qué ocurriría si se aplazara. Si el proveedor no ofrece un desglose suficiente, puede ser útil solicitarlo por escrito y preguntar qué conceptos son obligatorios, cuáles pueden contratarse después y cuáles tienen precio estimado.
Imprescindible, conveniente y aplazable: preguntas para cada partida
Una forma práctica de ordenar una compra es crear tres escenarios. El mínimo funcional recoge lo imprescindible para disponer del bien y utilizarlo de forma segura o adecuada. El completo razonable añade los elementos que aportan valor claro y previsible desde el inicio. El ampliado incorpora mejoras, preferencias y extras que pueden esperar.
Para clasificar cada concepto, estas preguntas pueden ayudar:
- ¿Impide esta partida utilizar el producto principal si no se compra ahora?
- ¿Existe una alternativa temporal, más sencilla o de menor coste?
- ¿Qué coste tendría retrasarla y sería asumible?
- ¿Cuánto tiempo se espera que sea útil en comparación con el plazo de pago?
- ¿Es un precio cerrado o una estimación que puede cambiar?
- ¿Puede adquirirse por separado más adelante sin perjuicio relevante?
La urgencia merece una atención especial. Algo puede ser deseable y, aun así, no urgente. También conviene distinguir entre necesidad operativa y preferencia. Por ejemplo, si un equipo doméstico requiere una conexión o instalación para funcionar, ese coste puede formar parte del mínimo funcional. En cambio, una mejora estética o una prestación que no afecta al uso básico suele encajar mejor en el escenario ampliado.
Un presupuesto único simplifica el proceso de compra, pero no sustituye la decisión de priorizar cada partida.
Decidir qué importe financiar, pagar con ahorro o posponer
Una vez definidos los escenarios, puede evaluarse qué importe, si alguno, tiene sentido financiar. La respuesta dependerá de los ingresos, otros compromisos, el ahorro disponible, la estabilidad de la situación personal y las condiciones concretas de la financiación. No es necesario que toda compra se resuelva con una sola fuente de pago.
En términos generales, conviene considerar por separado tres destinos posibles. La parte indispensable y con precio conocido puede analizarse como posible importe de financiación. Los costes pequeños, previsibles y cercanos pueden pagarse con ahorro si hacerlo no deja a la persona sin margen para sus gastos habituales. Los extras aplazables pueden mantenerse fuera de la operación hasta que exista disponibilidad o se confirme su necesidad.
Es importante no confundir una reserva con dinero destinado automáticamente a ampliar la compra. Una reserva sirve para afrontar desviaciones plausibles, no para justificar accesorios no prioritarios. Si se incorpora al préstamo una cantidad para imprevistos no definidos, se corre el riesgo de convertir la incertidumbre en deuda desde el primer día.
Cómo fijar una reserva separada sin convertirla en un extra
Los gastos inciertos son frecuentes, especialmente cuando hay instalación, reformas menores, transporte o adaptación. La prudencia no consiste necesariamente en añadir una cifra genérica al presupuesto financiado, sino en identificar los supuestos que podrían generar un coste adicional.
Puede ser útil elaborar una lista sencilla: qué imprevisto se contempla, por qué podría producirse, qué evidencia existe de que sea posible y cómo se cubriría. Si el importe no está confirmado, debería figurar como reserva separada del presupuesto aceptado. Así se evita presentar una estimación como si fuera un coste firme.
También conviene establecer un límite y revisar si queda saldo de reserva al finalizar la compra. Si no llega a utilizarse, no se habrá convertido en una partida de deuda innecesaria. Si se utiliza, será más fácil comprobar a qué se destinó. Guardar comunicaciones, presupuestos revisados y facturas ayuda a mantener esa trazabilidad.
El efecto de financiar partidas pequeñas durante un plazo largo
Una partida pequeña puede parecer irrelevante al mirar la cuota mensual, pero debe valorarse en el contexto del coste total y de la duración del préstamo. Al añadir extras al capital financiado, no solo aumenta la cuota o el plazo: también puede aumentar el coste de los intereses, según las condiciones aplicables.
Antes de aceptar una financiación vinculada a un presupuesto completo, conviene revisar el importe financiado, el plazo, la cuota, el coste total del crédito y las consecuencias de modificar o cancelar alguno de los servicios incluidos. La comparación debe hacerse entre opciones equivalentes: mismo importe, plazo similar y mismas partidas. Una cuota inferior no demuestra por sí sola que la opción sea menos costosa, ya que puede responder a un plazo más largo.
También es razonable preguntarse si se seguirá pagando por un complemento cuando ya no sea útil, esté deteriorado o haya perdido relevancia. Esta cuestión es especialmente importante para accesorios de consumo rápido, servicios iniciales o elementos que pueden sustituirse fácilmente.
Ejemplo hipotético: equipo doméstico con instalación y complementos
Imaginemos la compra de un equipo doméstico que necesita entrega e instalación. El presupuesto incluye el equipo principal, la retirada del anterior, la instalación, una extensión de servicio, accesorios adicionales y una cantidad estimada por una posible adaptación del espacio.
El mínimo funcional podría contener el equipo, la entrega y la instalación si esta es necesaria para utilizarlo correctamente. La retirada del equipo anterior podría incluirse si no hay una alternativa práctica. La extensión de servicio requeriría una evaluación separada de sus condiciones, exclusiones y duración. Los accesorios podrían dejarse para más adelante si el uso básico no depende de ellos. La adaptación del espacio no debería tratarse como un coste definitivo hasta conocer si es realmente necesaria y cuál será su precio.
Este ejemplo no indica qué decisión tomar, sino cómo evitar que una cifra global borre diferencias importantes. El resultado puede ser un importe menor para financiar, una reserva mejor identificada o la decisión de esperar antes de contratar ciertos elementos.
Documentación y comprobaciones antes de firmar
La revisión final debe centrarse tanto en el presupuesto como en el contrato de financiación. Conviene conservar el desglose, verificar qué partidas son obligatorias, confirmar los servicios incluidos y revisar si existen condiciones para modificaciones, devoluciones o cancelaciones.
- ¿El presupuesto identifica cada producto y servicio por separado?
- ¿Se ha diferenciado lo obligatorio de lo opcional?
- ¿La reserva está documentada aparte de los extras?
- ¿Se conoce el importe total que se devolvería, además de la cuota?
- ¿El plazo guarda relación con la utilidad esperada de lo financiado?
- ¿Se han leído las condiciones de los servicios, garantías y posibles cancelaciones?
Financiar una compra compuesta con criterio empieza por reducir la complejidad. Separar lo imprescindible, lo conveniente, lo aplazable y lo incierto permite tomar una decisión más informada y evitar que un presupuesto cómodo de aceptar se convierta en una obligación de pago mayor de lo previsto.
Fuentes y recursos
- Loans and credit for bank customers — Banco de España
- Consumer credit information — European Commission
- Financial education portal — Banco de España & CNMV