Une mensualité peut sembler supportable lorsqu’elle est comparée au revenu mensuel moyen et, pourtant, créer des difficultés à une date précise. La raison est simple : l’argent n’entre pas et ne sort pas du compte de manière uniforme. Des encaissements peuvent avoir lieu certains jours, des prélèvements être regroupés au début du mois, ou encore des renouvellements annuels et des dépenses prévisibles peuvent ne pas apparaître dans un budget mensuel de base.
Le test des trois calendriers est une méthode pratique pour examiner cette réalité avant d’accepter un prêt, un paiement différé, un financement d’achat ou tout engagement comportant des échéances. Il ne détermine pas si une option convient à une personne donnée, mais il aide à poser une question plus utile que « la mensualité tient-elle dans mon budget ? » : « y aura-t-il un solde disponible à l’échéance ? ». Pour l’appliquer, il suffit de réunir les dates et les montants, puis d’observer plusieurs mois consécutifs.
Qu’est-ce que le test des trois calendriers ?
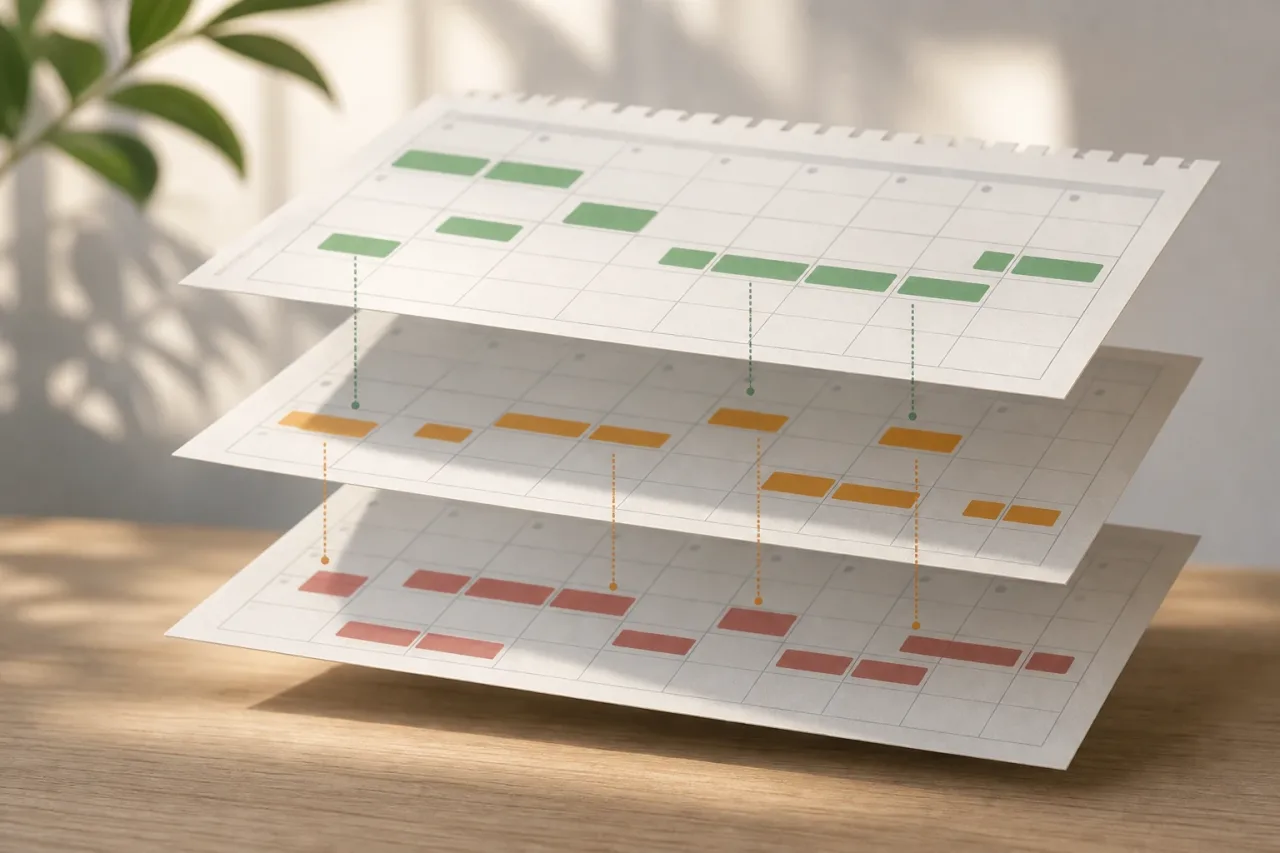
Le test consiste à établir et à superposer trois relevés : celui des revenus réellement disponibles, celui des dépenses personnelles et du foyer, et celui des obligations financières. Les voir ensemble permet d’identifier les concentrations de paiements et les périodes pendant lesquelles le solde peut devenir très limité.
Il est important que l’analyse soit effectuée par date ou, au minimum, par semaine. Un total mensuel peut masquer un décalage temporel. Par exemple, une personne peut être payée à la fin du mois et avoir plusieurs prélèvements au début du mois suivant. Si elle ne conserve pas une partie du revenu précédent, une mensualité exigible tôt peut coïncider avec une période de faible liquidité, même si le résultat global du mois semble positif.
Il est préférable d’examiner entre six et douze mois, ou une période incluant les dépenses non mensuelles connues. Si les revenus sont variables, il peut être utile de préparer plusieurs scénarios : un scénario habituel, un autre prudent avec des encaissements plus faibles, et un troisième tenant compte de retards raisonnables de paiement.
Calendrier 1 : revenus disponibles, et pas seulement revenus prévus
Le premier calendrier répertorie l’argent que l’on prévoit de recevoir et la date à laquelle il sera disponible. Notez les salaires, pensions, factures déjà émises dont la date d’encaissement est connue, revenus récurrents ou autres ressources habituelles. L’essentiel est de distinguer un revenu confirmé d’un revenu éventuel.
- Indiquez la date estimée de versement, et pas seulement le mois auquel le revenu se rapporte.
- Notez le montant net disponible pour les dépenses et les obligations.
- Distinguez les revenus stables des revenus variables, ponctuels ou en attente de confirmation.
- Si un versement est concentré à une période de l’année, signalez-le comme exceptionnel et évitez de le répartir mentalement sur tous les mois.
- Incluez, le cas échéant, les sommes déjà réservées à un objectif précis, mais ne les comptez pas deux fois comme argent disponible.
Pour les personnes qui travaillent à leur compte, perçoivent des commissions ou exercent une activité saisonnière, la prudence est particulièrement importante. Une prévision commerciale ou une facture envoyée ne correspond pas nécessairement à des liquidités disponibles. Fonder une échéance fixe sur un encaissement incertain accroît le risque de devoir la couvrir avec une épargne destinée à un autre besoin, par un découvert ou par un nouveau financement.
Calendrier 2 : dépenses fixes et décaissements prévisibles
Le deuxième calendrier rassemble les sorties d’argent qui ne sont pas des dettes financières : logement, services publics, assurances, transport, alimentation, éducation, communications, soins et autres dépenses habituelles. Outre les paiements mensuels, incluez ceux qui interviennent chaque trimestre, semestre ou année.
Les dépenses non mensuelles sont souvent celles qui font échouer un calcul fondé uniquement sur des moyennes. Un renouvellement d’assurance, une réparation raisonnablement prévisible, des frais d’inscription ou un impôt peuvent ne pas survenir tous les mois, mais ils affectent le solde lorsqu’ils arrivent. Il n’est pas nécessaire de deviner tous les imprévus ; il s’agit d’enregistrer ce qui est connu et de laisser une marge pour ce qui ne l’est pas.
Comment noter les dépenses irrégulières sans fausser le calendrier
Si vous connaissez la date et le montant approximatif d’un paiement annuel, placez-le dans le mois correspondant. Si le montant varie, utilisez une estimation prudente et indiquez-le comme tel. Vous pouvez également faire apparaître une réserve périodique si vous la mettez effectivement de côté. Il convient d’éviter de supposer qu’une dépense annuelle cesse d’exister simplement parce qu’elle n’apparaît pas dans le mois en cours.
Incluez également les dépenses quotidiennes susceptibles d’augmenter à certaines dates, comme les déplacements, les célébrations, la reprise des habitudes ou les besoins de santé. Il n’est pas nécessaire de transformer cet exercice en prévision parfaite : son intérêt est de montrer les mois et les semaines où la charge prévisible est la plus élevée.
Calendrier 3 : mensualités, échéances et paiements différés
Le troisième calendrier regroupe toutes les obligations financières en cours ainsi que la nouvelle mensualité envisagée. Ajoutez les prêts, les cartes avec paiement différé, les achats fractionnés, les lignes de crédit, les avances, les paiements minimums exigibles et toute autre échéance nécessitant des fonds à une date précise.
- Indiquez le montant, la date d’échéance et le mode de prélèvement de chaque obligation.
- Distinguez un paiement obligatoire d’un paiement volontaire ou anticipé.
- Notez si l’échéance peut être modifiée et à quelles conditions, sans présumer que cela sera possible.
- Tenez compte des frais associés connus, le cas échéant, et pas seulement de la mensualité principale.
- Vérifiez si plusieurs paiements sont prélevés automatiquement aux mêmes dates.
Une nouvelle mensualité ne doit pas être analysée isolément. Un faible montant peut coïncider avec d’autres obligations et devenir une charge importante ce jour-là. À l’inverse, modifier une date de paiement pourrait alléger une concentration, mais cela ne réduit pas en soi le coût total et ne supprime pas la nécessité de disposer d’une marge suffisante.
Comment superposer les trois calendriers dans un tableau simple
Il n’est pas nécessaire d’utiliser un outil complexe. Vous pouvez employer un tableur, un agenda ou un tableau sur papier. Créez des colonnes pour la date ou la semaine, les revenus confirmés, les revenus variables, les dépenses essentielles, les dépenses prévisibles non mensuelles, les dettes en cours, la nouvelle mensualité proposée et le solde cumulé estimé.
Commencez chaque période avec le solde réellement disponible, et non avec une limite de carte ou de l’argent que vous espérez obtenir. Ajoutez uniquement les revenus qui seront encaissés avant chaque date et déduisez les paiements arrivant à échéance jusque-là. Le résultat n’a pas pour objectif d’anticiper chaque centime, mais de signaler à quel moment la marge se resserre.
La question centrale n’est pas de savoir si le revenu moyen dépasse les mensualités moyennes, mais si le solde conserve une marge avant et après chaque échéance.
Utilisez des repères simples pour signaler les semaines à surveiller : plusieurs prélèvements accumulés, dépendance à un encaissement non confirmé, solde faible après les dépenses essentielles ou coïncidence d’une nouvelle mensualité avec un renouvellement annuel. Cette approche visuelle permet de repérer plus facilement les schémas qu’un chiffre mensuel résumé peut masquer.
Ce qu’il faut rechercher lors de l’examen du calendrier des mensualités et des dépenses
En observant le calendrier des mensualités et des dépenses, recherchez d’abord les soldes les plus bas. Un mois peut se terminer avec un résultat positif, tout en comportant des jours où il reste à peine assez d’argent pour l’alimentation, les transports ou d’autres besoins essentiels. Il est également utile d’observer dans quelle mesure le plan dépend de l’absence de variations.
- Les semaines où se concentrent loyer, services publics, assurances et mensualités.
- Les échéances situées avant la date habituelle d’encaissement.
- Les mois comportant des dépenses périodiques non couvertes par une réserve réelle.
- Les mensualités qui ne sont tenables que si un revenu variable ou exceptionnel est perçu.
- Le besoin fréquent de recourir au crédit pour couvrir les dépenses courantes.
- L’absence de marge pour de petits imprévus du quotidien.
Ces signaux n’imposent pas une conclusion unique, mais ils justifient de s’arrêter et de réexaminer la décision. Un budget qui ne fonctionne que dans le scénario le plus favorable peut être fragile face à un retard d’encaissement, à une facture un peu plus élevée ou à une dépense nécessaire non prévue.
Exemple hypothétique : la moyenne ne suffit pas toujours
Imaginez une personne ayant des revenus mensuels réguliers et une nouvelle mensualité qui, considérée dans le total du mois, semble laisser un reste disponible. Cependant, le revenu est versé vers la fin du mois. Durant les premiers jours, sont prélevés le logement, deux factures de services publics, une mensualité déjà existante et un paiement annuel prévu. La nouvelle mensualité arriverait également à échéance au début du mois.
Dans la moyenne mensuelle, les revenus dépassent les sorties. Dans le calendrier par semaines, en revanche, la première semaine exige de disposer d’une somme élevée avant le prochain encaissement. Si la réserve n’existe pas ou est affectée à une autre dépense, la mensualité ne convient pas bien à cette date, même si son montant isolé semble modéré. Le problème ne tient pas seulement à ce qui est payé, mais aussi au moment où cela est payé.
Tester des alternatives et conserver une marge de sécurité
Si des mois tendus apparaissent, une mensualité plus faible peut réduire la pression, mais ne résout pas toujours le décalage. Une durée plus longue, par exemple, peut modifier le calendrier des paiements et le coût total. Il peut également arriver que le montant financé soit plus faible, que l’achat puisse être reporté ou qu’une solution sans crédit existe, comme épargner auparavant, ajuster la dépense ou négocier un paiement directement avec le fournisseur lorsque cela est possible.
Le test doit être répété pour chaque alternative, sans supposer qu’une faible mensualité équivaut automatiquement à un engagement facile à gérer. Vérifiez la date d’échéance, le nombre de paiements, les autres obligations et la marge qui resterait après avoir couvert l’essentiel.
Conserver une marge de sécurité ne signifie pas prévoir un montant exact pour chaque imprévu. Cela signifie ne pas mener le calendrier à sa limite. Une marge peut aider à absorber les écarts de montant, les retards de revenu ou les dépenses quotidiennes inévitables sans dépendre d’un nouveau crédit. Si le plan ne fonctionne que lorsque tout se passe exactement comme prévu, il mérite un réexamen prudent.
Liste finale avant d’accepter une nouvelle échéance
- J’ai noté les revenus selon leur date réelle de disponibilité.
- J’ai séparé les encaissements confirmés des revenus variables ou incertains.
- J’ai inclus les dépenses mensuelles et les paiements périodiques prévisibles.
- J’ai réuni toutes les mensualités et échéances financières existantes.
- J’ai examiné plusieurs mois, y compris ceux où les dépenses sont les plus élevées.
- J’ai vérifié le solde estimé avant chaque date de prélèvement.
- J’ai testé un scénario prudent, et pas seulement la moyenne habituelle.
- Je conserve une marge après les dépenses essentielles et les obligations.
- J’ai comparé les alternatives sans regarder uniquement la mensualité.
- En cas de tension à une date donnée, j’ai envisagé de reporter ou de repenser l’engagement.
Le test des trois calendriers ne remplace pas la lecture des conditions d’un contrat ni l’examen complet du coût et des conséquences d’un paiement. Il apporte toutefois une vérification utile : visualiser si les échéances correspondent au rythme réel des revenus et des dépenses. Avant d’assumer une nouvelle mensualité, regarder les dates peut être aussi important que regarder le montant.
Sources et ressources
- Financial literacy — OECD
- Consumer credit information — European Commission
- Financial education portal — Banco de España & CNMV