Una cuota puede parecer asumible cuando se compara con el ingreso mensual medio y, aun así, crear dificultades en una fecha determinada. El motivo es sencillo: el dinero no entra ni sale de la cuenta de forma uniforme. Puede haber cobros en días concretos, recibos agrupados al comienzo del mes, renovaciones anuales o gastos previsibles que no aparecen en un presupuesto mensual básico.
La prueba de los tres calendarios es un método práctico para revisar esa realidad antes de aceptar un préstamo, un pago aplazado, una financiación de compra o cualquier compromiso con vencimientos. No determina si una opción es adecuada para una persona concreta, pero ayuda a formular una pregunta más útil que «¿cabe la cuota en mi presupuesto?»: «¿habrá saldo disponible cuando venza?». Para aplicarla basta con reunir fechas e importes y observar varios meses seguidos.
Qué es la prueba de los tres calendarios
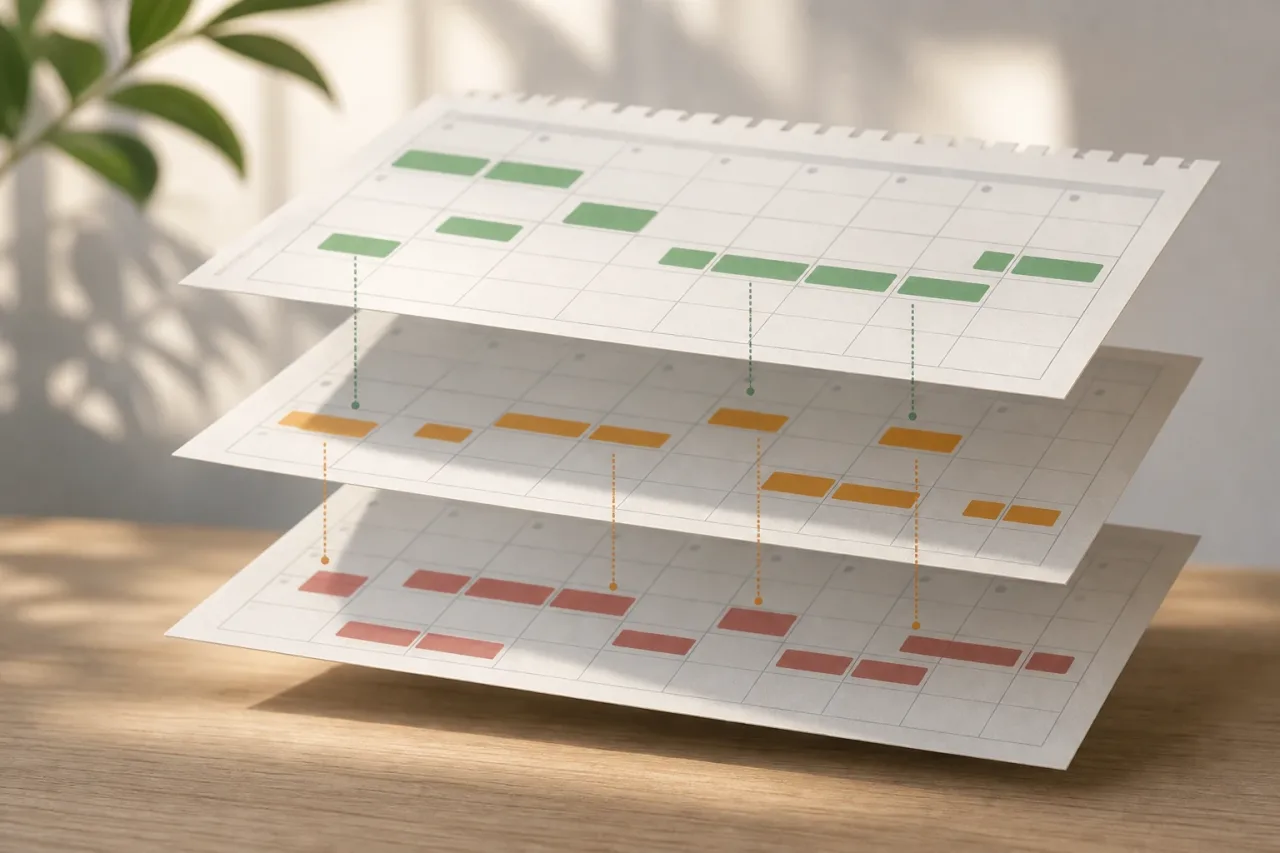
La prueba consiste en construir y superponer tres registros: el de ingresos realmente disponibles, el de gastos personales y domésticos, y el de obligaciones financieras. Al verlos juntos se identifican concentraciones de pagos y períodos en los que el saldo puede quedar muy ajustado.
Es importante que el análisis se haga por fechas o, al menos, por semanas. Un total mensual puede ocultar un desajuste temporal. Por ejemplo, una persona puede cobrar a final de mes y tener varios recibos a principios del siguiente. Si no conserva una parte del cobro anterior, una cuota con vencimiento temprano puede coincidir con un momento de baja liquidez, aunque el resultado global del mes parezca positivo.
Conviene revisar entre seis y doce meses, o un período que incluya los gastos no mensuales conocidos. Si los ingresos son variables, puede ser útil preparar más de un escenario: uno habitual, otro prudente con cobros inferiores y otro que contemple retrasos razonables en el pago.
Calendario 1: ingresos disponibles, no solo ingresos previstos
El primer calendario recoge el dinero que se espera recibir y la fecha en que estará disponible. Anota nóminas, pensiones, facturas ya emitidas con fecha de cobro conocida, rendimientos recurrentes u otros ingresos habituales. La clave es distinguir entre un ingreso confirmado y uno posible.
- Registra la fecha estimada de abono, no solo el mes al que corresponde el ingreso.
- Anota el importe neto disponible para gastos y obligaciones.
- Separa ingresos estables de ingresos variables, puntuales o pendientes de confirmación.
- Si existe una paga concentrada en una época del año, señálala como excepcional y evita repartirla mentalmente entre todos los meses.
- Incluye, si procede, saldos ya reservados para un fin concreto, pero no los cuentes dos veces como dinero libre.
Para quien trabaja por cuenta propia, cobra comisiones o tiene actividad estacional, la cautela es especialmente relevante. Una previsión comercial o una factura enviada no equivale necesariamente a efectivo disponible. Basar un vencimiento fijo en un cobro incierto aumenta el riesgo de tener que cubrirlo con ahorro destinado a otra necesidad, con un descubierto o con nueva financiación.
Calendario 2: gastos fijos y desembolsos previsibles
El segundo calendario reúne las salidas de dinero que no son deudas financieras: vivienda, suministros, seguros, transporte, alimentación, educación, comunicaciones, cuidados y otros gastos habituales. Además de los pagos mensuales, incorpora los que aparecen cada trimestre, semestre o año.
Los gastos no mensuales suelen ser los que hacen fallar un cálculo basado solo en promedios. Una renovación de seguro, una reparación razonablemente previsible, una matrícula o un impuesto pueden no ocurrir todos los meses, pero afectan al saldo cuando llegan. No es necesario adivinar todos los imprevistos; se trata de registrar lo conocido y dejar margen para lo desconocido.
Cómo anotar gastos irregulares sin falsear el calendario
Si conoces la fecha y el importe aproximado de un pago anual, sitúalo en el mes correspondiente. Si el importe varía, utiliza una estimación prudente y márcala como tal. También puedes reflejar una reserva periódica si ya la apartas de forma efectiva. Lo que conviene evitar es asumir que un gasto anual deja de existir por no aparecer en el mes actual.
Incluye asimismo gastos cotidianos que pueden subir en determinadas fechas, como desplazamientos, celebraciones, vuelta a la rutina o necesidades de salud. No hace falta convertir el ejercicio en una previsión perfecta: su valor está en mostrar los meses y semanas con mayor carga previsible.
Calendario 3: cuotas, vencimientos y pagos aplazados
El tercer calendario agrupa todas las obligaciones financieras vigentes y la nueva cuota que se está valorando. Añade préstamos, tarjetas con pago aplazado, compras fraccionadas, líneas de crédito, anticipos, pagos mínimos exigibles y cualquier otro vencimiento que requiera fondos en una fecha concreta.
- Indica el importe, la fecha de vencimiento y la forma de cobro de cada obligación.
- Diferencia entre un pago obligatorio y uno voluntario o anticipado.
- Anota si el vencimiento puede cambiarse y bajo qué condiciones, sin dar por hecho que será posible.
- Considera cargos asociados conocidos, si los hubiera, y no solo la cuota principal.
- Revisa si varios pagos se cargan automáticamente en los mismos días.
Una nueva cuota no debe analizarse aislada. Una cuantía pequeña puede coincidir con otras obligaciones y convertirse en una carga relevante ese día. A la inversa, cambiar una fecha de pago podría aliviar una concentración, pero no reduce por sí mismo el coste total ni elimina la necesidad de contar con margen suficiente.
Cómo superponer los tres calendarios en una tabla sencilla
No hace falta una herramienta compleja. Puede utilizarse una hoja de cálculo, una agenda o una tabla en papel. Crea columnas para fecha o semana, ingresos confirmados, ingresos variables, gastos esenciales, gastos previsibles no mensuales, deudas vigentes, nueva cuota propuesta y saldo acumulado estimado.
Empieza cada período con el saldo real disponible, no con un límite de tarjeta ni con dinero que esperas obtener. Suma únicamente los ingresos que entren antes de cada fecha y resta los pagos que venzan hasta entonces. El resultado no pretende anticipar cada céntimo, sino señalar cuándo el margen se vuelve estrecho.
La pregunta central no es si el ingreso medio supera las cuotas medias, sino si el saldo conserva margen antes y después de cada vencimiento.
Usa marcas sencillas para señalar semanas de atención: varios recibos acumulados, dependencia de un cobro no confirmado, saldo bajo tras gastos esenciales o coincidencia de una cuota nueva con una renovación anual. Este enfoque visual facilita detectar patrones que una cifra mensual resumida puede ocultar.
Qué buscar al revisar el calendario de cuotas y gastos
Al observar el calendario de cuotas y gastos, busca primero los mínimos de saldo. Un mes puede acabar con resultado positivo, pero atravesar días en los que apenas queda dinero para alimentación, transporte u otras necesidades básicas. También conviene observar cuánto depende el plan de que no haya variaciones.
- Semanas en las que se concentran alquiler, suministros, seguros y cuotas.
- Vencimientos situados antes de la fecha habitual de cobro.
- Meses con gastos periódicos que no se cubren con una reserva real.
- Cuotas que solo encajan si llega un ingreso variable o excepcional.
- Necesidad frecuente de usar crédito para cubrir gastos corrientes.
- Ausencia de espacio para pequeños imprevistos cotidianos.
Estas señales no obligan a una única conclusión, pero sí justifican detenerse y revisar la decisión. Un presupuesto que funciona únicamente en el escenario más favorable puede ser frágil ante un retraso de cobro, una factura algo mayor o un gasto necesario no planificado.
Ejemplo hipotético: el promedio no siempre basta
Imagina a una persona con ingresos mensuales regulares y una cuota nueva que, vista en el total del mes, parece dejar un remanente. Sin embargo, el ingreso se abona hacia el final del mes. En los primeros días se cargan vivienda, dos suministros, una cuota ya existente y un pago anual previsto. La nueva cuota vencería también al inicio.
En el promedio mensual, los ingresos superan las salidas. En el calendario por semanas, en cambio, la primera semana exige disponer de una cantidad elevada antes del siguiente cobro. Si la reserva no existe o está destinada a otro gasto, la cuota no encaja bien en esa fecha, aunque su importe aislado parezca moderado. El problema no es solo cuánto se paga, sino cuándo se paga.
Probar alternativas y conservar un margen de seguridad
Si aparecen meses tensos, una cuota menor puede reducir la presión, pero no siempre resuelve el desajuste. Un plazo más largo, por ejemplo, puede modificar el calendario de pagos y el coste total. También puede ocurrir que el importe financiado sea menor, que la compra pueda posponerse o que exista una alternativa no crediticia, como ahorrar antes, ajustar el gasto o negociar un pago directamente con el proveedor cuando sea posible.
La prueba debe repetirse con cualquier alternativa, sin asumir que una mensualidad baja equivale automáticamente a un compromiso manejable. Revisa la fecha de vencimiento, el número de pagos, las demás obligaciones y el margen que quedaría tras cubrir lo esencial.
Dejar un margen de seguridad no significa prever una cifra exacta para todo imprevisto. Significa no llevar el calendario al límite. Un margen puede ayudar a absorber diferencias de importe, retrasos de ingreso o gastos cotidianos inevitables sin depender de nuevo crédito. Si el plan solo funciona cuando todo sale exactamente como se espera, merece una revisión prudente.
Lista final antes de aceptar un nuevo vencimiento
- He anotado ingresos por su fecha real de disponibilidad.
- He separado cobros confirmados de ingresos variables o inciertos.
- He incluido gastos mensuales y pagos periódicos previsibles.
- He reunido todas las cuotas y vencimientos financieros existentes.
- He revisado varios meses, incluidos los de mayor gasto.
- He comprobado el saldo estimado antes de cada fecha de cargo.
- He probado un escenario prudente, no solo el promedio habitual.
- Conservo margen después de gastos esenciales y obligaciones.
- He comparado alternativas sin fijarme únicamente en la cuota mensual.
- Si hay tensión en alguna fecha, he considerado aplazar o replantear el compromiso.
La prueba de los tres calendarios no sustituye la lectura de las condiciones de un contrato ni la revisión completa del coste y las consecuencias de un pago. Sí aporta una comprobación útil: visualizar si los vencimientos encajan con el ritmo real de ingresos y gastos. Antes de asumir una nueva cuota, mirar las fechas puede ser tan importante como mirar el importe.
Fuentes y recursos
- Financial literacy — OECD
- Consumer credit information — European Commission
- Financial education portal — Banco de España & CNMV