Una rata può sembrare sostenibile se confrontata con il reddito mensile medio e, tuttavia, creare difficoltà in una data specifica. Il motivo è semplice: il denaro non entra né esce dal conto in modo uniforme. Possono esserci incassi in giorni specifici, addebiti raggruppati all'inizio del mese, rinnovi annuali o spese prevedibili che non compaiono in un budget mensile di base.
La prova dei tre calendari è un metodo pratico per verificare questa realtà prima di accettare un prestito, un pagamento dilazionato, il finanziamento di un acquisto o qualsiasi impegno con scadenze. Non determina se un'opzione sia adatta a una persona specifica, ma aiuta a formulare una domanda più utile di «la rata rientra nel mio budget?»: «ci sarà saldo disponibile alla scadenza?». Per applicarla è sufficiente raccogliere date e importi e osservare più mesi consecutivi.
Che cos'è la prova dei tre calendari
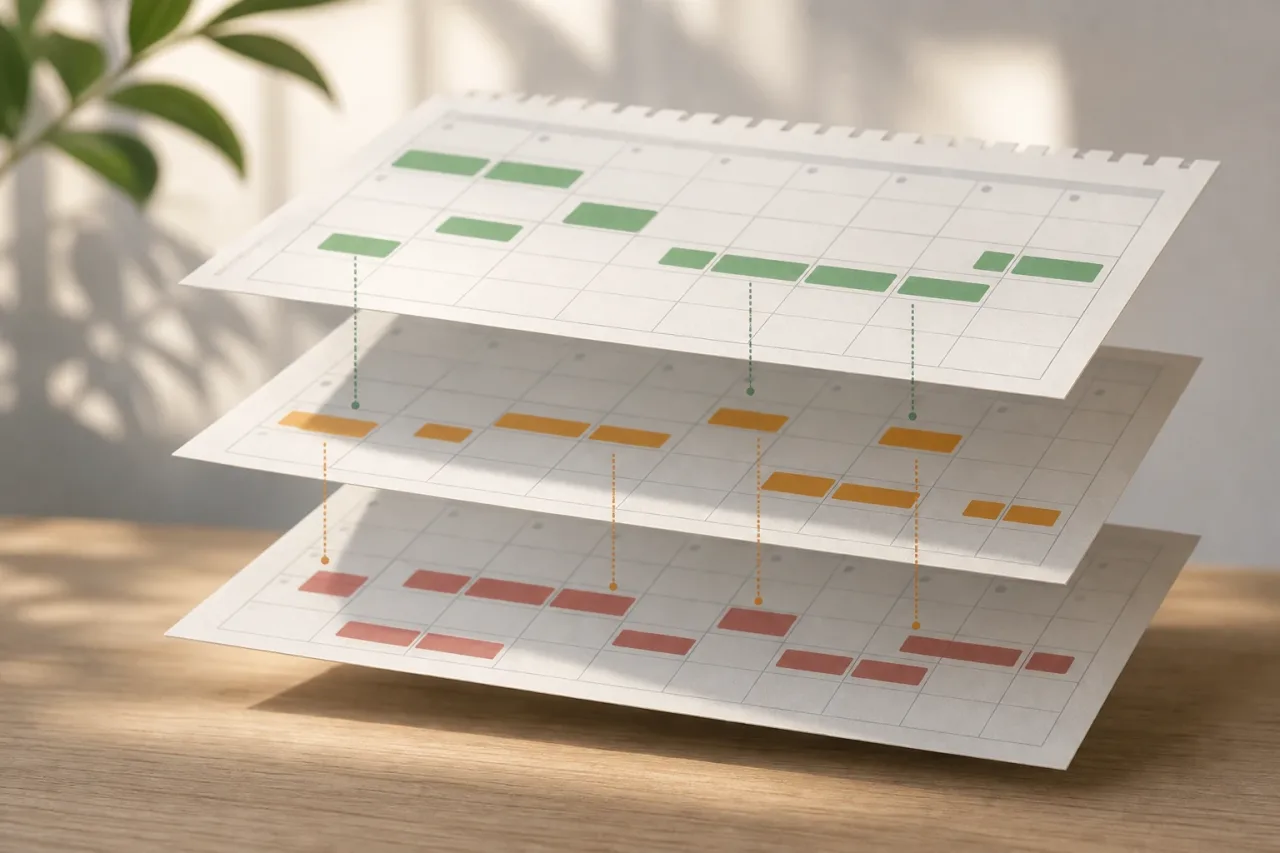
La prova consiste nel creare e sovrapporre tre registri: quello delle entrate effettivamente disponibili, quello delle spese personali e domestiche e quello delle obbligazioni finanziarie. Osservandoli insieme, si individuano concentrazioni di pagamenti e periodi in cui il saldo può risultare molto ridotto.
È importante che l'analisi venga svolta per date o, almeno, per settimane. Un totale mensile può nascondere uno sfasamento temporale. Per esempio, una persona può ricevere lo stipendio alla fine del mese e avere diversi addebiti all'inizio di quello successivo. Se non conserva una parte dell'incasso precedente, una rata con scadenza anticipata può coincidere con un momento di scarsa liquidità, anche se il risultato complessivo del mese sembra positivo.
È opportuno esaminare da sei a dodici mesi, oppure un periodo che includa le spese non mensili conosciute. Se le entrate sono variabili, può essere utile preparare più di uno scenario: uno abituale, un altro prudente con incassi inferiori e un altro che tenga conto di ragionevoli ritardi nel pagamento.
Calendario 1: entrate disponibili, non solo entrate previste
Il primo calendario riporta il denaro che si prevede di ricevere e la data in cui sarà disponibile. Annota stipendi, pensioni, fatture già emesse con data di incasso nota, rendimenti ricorrenti o altre entrate abituali. Il punto chiave è distinguere tra un'entrata confermata e una possibile.
- Registra la data stimata di accredito, non solo il mese a cui si riferisce l'entrata.
- Annota l'importo netto disponibile per spese e obbligazioni.
- Separa le entrate stabili da quelle variabili, occasionali o in attesa di conferma.
- Se esiste un pagamento concentrato in un determinato periodo dell'anno, segnalo come eccezionale ed evita di ripartirlo mentalmente su tutti i mesi.
- Includi, se del caso, saldi già accantonati per uno scopo specifico, ma non contarli due volte come denaro disponibile.
Per chi lavora in proprio, percepisce provvigioni o svolge un'attività stagionale, la prudenza è particolarmente rilevante. Una previsione commerciale o una fattura inviata non equivalgono necessariamente a liquidità disponibile. Basare una scadenza fissa su un incasso incerto aumenta il rischio di doverla coprire con risparmi destinati a un'altra necessità, con uno scoperto di conto o con un nuovo finanziamento.
Calendario 2: spese fisse e uscite prevedibili
Il secondo calendario raccoglie le uscite di denaro che non sono debiti finanziari: abitazione, utenze, assicurazioni, trasporti, alimentazione, istruzione, comunicazioni, assistenza e altre spese abituali. Oltre ai pagamenti mensili, include quelli che ricorrono ogni trimestre, semestre o anno.
Le spese non mensili sono spesso quelle che fanno fallire un calcolo basato solo sulle medie. Un rinnovo assicurativo, una riparazione ragionevolmente prevedibile, una retta o un'imposta possono non verificarsi ogni mese, ma incidono sul saldo quando arrivano. Non è necessario indovinare tutti gli imprevisti; si tratta di registrare ciò che è noto e lasciare margine per ciò che non lo è.
Come annotare le spese irregolari senza falsare il calendario
Se conosci la data e l'importo approssimativo di un pagamento annuale, collocalo nel mese corrispondente. Se l'importo varia, usa una stima prudente e segnalala come tale. Puoi anche indicare un accantonamento periodico se lo metti effettivamente da parte. Ciò che è opportuno evitare è presumere che una spesa annuale smetta di esistere solo perché non compare nel mese corrente.
Includi anche le spese quotidiane che possono aumentare in determinate date, come spostamenti, celebrazioni, ripresa della routine o necessità sanitarie. Non occorre trasformare l'esercizio in una previsione perfetta: il suo valore sta nel mostrare i mesi e le settimane con il maggiore carico prevedibile.
Calendario 3: rate, scadenze e pagamenti dilazionati
Il terzo calendario raggruppa tutte le obbligazioni finanziarie in essere e la nuova rata che si sta valutando. Aggiungi prestiti, carte con pagamento dilazionato, acquisti rateizzati, linee di credito, anticipi, pagamenti minimi richiesti e qualsiasi altra scadenza che richieda fondi in una data specifica.
- Indica l'importo, la data di scadenza e la modalità di addebito di ciascuna obbligazione.
- Distingui tra un pagamento obbligatorio e uno volontario o anticipato.
- Annota se la scadenza può essere modificata e a quali condizioni, senza dare per scontato che sia possibile.
- Considera eventuali oneri associati noti, se presenti, e non solo la rata principale.
- Verifica se più pagamenti vengono addebitati automaticamente negli stessi giorni.
Una nuova rata non dovrebbe essere analizzata isolatamente. Un importo ridotto può coincidere con altre obbligazioni e trasformarsi in un onere rilevante in quel giorno. Al contrario, modificare una data di pagamento potrebbe alleggerire una concentrazione, ma non riduce di per sé il costo totale né elimina la necessità di disporre di un margine sufficiente.
Come sovrapporre i tre calendari in una tabella semplice
Non serve uno strumento complesso. Si può usare un foglio di calcolo, un'agenda o una tabella cartacea. Crea colonne per data o settimana, entrate confermate, entrate variabili, spese essenziali, spese prevedibili non mensili, debiti in essere, nuova rata proposta e saldo cumulato stimato.
Inizia ogni periodo con il saldo reale disponibile, non con un limite della carta né con denaro che prevedi di ottenere. Somma soltanto le entrate che arrivano prima di ciascuna data e sottrai i pagamenti in scadenza fino a quel momento. Il risultato non mira a prevedere ogni centesimo, ma a segnalare quando il margine si riduce.
La domanda centrale non è se il reddito medio supera le rate medie, ma se il saldo conserva un margine prima e dopo ogni scadenza.
Usa segni semplici per indicare le settimane da tenere sotto osservazione: più addebiti accumulati, dipendenza da un incasso non confermato, saldo basso dopo le spese essenziali o coincidenza di una nuova rata con un rinnovo annuale. Questo approccio visivo facilita l'individuazione di schemi che una cifra mensile riassuntiva può nascondere.
Cosa cercare quando si esamina il calendario di rate e spese
Osservando il calendario di rate e spese, cerca anzitutto i minimi di saldo. Un mese può chiudersi con un risultato positivo, ma attraversare giorni in cui rimane appena denaro per alimentazione, trasporti o altre necessità di base. È inoltre opportuno osservare quanto il piano dipenda dall'assenza di variazioni.
- Settimane in cui si concentrano affitto, utenze, assicurazioni e rate.
- Scadenze collocate prima della data abituale di accredito.
- Mesi con spese periodiche non coperte da un accantonamento reale.
- Rate che rientrano solo se arriva un'entrata variabile o eccezionale.
- Necessità frequente di usare credito per coprire le spese correnti.
- Assenza di spazio per piccoli imprevisti quotidiani.
Questi segnali non impongono un'unica conclusione, ma giustificano una pausa per rivedere la decisione. Un budget che funziona solo nello scenario più favorevole può essere fragile di fronte a un ritardo nell'incasso, a una bolletta leggermente più alta o a una spesa necessaria non pianificata.
Esempio ipotetico: la media non basta sempre
Immagina una persona con entrate mensili regolari e una nuova rata che, considerata nel totale del mese, sembra lasciare un residuo. Tuttavia, l'entrata viene accreditata verso la fine del mese. Nei primi giorni vengono addebitati abitazione, due utenze, una rata già esistente e un pagamento annuale previsto. Anche la nuova rata scadrebbe all'inizio.
Nella media mensile, le entrate superano le uscite. Nel calendario settimanale, invece, la prima settimana richiede di disporre di una somma elevata prima del successivo accredito. Se l'accantonamento non esiste o è destinato a un'altra spesa, la rata non si adatta bene a quella data, anche se il suo importo isolato sembra moderato. Il problema non è solo quanto si paga, ma quando si paga.
Provare alternative e mantenere un margine di sicurezza
Se emergono mesi critici, una rata più bassa può ridurre la pressione, ma non sempre risolve lo sfasamento. Una durata più lunga, per esempio, può modificare il calendario dei pagamenti e il costo totale. Può anche accadere che l'importo finanziato sia inferiore, che l'acquisto possa essere rimandato o che esista un'alternativa non creditizia, come risparmiare prima, adeguare la spesa o negoziare un pagamento direttamente con il fornitore quando possibile.
La prova dovrebbe essere ripetuta con qualsiasi alternativa, senza presumere che una rata mensile bassa equivalga automaticamente a un impegno gestibile. Verifica la data di scadenza, il numero di pagamenti, le altre obbligazioni e il margine che resterebbe dopo aver coperto l'essenziale.
Lasciare un margine di sicurezza non significa prevedere una cifra esatta per ogni imprevisto. Significa non portare il calendario al limite. Un margine può aiutare ad assorbire differenze di importo, ritardi nelle entrate o spese quotidiane inevitabili senza dipendere da nuovo credito. Se il piano funziona solo quando tutto procede esattamente come previsto, merita una revisione prudente.
Lista finale prima di accettare una nuova scadenza
- Ho annotato le entrate in base alla loro data effettiva di disponibilità.
- Ho separato gli incassi confermati dalle entrate variabili o incerte.
- Ho incluso le spese mensili e i pagamenti periodici prevedibili.
- Ho raccolto tutte le rate e le scadenze finanziarie esistenti.
- Ho esaminato più mesi, compresi quelli con maggiori spese.
- Ho verificato il saldo stimato prima di ciascuna data di addebito.
- Ho provato uno scenario prudente, non solo la media abituale.
- Conservo un margine dopo le spese essenziali e le obbligazioni.
- Ho confrontato le alternative senza considerare esclusivamente la rata mensile.
- Se c'è tensione in una qualsiasi data, ho valutato di rimandare o riconsiderare l'impegno.
La prova dei tre calendari non sostituisce la lettura delle condizioni di un contratto né la verifica completa del costo e delle conseguenze di un pagamento. Offre però un controllo utile: visualizzare se le scadenze si adattano al ritmo reale di entrate e spese. Prima di assumere una nuova rata, guardare le date può essere importante quanto guardare l'importo.
Fonti e risorse
- Financial literacy — OECD
- Consumer credit information — European Commission
- Financial education portal — Banco de España & CNMV