Uma prestação pode parecer comportável quando comparada com o rendimento mensal médio e, ainda assim, criar dificuldades numa determinada data. O motivo é simples: o dinheiro não entra nem sai da conta de forma uniforme. Pode haver recebimentos em dias específicos, débitos agrupados no início do mês, renovações anuais ou despesas previsíveis que não surgem num orçamento mensal básico.
O teste dos três calendários é um método prático para analisar essa realidade antes de aceitar um empréstimo, um pagamento diferido, um financiamento de compra ou qualquer compromisso com vencimentos. Não determina se uma opção é adequada para uma pessoa em concreto, mas ajuda a formular uma pergunta mais útil do que «a prestação cabe no meu orçamento?»: «haverá saldo disponível quando vencer?». Para o aplicar, basta reunir datas e montantes e observar vários meses consecutivos.
O que é o teste dos três calendários
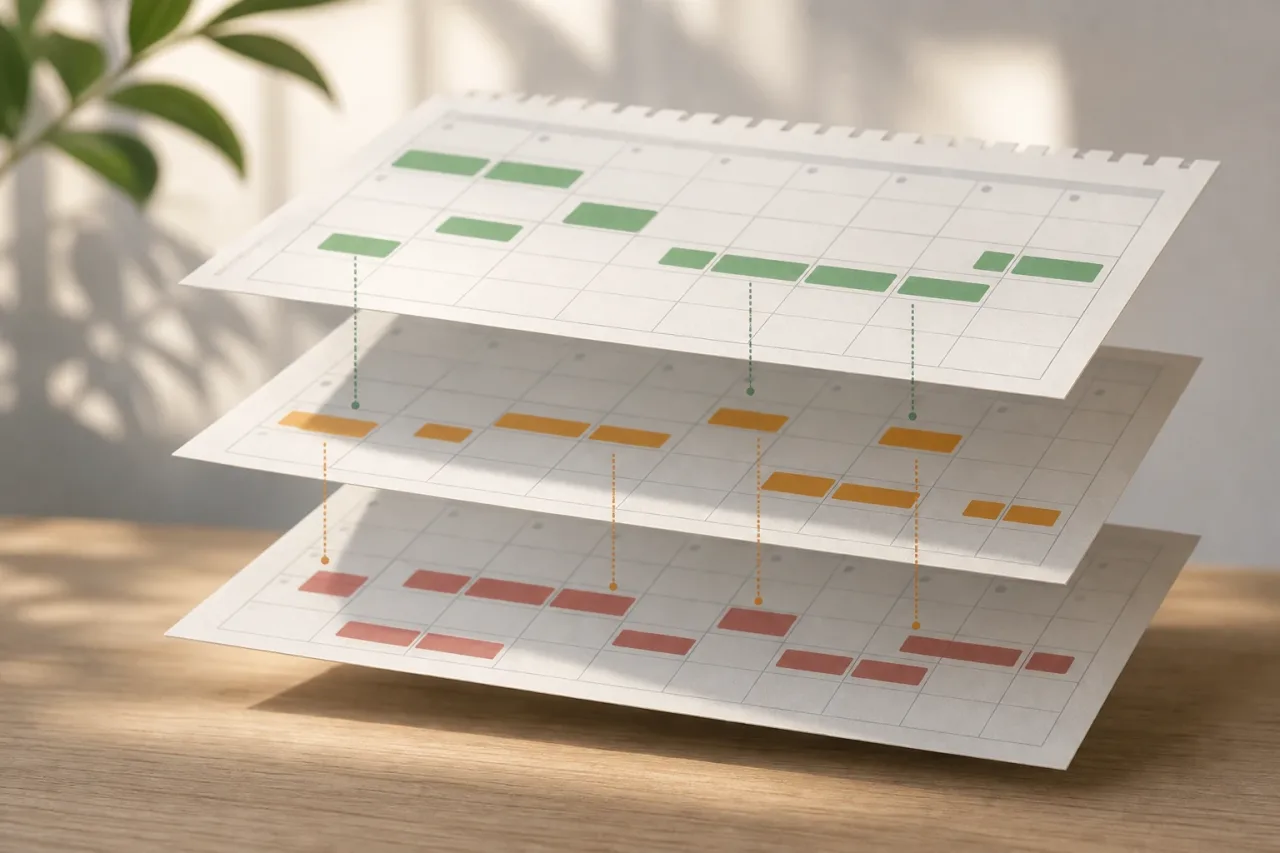
O teste consiste em construir e sobrepor três registos: o dos rendimentos efetivamente disponíveis, o das despesas pessoais e domésticas e o das obrigações financeiras. Ao vê-los em conjunto, identificam-se concentrações de pagamentos e períodos em que o saldo pode ficar muito limitado.
É importante que a análise seja feita por datas ou, pelo menos, por semanas. Um total mensal pode ocultar um desfasamento temporal. Por exemplo, uma pessoa pode receber no final do mês e ter vários débitos no início do seguinte. Se não guardar uma parte do recebimento anterior, uma prestação com vencimento antecipado pode coincidir com um momento de baixa liquidez, ainda que o resultado global do mês pareça positivo.
Convém analisar entre seis e doze meses, ou um período que inclua as despesas não mensais conhecidas. Se os rendimentos forem variáveis, pode ser útil preparar mais do que um cenário: um habitual, outro prudente com recebimentos inferiores e outro que contemple atrasos razoáveis no pagamento.
Calendário 1: rendimentos disponíveis, não apenas rendimentos previstos
O primeiro calendário reúne o dinheiro que se espera receber e a data em que estará disponível. Registe salários, pensões, faturas já emitidas com data de recebimento conhecida, rendimentos recorrentes ou outros rendimentos habituais. A chave é distinguir entre um rendimento confirmado e um possível.
- Registe a data estimada de crédito, não apenas o mês a que o rendimento corresponde.
- Anote o montante líquido disponível para despesas e obrigações.
- Separe rendimentos estáveis de rendimentos variáveis, pontuais ou pendentes de confirmação.
- Se existir um pagamento concentrado numa determinada época do ano, assinale-o como excecional e evite distribuí-lo mentalmente por todos os meses.
- Inclua, se aplicável, saldos já reservados para uma finalidade específica, mas não os conte duas vezes como dinheiro disponível.
Para quem trabalha por conta própria, recebe comissões ou tem atividade sazonal, a prudência é especialmente relevante. Uma previsão comercial ou uma fatura enviada não equivale necessariamente a dinheiro disponível. Basear um vencimento fixo num recebimento incerto aumenta o risco de ter de o cobrir com poupança destinada a outra necessidade, com um descoberto ou com novo financiamento.
Calendário 2: despesas fixas e desembolsos previsíveis
O segundo calendário reúne as saídas de dinheiro que não são dívidas financeiras: habitação, serviços essenciais, seguros, transportes, alimentação, educação, comunicações, cuidados e outras despesas habituais. Além dos pagamentos mensais, inclua os que surgem a cada trimestre, semestre ou ano.
As despesas não mensais costumam ser as que fazem falhar um cálculo baseado apenas em médias. Uma renovação de seguro, uma reparação razoavelmente previsível, uma propina ou um imposto podem não ocorrer todos os meses, mas afetam o saldo quando chegam. Não é necessário adivinhar todos os imprevistos; trata-se de registar o que é conhecido e deixar margem para o desconhecido.
Como registar despesas irregulares sem distorcer o calendário
Se souber a data e o montante aproximado de um pagamento anual, coloque-o no mês correspondente. Se o montante variar, utilize uma estimativa prudente e assinale-a como tal. Também pode refletir uma reserva periódica se já a separar efetivamente. O que convém evitar é assumir que uma despesa anual deixa de existir por não surgir no mês atual.
Inclua também despesas quotidianas que podem aumentar em determinadas datas, como deslocações, celebrações, regresso à rotina ou necessidades de saúde. Não é necessário transformar o exercício numa previsão perfeita: o seu valor está em mostrar os meses e as semanas com maior carga previsível.
Calendário 3: prestações, vencimentos e pagamentos diferidos
O terceiro calendário reúne todas as obrigações financeiras em vigor e a nova prestação que está a ser ponderada. Adicione empréstimos, cartões com pagamento diferido, compras fracionadas, linhas de crédito, adiantamentos, pagamentos mínimos exigíveis e qualquer outro vencimento que exija fundos numa data específica.
- Indique o montante, a data de vencimento e a forma de cobrança de cada obrigação.
- Diferencie entre um pagamento obrigatório e um voluntário ou antecipado.
- Registe se o vencimento pode ser alterado e em que condições, sem assumir que isso será possível.
- Considere encargos associados conhecidos, se existirem, e não apenas a prestação principal.
- Verifique se vários pagamentos são debitados automaticamente nos mesmos dias.
Uma nova prestação não deve ser analisada isoladamente. Um montante pequeno pode coincidir com outras obrigações e tornar-se um encargo relevante nesse dia. Por outro lado, alterar uma data de pagamento pode aliviar uma concentração, mas não reduz por si só o custo total nem elimina a necessidade de dispor de margem suficiente.
Como sobrepor os três calendários numa tabela simples
Não é necessária uma ferramenta complexa. Pode utilizar uma folha de cálculo, uma agenda ou uma tabela em papel. Crie colunas para data ou semana, rendimentos confirmados, rendimentos variáveis, despesas essenciais, despesas previsíveis não mensais, dívidas em vigor, nova prestação proposta e saldo acumulado estimado.
Comece cada período com o saldo real disponível, não com um limite de cartão nem com dinheiro que espera obter. Some apenas os rendimentos que entram antes de cada data e subtraia os pagamentos que vencem até então. O resultado não pretende antecipar cada cêntimo, mas sim indicar quando a margem se torna reduzida.
A questão central não é se o rendimento médio supera as prestações médias, mas se o saldo mantém margem antes e depois de cada vencimento.
Use sinais simples para assinalar semanas que exigem atenção: vários débitos acumulados, dependência de um recebimento não confirmado, saldo baixo após despesas essenciais ou coincidência de uma nova prestação com uma renovação anual. Esta abordagem visual facilita a deteção de padrões que um valor mensal resumido pode ocultar.
O que procurar ao analisar o calendário de prestações e despesas
Ao observar o calendário de prestações e despesas, procure primeiro os saldos mínimos. Um mês pode terminar com resultado positivo, mas passar por dias em que quase não resta dinheiro para alimentação, transportes ou outras necessidades básicas. Também convém observar até que ponto o plano depende de não haver variações.
- Semanas em que se concentram renda, serviços essenciais, seguros e prestações.
- Vencimentos situados antes da data habitual de recebimento.
- Meses com despesas periódicas que não são cobertas por uma reserva real.
- Prestações que só são comportáveis se chegar um rendimento variável ou excecional.
- Necessidade frequente de usar crédito para cobrir despesas correntes.
- Ausência de espaço para pequenos imprevistos do dia a dia.
Estes sinais não obrigam a uma única conclusão, mas justificam parar e rever a decisão. Um orçamento que funciona apenas no cenário mais favorável pode ser frágil perante um atraso no recebimento, uma fatura um pouco mais elevada ou uma despesa necessária não planeada.
Exemplo hipotético: a média nem sempre é suficiente
Imagine uma pessoa com rendimentos mensais regulares e uma nova prestação que, vista no total do mês, parece deixar um remanescente. No entanto, o rendimento é creditado perto do final do mês. Nos primeiros dias são debitados a habitação, dois serviços essenciais, uma prestação já existente e um pagamento anual previsto. A nova prestação venceria também no início.
Na média mensal, os rendimentos superam as saídas. No calendário por semanas, contudo, a primeira semana exige dispor de um montante elevado antes do recebimento seguinte. Se a reserva não existir ou estiver destinada a outra despesa, a prestação não é adequada para essa data, ainda que o seu montante isolado pareça moderado. O problema não é apenas quanto se paga, mas quando se paga.
Testar alternativas e manter uma margem de segurança
Se surgirem meses de maior tensão, uma prestação mais baixa pode reduzir a pressão, mas nem sempre resolve o desfasamento. Um prazo mais longo, por exemplo, pode alterar o calendário de pagamentos e o custo total. Também pode acontecer que o montante financiado seja menor, que a compra possa ser adiada ou que exista uma alternativa sem crédito, como poupar antes, ajustar a despesa ou negociar um pagamento diretamente com o fornecedor, quando possível.
O teste deve ser repetido com qualquer alternativa, sem assumir que uma mensalidade baixa equivale automaticamente a um compromisso gerível. Reveja a data de vencimento, o número de pagamentos, as restantes obrigações e a margem que ficaria após cobrir o essencial.
Deixar uma margem de segurança não significa prever um valor exato para todos os imprevistos. Significa não levar o calendário ao limite. Uma margem pode ajudar a absorver diferenças de montante, atrasos de rendimentos ou despesas quotidianas inevitáveis sem depender de novo crédito. Se o plano só funcionar quando tudo acontece exatamente como esperado, merece uma revisão prudente.
Lista final antes de aceitar um novo vencimento
- Registei os rendimentos pela sua data real de disponibilidade.
- Separei recebimentos confirmados de rendimentos variáveis ou incertos.
- Incluí despesas mensais e pagamentos periódicos previsíveis.
- Reuni todas as prestações e vencimentos financeiros existentes.
- Analisei vários meses, incluindo os de maior despesa.
- Verifiquei o saldo estimado antes de cada data de débito.
- Testei um cenário prudente, e não apenas a média habitual.
- Mantenho margem após as despesas essenciais e as obrigações.
- Comparei alternativas sem me fixar apenas na prestação mensal.
- Se existir tensão em alguma data, considerei adiar ou repensar o compromisso.
O teste dos três calendários não substitui a leitura das condições de um contrato nem a análise completa do custo e das consequências de um pagamento. Contudo, oferece uma verificação útil: visualizar se os vencimentos se adequam ao ritmo real de rendimentos e despesas. Antes de assumir uma nova prestação, olhar para as datas pode ser tão importante como olhar para o montante.
Fontes e recursos
- Financial literacy — OECD
- Consumer credit information — European Commission
- Financial education portal — Banco de España & CNMV