Eine Rate kann tragbar erscheinen, wenn sie mit dem durchschnittlichen Monatseinkommen verglichen wird, und dennoch zu einem bestimmten Zeitpunkt Schwierigkeiten verursachen. Der Grund ist einfach: Geld geht nicht gleichmäßig auf dem Konto ein und ab. Es kann Zahlungseingänge an bestimmten Tagen, gebündelte Lastschriften zu Monatsbeginn, jährliche Verlängerungen oder vorhersehbare Ausgaben geben, die in einem einfachen Monatsbudget nicht auftauchen.
Der Drei-Kalender-Test ist eine praktische Methode, um diese Realität zu prüfen, bevor Sie einen Kredit, einen Zahlungsaufschub, eine Kauf-Finanzierung oder jede andere Verpflichtung mit Fälligkeiten eingehen. Er entscheidet nicht darüber, ob eine Option für eine bestimmte Person geeignet ist, hilft aber dabei, eine nützlichere Frage zu stellen als „Passt die Rate in mein Budget?“: „Wird bei Fälligkeit ausreichend Guthaben verfügbar sein?“. Für die Anwendung genügt es, Termine und Beträge zusammenzutragen und mehrere aufeinanderfolgende Monate zu betrachten.
Was ist der Drei-Kalender-Test?
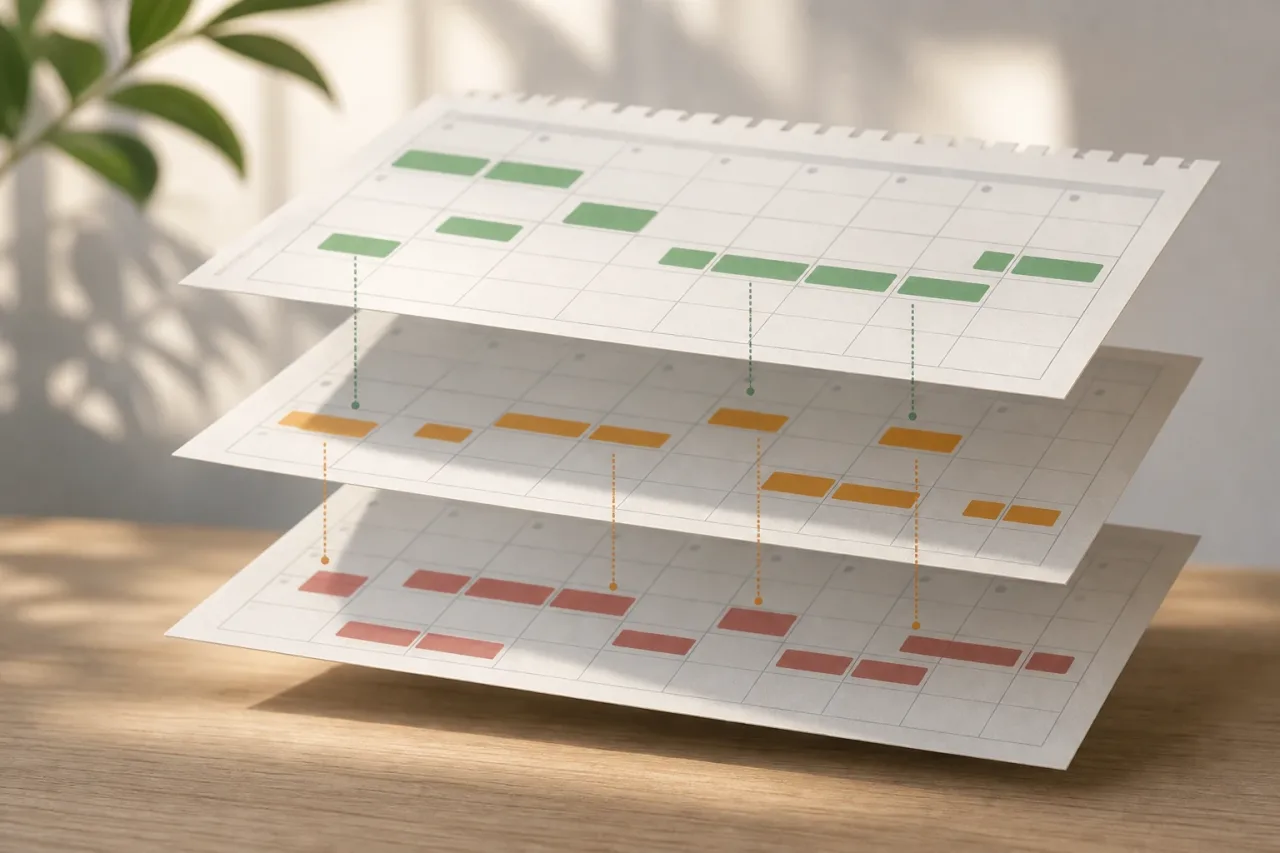
Der Test besteht darin, drei Übersichten zu erstellen und übereinanderzulegen: die der tatsächlich verfügbaren Einnahmen, die der persönlichen und Haushaltsausgaben sowie die der finanziellen Verpflichtungen. Werden sie zusammen betrachtet, lassen sich Häufungen von Zahlungen und Zeiträume erkennen, in denen das Guthaben sehr knapp werden könnte.
Wichtig ist, die Analyse nach Terminen oder zumindest nach Wochen durchzuführen. Eine Monatssumme kann einen zeitlichen Engpass verdecken. Beispielsweise kann jemand Ende des Monats sein Gehalt erhalten und zu Beginn des folgenden Monats mehrere Lastschriften haben. Wenn ein Teil des vorherigen Zahlungseingangs nicht zurückgelegt wird, kann eine früh fällige Rate auf einen Zeitpunkt mit geringer Liquidität treffen, auch wenn das Monatsergebnis insgesamt positiv erscheint.
Es empfiehlt sich, sechs bis zwölf Monate oder einen Zeitraum zu prüfen, der die bekannten nicht monatlichen Ausgaben einschließt. Bei schwankenden Einnahmen kann es sinnvoll sein, mehr als ein Szenario vorzubereiten: ein übliches, ein vorsichtiges mit geringeren Zahlungseingängen und eines, das angemessene Zahlungsverzögerungen berücksichtigt.
Kalender 1: verfügbare Einnahmen, nicht nur erwartete Einnahmen
Der erste Kalender erfasst das Geld, dessen Eingang erwartet wird, sowie das Datum, an dem es verfügbar sein wird. Tragen Sie Gehälter, Renten, bereits ausgestellte Rechnungen mit bekanntem Zahlungstermin, regelmäßige Erträge oder andere übliche Einnahmen ein. Entscheidend ist, zwischen einer bestätigten und einer möglichen Einnahme zu unterscheiden.
- Erfassen Sie das voraussichtliche Gutschriftdatum, nicht nur den Monat, dem die Einnahme zugeordnet ist.
- Notieren Sie den netto verfügbaren Betrag für Ausgaben und Verpflichtungen.
- Trennen Sie stabile Einnahmen von variablen, einmaligen oder noch nicht bestätigten Einnahmen.
- Gibt es zu einer bestimmten Jahreszeit eine gebündelte Zahlung, kennzeichnen Sie diese als außergewöhnlich und verteilen Sie sie gedanklich nicht auf alle Monate.
- Berücksichtigen Sie gegebenenfalls bereits für einen bestimmten Zweck reservierte Guthaben, zählen Sie diese aber nicht zweimal als frei verfügbares Geld.
Für Selbstständige, Personen mit Provisionseinkünften oder saisonaler Tätigkeit ist Vorsicht besonders wichtig. Eine Umsatzprognose oder eine versendete Rechnung entspricht nicht unbedingt verfügbarem Geld. Eine feste Fälligkeit auf einen unsicheren Zahlungseingang zu stützen, erhöht das Risiko, sie aus für einen anderen Bedarf vorgesehenen Ersparnissen, durch eine Kontoüberziehung oder mit einer neuen Finanzierung decken zu müssen.
Kalender 2: feste Ausgaben und vorhersehbare Zahlungen
Der zweite Kalender umfasst Geldabflüsse, die keine finanziellen Schulden sind: Wohnen, Energie und andere Versorgungsleistungen, Versicherungen, Verkehr, Lebensmittel, Bildung, Kommunikation, Betreuung und weitere übliche Ausgaben. Neben monatlichen Zahlungen werden auch solche erfasst, die quartalsweise, halbjährlich oder jährlich anfallen.
Nicht monatliche Ausgaben sind häufig der Grund, weshalb eine Berechnung, die nur auf Durchschnittswerten beruht, nicht aufgeht. Eine Versicherungsverlängerung, eine vernünftigerweise vorhersehbare Reparatur, eine Einschreibegebühr oder eine Steuer fallen möglicherweise nicht jeden Monat an, beeinflussen aber das Guthaben, wenn sie fällig werden. Es ist nicht nötig, alle unvorhergesehenen Ereignisse vorauszusagen; es geht darum, Bekanntes zu erfassen und Spielraum für Unbekanntes zu lassen.
Wie unregelmäßige Ausgaben erfasst werden, ohne den Kalender zu verfälschen
Wenn Sie Termin und ungefähren Betrag einer jährlichen Zahlung kennen, tragen Sie sie im entsprechenden Monat ein. Schwankt der Betrag, verwenden Sie eine vorsichtige Schätzung und kennzeichnen Sie sie als solche. Sie können auch eine regelmäßige Rücklage abbilden, wenn Sie diese tatsächlich beiseitelegen. Vermeiden sollten Sie die Annahme, dass eine jährliche Ausgabe nicht mehr existiert, nur weil sie im aktuellen Monat nicht erscheint.
Berücksichtigen Sie auch alltägliche Ausgaben, die zu bestimmten Zeitpunkten steigen können, etwa Fahrten, Feierlichkeiten, die Rückkehr in den Alltag oder Gesundheitsbedarfe. Die Übung muss nicht zu einer perfekten Prognose werden: Ihr Nutzen liegt darin, die Monate und Wochen mit der höchsten vorhersehbaren Belastung sichtbar zu machen.
Kalender 3: Raten, Fälligkeiten und aufgeschobene Zahlungen
Der dritte Kalender bündelt alle bestehenden finanziellen Verpflichtungen und die neue Rate, die geprüft wird. Ergänzen Sie Kredite, Kreditkarten mit Teilzahlungsfunktion, Ratenkäufe, Kreditlinien, Vorschüsse, erforderliche Mindestzahlungen und jede weitere Fälligkeit, für die zu einem bestimmten Termin Geld vorhanden sein muss.
- Geben Sie Betrag, Fälligkeitsdatum und Zahlungsart jeder Verpflichtung an.
- Unterscheiden Sie zwischen einer verpflichtenden und einer freiwilligen oder vorzeitigen Zahlung.
- Notieren Sie, ob die Fälligkeit geändert werden kann und unter welchen Bedingungen, ohne davon auszugehen, dass dies möglich sein wird.
- Berücksichtigen Sie bekannte verbundene Kosten, falls vorhanden, und nicht nur die Haupttrate.
- Prüfen Sie, ob mehrere Zahlungen an denselben Tagen automatisch abgebucht werden.
Eine neue Rate sollte nicht isoliert betrachtet werden. Ein geringer Betrag kann mit anderen Verpflichtungen zusammentreffen und an diesem Tag zu einer erheblichen Belastung werden. Umgekehrt kann eine Änderung des Zahlungstermins eine Häufung entschärfen, senkt aber nicht automatisch die Gesamtkosten und beseitigt auch nicht die Notwendigkeit, über ausreichenden Spielraum zu verfügen.
Wie Sie die drei Kalender in einer einfachen Tabelle zusammenführen
Ein komplexes Werkzeug ist nicht erforderlich. Sie können eine Tabellenkalkulation, einen Kalender oder eine Tabelle auf Papier verwenden. Erstellen Sie Spalten für Datum oder Woche, bestätigte Einnahmen, variable Einnahmen, notwendige Ausgaben, vorhersehbare nicht monatliche Ausgaben, bestehende Schulden, die vorgeschlagene neue Rate und den geschätzten kumulierten Saldo.
Beginnen Sie jeden Zeitraum mit dem tatsächlich verfügbaren Guthaben, nicht mit einem Kreditkartenlimit oder mit Geld, das Sie voraussichtlich erhalten werden. Addieren Sie nur Einnahmen, die vor dem jeweiligen Termin eingehen, und ziehen Sie die bis dahin fälligen Zahlungen ab. Das Ergebnis soll nicht jeden Cent vorwegnehmen, sondern aufzeigen, wann der Spielraum knapp wird.
Die zentrale Frage ist nicht, ob das Durchschnittseinkommen die durchschnittlichen Raten übersteigt, sondern ob das Guthaben vor und nach jeder Fälligkeit genügend Spielraum behält.
Nutzen Sie einfache Markierungen für Wochen, die Aufmerksamkeit erfordern: mehrere gebündelte Lastschriften, Abhängigkeit von einem nicht bestätigten Zahlungseingang, niedriges Guthaben nach notwendigen Ausgaben oder das Zusammentreffen einer neuen Rate mit einer jährlichen Verlängerung. Dieser visuelle Ansatz erleichtert es, Muster zu erkennen, die eine zusammengefasste Monatszahl verbergen kann.
Worauf Sie bei der Prüfung des Raten- und Ausgabenkalenders achten sollten
Betrachten Sie im Raten- und Ausgabenkalender zunächst die niedrigsten Guthabenstände. Ein Monat kann positiv enden, aber Tage enthalten, an denen kaum Geld für Lebensmittel, Verkehr oder andere Grundbedürfnisse bleibt. Es ist auch sinnvoll zu prüfen, wie stark der Plan davon abhängt, dass es keine Abweichungen gibt.
- Wochen, in denen Miete, Versorgungsleistungen, Versicherungen und Raten gebündelt anfallen.
- Fälligkeiten, die vor dem üblichen Zahlungseingang liegen.
- Monate mit regelmäßigen Ausgaben, die nicht durch eine tatsächliche Rücklage gedeckt sind.
- Raten, die nur passen, wenn eine variable oder außergewöhnliche Einnahme eingeht.
- Häufige Notwendigkeit, Kredit zur Deckung laufender Ausgaben zu nutzen.
- Kein Spielraum für kleine alltägliche unvorhergesehene Ausgaben.
Diese Signale erzwingen keine einzige Schlussfolgerung, rechtfertigen aber, innezuhalten und die Entscheidung zu überprüfen. Ein Budget, das nur im günstigsten Szenario funktioniert, kann bei einer Verzögerung des Zahlungseingangs, einer etwas höheren Rechnung oder einer ungeplanten notwendigen Ausgabe anfällig sein.
Hypothetisches Beispiel: Der Durchschnitt reicht nicht immer aus
Stellen Sie sich eine Person mit regelmäßigen monatlichen Einnahmen und einer neuen Rate vor, die nach der Monatsgesamtsumme einen Restbetrag zu lassen scheint. Die Einnahme wird jedoch gegen Ende des Monats gutgeschrieben. In den ersten Tagen werden Wohnen, zwei Versorgungsleistungen, eine bereits bestehende Rate und eine vorgesehene jährliche Zahlung abgebucht. Auch die neue Rate wäre zu Monatsbeginn fällig.
Im Monatsdurchschnitt übersteigen die Einnahmen die Ausgaben. Im Wochenkalender hingegen erfordert die erste Woche, dass vor dem nächsten Zahlungseingang ein hoher Betrag verfügbar ist. Besteht keine Rücklage oder ist sie für eine andere Ausgabe vorgesehen, passt die Rate zu diesem Termin nicht gut, auch wenn ihr einzelner Betrag moderat erscheint. Das Problem ist nicht nur, wie viel gezahlt wird, sondern wann gezahlt wird.
Alternativen prüfen und einen Sicherheitsspielraum bewahren
Wenn angespannte Monate auftreten, kann eine niedrigere Rate den Druck verringern, löst aber nicht immer den Engpass. Eine längere Laufzeit kann beispielsweise den Zahlungsplan und die Gesamtkosten verändern. Es kann auch sein, dass der finanzierte Betrag geringer ist, der Kauf verschoben werden kann oder eine nicht kreditbasierte Alternative besteht, etwa vorher zu sparen, die Ausgaben anzupassen oder, wenn möglich, eine Zahlung direkt mit dem Anbieter zu vereinbaren.
Der Test sollte mit jeder Alternative wiederholt werden, ohne anzunehmen, dass eine niedrige Monatsrate automatisch einer gut handhabbaren Verpflichtung entspricht. Prüfen Sie Fälligkeitsdatum, Anzahl der Zahlungen, die übrigen Verpflichtungen und den Spielraum, der nach Deckung des Notwendigen verbleiben würde.
Einen Sicherheitsspielraum zu lassen bedeutet nicht, für jedes unvorhergesehene Ereignis einen exakten Betrag vorauszuplanen. Es bedeutet, den Kalender nicht bis an die Grenze auszureizen. Ein Spielraum kann helfen, Betragsabweichungen, Verzögerungen bei Einnahmen oder unvermeidbare alltägliche Ausgaben aufzufangen, ohne auf neuen Kredit angewiesen zu sein. Wenn der Plan nur funktioniert, wenn alles genau wie erwartet eintritt, verdient er eine vorsichtige Überprüfung.
Abschließende Liste vor dem Eingehen einer neuen Fälligkeit
- Ich habe Einnahmen nach ihrem tatsächlichen Verfügbarkeitsdatum erfasst.
- Ich habe bestätigte Zahlungseingänge von variablen oder unsicheren Einnahmen getrennt.
- Ich habe monatliche Ausgaben und vorhersehbare regelmäßige Zahlungen einbezogen.
- Ich habe alle bestehenden finanziellen Raten und Fälligkeiten zusammengetragen.
- Ich habe mehrere Monate geprüft, einschließlich jener mit den höchsten Ausgaben.
- Ich habe den geschätzten Saldo vor jedem Abbuchungstermin überprüft.
- Ich habe ein vorsichtiges Szenario getestet, nicht nur den üblichen Durchschnitt.
- Ich behalte nach notwendigen Ausgaben und Verpflichtungen Spielraum.
- Ich habe Alternativen verglichen, ohne nur auf die monatliche Rate zu achten.
- Wenn es zu einem Termin eng wird, habe ich erwogen, die Verpflichtung zu verschieben oder neu zu überdenken.
Der Drei-Kalender-Test ersetzt weder das Lesen der Vertragsbedingungen noch die vollständige Prüfung der Kosten und Folgen einer Zahlung. Er bietet jedoch eine nützliche Kontrolle: Er macht sichtbar, ob die Fälligkeiten zum tatsächlichen Rhythmus von Einnahmen und Ausgaben passen. Bevor Sie eine neue Rate übernehmen, kann der Blick auf die Termine genauso wichtig sein wie der Blick auf den Betrag.
Quellen und Ressourcen
- Financial literacy — OECD
- Consumer credit information — European Commission
- Financial education portal — Banco de España & CNMV