La mensualité est facile à voir, mais elle n’explique pas toujours si un financement est cohérent avec la valeur qu’un achat continuera d’apporter. Un bien peut sembler abordable parce que son paiement est étalé sur une longue période et, malgré cela, être peu efficace s’il cesse de fonctionner, devient obsolète ou est peu utilisé avant la fin de son remboursement.
Le coût par utilisation d’un achat financé propose d’examiner la décision sous un autre angle : mettre en relation tout l’argent que le bien devrait vraisemblablement nécessiter avec les mois ou les utilisations qu’il peut offrir. Ce n’est pas une formule permettant de décider à elle seule et elle ne remplace pas l’examen de la capacité de remboursement, mais elle peut révéler des décalages entre la durée de la dette, la durée d’utilité et l’usage réel attendu.
Ce que mesure le coût d’utilisation et les questions auxquelles il aide à répondre
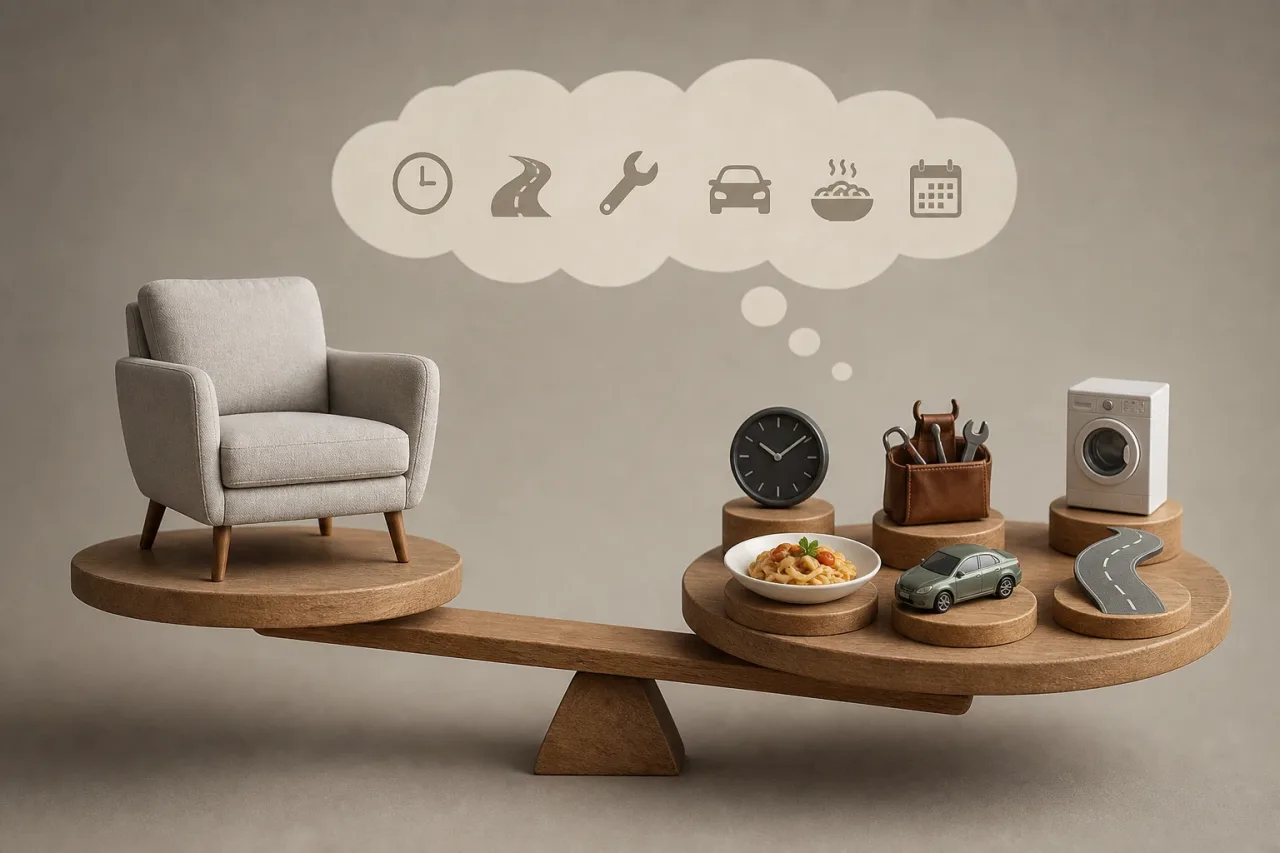
Mesurer un achat à partir de son coût d’utilisation consiste à diviser son coût total estimé par une unité d’utilité. Cette unité peut être un mois d’utilisation, une heure, un trajet, une réparation évitée, un repas préparé ou toute autre mesure raisonnable selon le produit.
Cette approche est particulièrement utile pour les technologies, les véhicules, les appareils électroménagers, l’équipement domestique, le mobilier ou les travaux de rénovation. Au lieu de se demander uniquement « puis-je assumer la mensualité ? », elle invite à se poser des questions complémentaires :
- Combien vais-je réellement payer, intérêts et frais prévisibles compris ?
- Pendant combien de temps le bien restera-t-il utile pour moi ?
- À quelle fréquence est-ce que je prévois de l’utiliser ?
- Le prêt sera-t-il toujours en cours lorsque le produit devra être remplacé ou nécessitera une réparation importante ?
- Une option initialement plus chère peut-elle durer davantage ou entraîner moins de dépenses ?
La réponse ne favorise pas forcément le produit le moins cher. Un prix initial plus faible peut être pertinent s’il répond à un besoin ponctuel. En revanche, si l’utilisation sera fréquente et durable, la durabilité, la facilité de réparation et les coûts d’entretien peuvent peser lourd.
Données à réunir avant d’effectuer les calculs
Le calcul sera indicatif, car la durée d’utilité et l’usage futur ne sont pas connus avec certitude. Toutefois, partir de données complètes évite que la mensualité ou le prix affiché ne masque une partie du coût. Il est préférable de distinguer les éléments suivants :
- Prix au comptant : il sert de référence pour identifier le prix du bien sans financement.
- Apport ou versement initial : il s’agit d’une somme consacrée à l’achat, même si elle ne fait pas partie des mensualités.
- Montant financé et coût total du crédit : vérifiez le total figurant dans la documentation, et pas seulement le montant reçu ou le nombre de mensualités.
- Durée : indiquez pendant combien de mois l’obligation de paiement sera maintenue.
- Frais associés : transport, installation, accessoires indispensables ou taxes, s’ils ne sont pas inclus dans le prix affiché.
- Coûts de possession : entretien, consommables, assurances, énergie, contrôles, réparations prévisibles et, le cas échéant, stockage.
- Durée d’utilité dans votre cas : ce n’est pas seulement la durée de fonctionnement technique possible, mais le temps pendant lequel le bien restera utile compte tenu de vos besoins, de la compatibilité et de l’espace disponible.
- Utilisation prévue : nombre approximatif de mois, d’heures, de trajets ou d’utilisations pendant cette durée d’utilité.
Lorsque vous comparez des alternatives, conservez le même critère. Par exemple, n’incluez pas l’assurance dans une option tout en l’omettant dans une autre si les deux l’exigent. Il est également utile de distinguer les dépenses nécessaires à l’utilisation du bien des options facultatives, car les mélanger peut compliquer la comparaison.
Deux calculs indicatifs : par mois d’utilité et par utilisation prévue
Le premier calcul offre une vision dans le temps :
Coût par mois d’utilité = coût total estimé de possession ÷ nombre de mois d’utilité prévus
Le coût total estimé de possession peut inclure l’apport, toutes les mensualités prévues, les frais connus et les dépenses d’utilisation ou d’entretien raisonnablement attendues pendant la période analysée. Si une réparation future est très incertaine, elle peut être notée séparément ou intégrée dans un scénario prudent, au lieu d’être traitée comme un montant certain.
Le second calcul se concentre sur l’intensité d’utilisation :
Coût par utilisation = coût total estimé de possession ÷ nombre d’utilisations prévues
Une « utilisation » doit être définie de manière cohérente. Pour un vélo, il pourrait s’agir d’un trajet ; pour un outil, d’une journée de travail ; pour un appareil de cuisine, d’une préparation. S’il n’est pas pertinent de compter les utilisations, les heures de fonctionnement ou les mois d’utilité sont généralement des mesures plus claires.
Ces résultats ne correspondent pas à la dépense mensuelle qui sera prélevée sur le compte bancaire. Un produit peut coûter peu par mois d’utilité tout en ayant une mensualité trop élevée pour le budget disponible. Il est donc préférable d’évaluer les deux aspects : le flux de paiements pendant le financement et le coût réparti sur la durée d’utilité attendue.
Le test de durée : comparer dette, utilité et obsolescence
Une vérification élémentaire consiste à placer sur la même ligne de temps la durée du crédit et la durée d’utilité estimée du bien. Si vous prévoyez d’utiliser un appareil pendant deux ans, mais que le financement s’étend bien au-delà, vous risquez de continuer à payer alors que le produit ne répondra plus au besoin initial.
Cela ne signifie pas que tout prêt doit prendre fin avant la durée d’utilité. Certains biens peuvent conserver de la valeur, être revendus ou continuer à fonctionner pendant de nombreuses années. Toutefois, une dette plus longue que l’utilité prévue mérite un examen complémentaire, surtout pour les produits qui s’usent rapidement, connaissent des évolutions technologiques fréquentes ou ont un historique d’utilisation intensive.
La durée doit également tenir compte de l’obsolescence pratique. Un article peut s’allumer et fonctionner, mais cesser d’être utile faute de compatibilité, de mises à jour, de pièces, de service après-vente ou de performances suffisantes. Estimer une durée d’utilité prudente, plutôt que la durée maximale possible, aide à ne pas fonder le financement sur le scénario le plus favorable.
Dépenses qui n’apparaissent pas dans la mensualité
La mensualité reflète généralement le prêt, mais pas nécessairement le coût de détention et d’utilisation du bien. Omettre les dépenses récurrentes peut faire paraître un achat moins cher qu’il ne le sera. Selon le cas, il convient d’envisager :
- l’entretien périodique et les contrôles ;
- les consommables, pièces de rechange et accessoires nécessaires ;
- les assurances ou garanties payantes, lorsqu’elles sont exigées ou importantes ;
- les réparations prévisibles après une certaine utilisation ;
- l’installation, le transport, les abonnements ou l’énergie ;
- le coût de remplacement si la durabilité attendue est faible.
Il n’est pas nécessaire de deviner tous les montants. Il est préférable d’identifier les dépenses connues, de documenter les hypothèses et de reconnaître ce qui ne peut pas être estimé. Si un coût est obligatoire pour utiliser le produit, l’exclure du calcul réduit l’utilité de la comparaison.
Cas hypothétique : deux options avec des coûts et des durées différents
Supposons deux équipements remplissant une fonction similaire. L’option A présente un coût total de financement de 690 unités monétaires et nécessite 90 unités supplémentaires en consommables et entretien prévus. Son coût total estimé est de 780. Elle devrait rester utile pendant 36 mois et être utilisée environ 180 fois. Le résultat indicatif serait de 21,67 unités par mois d’utilité et de 4,33 par utilisation.
L’option B implique un coût total de financement de 880 unités monétaires et des dépenses prévues d’environ 40 unités, de sorte que son coût total estimé s’élève à 920. Si elle devrait rester utile pendant 60 mois et être utilisée 300 fois, son coût serait de 15,33 unités par mois d’utilité et de 3,07 par utilisation.
La seconde alternative coûte davantage en valeur absolue, mais elle présente un coût inférieur par unité d’utilité selon ces hypothèses. Cela n’en fait pas automatiquement le meilleur choix : il faudrait vérifier que ses mensualités sont supportables, que la durée estimée est réaliste et que les fonctions supplémentaires seront utilisées. La comparaison montre seulement comment les conclusions évoluent lorsque le temps et l’utilisation sont pris en compte.
Comment intégrer l’incertitude et les limites de la méthode
Pour ne pas dépendre d’une seule prévision, vous pouvez calculer trois scénarios : utilisation élevée, utilisation probable et utilisation faible. Dans le scénario d’utilisation faible, réduisez le nombre d’utilisations ou de mois d’utilité et envisagez une durée d’utilité plus courte s’il existe une raison plausible. Si le coût par utilisation augmente fortement avec une baisse modérée de l’utilisation, l’achat peut être sensible à l’évolution de vos habitudes.
Ce critère a des limites. Un besoin urgent, un bien partagé par plusieurs personnes ou un achat lié à la sécurité, à l’accessibilité ou au travail peut difficilement se résumer à un chiffre. Il ne mesure pas non plus pleinement le confort, le temps économisé ou la satisfaction d’utilisation. Dans ces cas, le calcul fonctionne mieux comme une référence pour organiser les informations que comme une règle rigide.
Questions finales avant de vous engager
- Quel sera le total à payer si toutes les mensualités prévues sont versées ?
- Quelles dépenses nécessaires ne sont pas incluses dans le financement ?
- Pendant combien de temps peut-on raisonnablement s’attendre à ce que le bien reste utile ?
- Vais-je continuer à payer lorsque je devrai probablement le remplacer ?
- Que se passe-t-il pour le coût par utilisation si je l’utilise moins que prévu ?
- Ai-je comparé les alternatives selon leur coût total, leur durée et leur utilisation, en plus de la mensualité ?
- Puis-je effectuer les paiements sans dépendre de revenus incertains ni négliger d’autres engagements ?
Calculer le coût par utilisation n’élimine pas l’incertitude, mais aide à transformer une décision fondée uniquement sur une mensualité en une évaluation plus complète. En reliant le financement, les coûts de possession, la durée et l’utilité attendue, il est plus facile de détecter les situations où une dette pourrait durer plus longtemps que la valeur pratique de l’achat.
Sources et ressources
- Financial literacy — OECD
- Consumer credit information — European Commission
- Financial education portal — Banco de España & CNMV