La rata mensile è facile da vedere, ma non sempre spiega se un finanziamento è coerente con il valore che un acquisto continuerà a offrire. Un bene può sembrare accessibile perché il pagamento è distribuito su molto tempo e, tuttavia, risultare poco efficiente se smette di funzionare, diventa obsoleto o viene utilizzato molto poco prima di aver finito di pagarlo.
Il costo per utilizzo di un acquisto finanziato propone di considerare la decisione da un'altra prospettiva: mettere in relazione tutto il denaro che il bene probabilmente richiederà con i mesi o gli utilizzi che può offrire. Non è una formula che permette di decidere da sola né sostituisce la verifica della capacità di rimborso, ma può rivelare disallineamenti tra la durata del debito, la vita utile e l'utilizzo effettivo previsto.
Che cosa misura il costo di utilizzo e a quali domande aiuta a rispondere
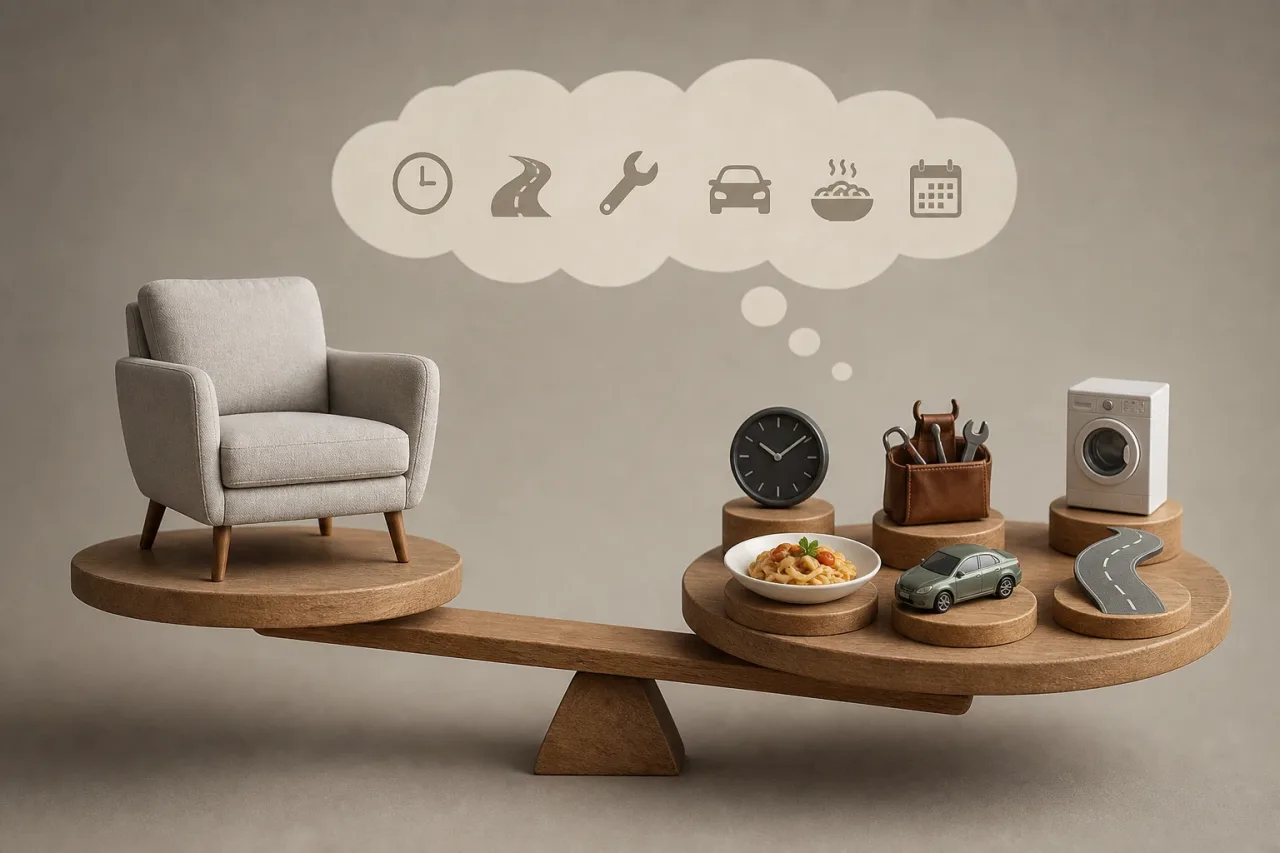
Misurare un acquisto in base al suo costo di utilizzo consiste nel dividere il suo costo totale stimato per un'unità di utilità. Tale unità può essere un mese di utilizzo, un'ora, un tragitto, una riparazione evitata, un pasto preparato o qualsiasi misura ragionevole in base al prodotto.
Questo approccio è particolarmente utile per tecnologia, veicoli, elettrodomestici, attrezzature domestiche, arredamento o ristrutturazioni. Invece di chiedersi soltanto «posso sostenere la rata?», invita a porsi questioni complementari:
- Quanto pagherò effettivamente, inclusi interessi e spese prevedibili?
- Per quanto tempo il bene continuerà a essermi utile?
- Con quale frequenza prevedo di utilizzarlo?
- Il finanziamento sarà ancora in corso quando il prodotto avrà bisogno di essere sostituito o di una riparazione rilevante?
- Un'opzione inizialmente più costosa può durare più a lungo o richiedere meno spese?
La risposta non deve necessariamente favorire sempre il prodotto più economico. Un prezzo iniziale più basso può convenire se copre un'esigenza occasionale. Al contrario, se l'utilizzo sarà frequente e continuativo, la durata, la facilità di riparazione e i costi di manutenzione possono avere un peso importante.
Dati da raccogliere prima di effettuare i calcoli
Il calcolo sarà indicativo, poiché la vita utile e l'utilizzo futuro non sono noti con certezza. Tuttavia, partire da dati completi evita che la rata o il prezzo pubblicizzato nascondano una parte del costo. È opportuno separare i seguenti elementi:
- Prezzo in contanti: serve come riferimento per identificare il prezzo del bene senza finanziamento.
- Anticipo o pagamento iniziale: è denaro destinato all'acquisto anche se non fa parte delle rate.
- Importo finanziato e costo totale del credito: controllate il totale indicato nella documentazione, non solo l'importo ricevuto o il numero di rate.
- Durata: indica per quanti mesi rimarrà l'obbligo di pagamento.
- Spese associate: trasporto, installazione, accessori indispensabili o imposte, se non sono inclusi nel prezzo indicato.
- Costi di possesso: manutenzione, materiali di consumo, assicurazioni, energia, controlli, riparazioni prevedibili e, se necessario, deposito.
- Vita utile nel vostro caso: non riguarda solo quanto può durare tecnicamente, ma per quanto tempo sarà utile in base alle vostre esigenze, alla compatibilità e allo spazio disponibile.
- Utilizzo previsto: numero approssimativo di mesi, ore, tragitti o utilizzi durante tale vita utile.
Nel confrontare le alternative, mantenete lo stesso criterio. Ad esempio, non includete l'assicurazione in un'opzione e omettetela nell'altra se entrambe la richiedono. È utile anche distinguere le spese necessarie per usare il bene dagli extra facoltativi, poiché mescolarli può rendere più difficile il confronto.
Due calcoli indicativi: per mese utile e per utilizzo previsto
Il primo calcolo offre una visione temporale:
Costo per mese utile = costo totale stimato di possesso ÷ mesi di utilità previsti
Il costo totale stimato di possesso può includere l'anticipo, tutte le rate previste, le commissioni note e le spese di utilizzo o manutenzione che ragionevolmente si prevedono durante il periodo analizzato. Se una riparazione futura è molto incerta, può essere annotata separatamente o inclusa in uno scenario prudente, anziché trattarla come un importo certo.
Il secondo calcolo si concentra sull'intensità di utilizzo:
Costo per utilizzo = costo totale stimato di possesso ÷ numero di utilizzi previsti
Un «utilizzo» deve essere definito in modo coerente. Per una bicicletta potrebbe essere un tragitto; per un utensile, una giornata di lavoro; per un apparecchio da cucina, una preparazione. Se non è possibile contare gli utilizzi in modo significativo, le ore di funzionamento o i mesi di utilità sono generalmente misure più chiare.
Questi risultati non equivalgono alla spesa mensile che uscirà dal conto bancario. Un prodotto può costare poco per mese utile e, tuttavia, avere una rata troppo elevata per il budget disponibile. Per questo è opportuno valutare entrambe le cose: il flusso dei pagamenti durante il finanziamento e il costo distribuito lungo l'utilità prevista.
La prova della durata: confrontare debito, utilità e obsolescenza
Una verifica di base consiste nel collocare sulla stessa linea temporale la durata del credito e la vita utile stimata per il bene. Se prevedete di usare un dispositivo per due anni, ma il finanziamento si estende per un periodo sensibilmente più lungo, esiste il rischio di continuare a pagare quando il prodotto non soddisferà più l'esigenza originaria.
Questo non significa che ogni finanziamento debba terminare prima della vita utile. Possono esistere beni che conservano valore, possono essere rivenduti o continuano a funzionare per molti anni. Tuttavia, un debito più lungo dell'utilità prevista merita un'ulteriore verifica, soprattutto per prodotti soggetti a rapido deterioramento, frequenti cambiamenti tecnologici o con una storia di utilizzo intenso.
La durata deve considerare anche l'obsolescenza pratica. Un articolo può accendersi e funzionare, ma smettere di essere utile per mancanza di compatibilità, aggiornamenti, pezzi di ricambio, assistenza tecnica o prestazioni sufficienti. Stimare una vita utile prudente, anziché la massima possibile, aiuta a non basare il finanziamento sullo scenario più favorevole.
Spese che non compaiono nella rata mensile
La rata di solito riflette il finanziamento, non necessariamente il costo di possedere e utilizzare il bene. Omettere le spese ricorrenti può far sembrare un acquisto più economico di quanto sarà. A seconda del caso, è opportuno considerare:
- manutenzione periodica e controlli;
- materiali di consumo, ricambi e accessori necessari;
- assicurazioni o garanzie a pagamento, quando richieste o rilevanti;
- riparazioni prevedibili dopo un certo utilizzo;
- installazione, trasporto, abbonamenti o energia;
- costo di sostituzione se la durata prevista è bassa.
Non è necessario indovinare tutti gli importi. È preferibile identificare le spese note, documentare le ipotesi e riconoscere ciò che non può essere stimato. Se un costo è obbligatorio per utilizzare il prodotto, escluderlo dal calcolo riduce l'utilità del confronto.
Caso ipotetico: due opzioni con costo e durata diversi
Supponiamo due apparecchi che svolgono una funzione simile. L'opzione A ha un costo totale del finanziamento di 690 unità monetarie e richiede ulteriori 90 unità per materiali di consumo e manutenzione previsti. Il suo costo totale stimato è di 780. Si prevede che sia utile per 36 mesi e venga utilizzata circa 180 volte. Il risultato indicativo sarebbe di 21,67 unità per mese utile e di 4,33 per utilizzo.
L'opzione B richiede un costo totale del finanziamento di 880 unità monetarie e spese previste di circa 40, per cui il costo totale stimato ammonta a 920. Se si prevede che sia utile per 60 mesi e venga utilizzata 300 volte, il costo sarebbe di 15,33 unità per mese utile e di 3,07 per utilizzo.
La seconda alternativa costa di più in termini assoluti, ma offre un costo inferiore per utilità secondo queste ipotesi. Ciò non la rende automaticamente la scelta migliore: occorrerebbe confermare che le sue rate siano sostenibili, che la durata stimata sia realistica e che le funzioni aggiuntive saranno effettivamente sfruttate. Il confronto mostra solo come cambiano le conclusioni quando si incorporano tempo e utilizzo.
Come incorporare l'incertezza e i limiti del metodo
Per non dipendere da un'unica previsione, potete calcolare tre scenari: utilizzo elevato, utilizzo probabile e utilizzo basso. Nello scenario basso, riducete gli utilizzi o i mesi di utilità e considerate una vita utile più breve se esiste una ragione plausibile. Se il costo per utilizzo aumenta notevolmente con una moderata riduzione dell'uso, l'acquisto può essere sensibile ai cambiamenti nelle vostre abitudini.
Questo criterio presenta dei limiti. Un'esigenza urgente, un bene condiviso da più persone o un acquisto legato alla sicurezza, all'accessibilità o al lavoro può essere difficile da riassumere in una cifra. Non misura inoltre completamente la comodità, il tempo risparmiato o la soddisfazione d'uso. In questi casi, il calcolo funziona meglio come riferimento per ordinare le informazioni, non come regola rigida.
Domande finali prima di impegnarsi
- Quale sarà il totale da pagare se verranno rispettate tutte le rate previste?
- Quali spese necessarie restano fuori dal finanziamento?
- Per quanto tempo è ragionevole aspettarsi che il bene continui a essere utile?
- Continuerò a pagare quando probabilmente avrò bisogno di sostituirlo?
- Che cosa accade al costo per utilizzo se lo uso meno del previsto?
- Ho confrontato le alternative in base al costo totale, alla durata e all'utilizzo, oltre che alla rata?
- Posso sostenere i pagamenti senza dipendere da entrate incerte né trascurare altri impegni?
Calcolare il costo per utilizzo non elimina l'incertezza, ma aiuta a trasformare una decisione basata solo su una rata in una valutazione più completa. Mettendo in relazione finanziamento, costi di possesso, durata e utilità prevista, è più facile individuare quando un debito potrebbe durare più a lungo del valore pratico dell'acquisto.
Fonti e risorse
- Financial literacy — OECD
- Consumer credit information — European Commission
- Financial education portal — Banco de España & CNMV