Die Monatsrate ist leicht zu erkennen, erklärt aber nicht immer, ob eine Finanzierung zum Wert passt, den ein Kauf weiterhin bietet. Ein Gegenstand kann erschwinglich wirken, weil seine Zahlung über einen langen Zeitraum verteilt wird, und dennoch wenig effizient sein, wenn er nicht mehr funktioniert, veraltet oder kaum genutzt wird, bevor er vollständig abbezahlt ist.
Die Kosten pro Nutzung eines finanzierten Kaufs schlagen vor, die Entscheidung aus einer anderen Perspektive zu betrachten: das gesamte Geld, das der Gegenstand voraussichtlich erfordert, mit den Monaten oder Nutzungen in Beziehung zu setzen, die er bieten kann. Es handelt sich nicht um eine Formel, die allein eine Entscheidung trifft, und sie ersetzt nicht die Prüfung der Zahlungsfähigkeit. Sie kann jedoch Unstimmigkeiten zwischen der Laufzeit der Schuld, der Nutzungsdauer und der erwarteten tatsächlichen Nutzung aufzeigen.
Was die Nutzungskosten messen und welche Fragen sie beantworten helfen
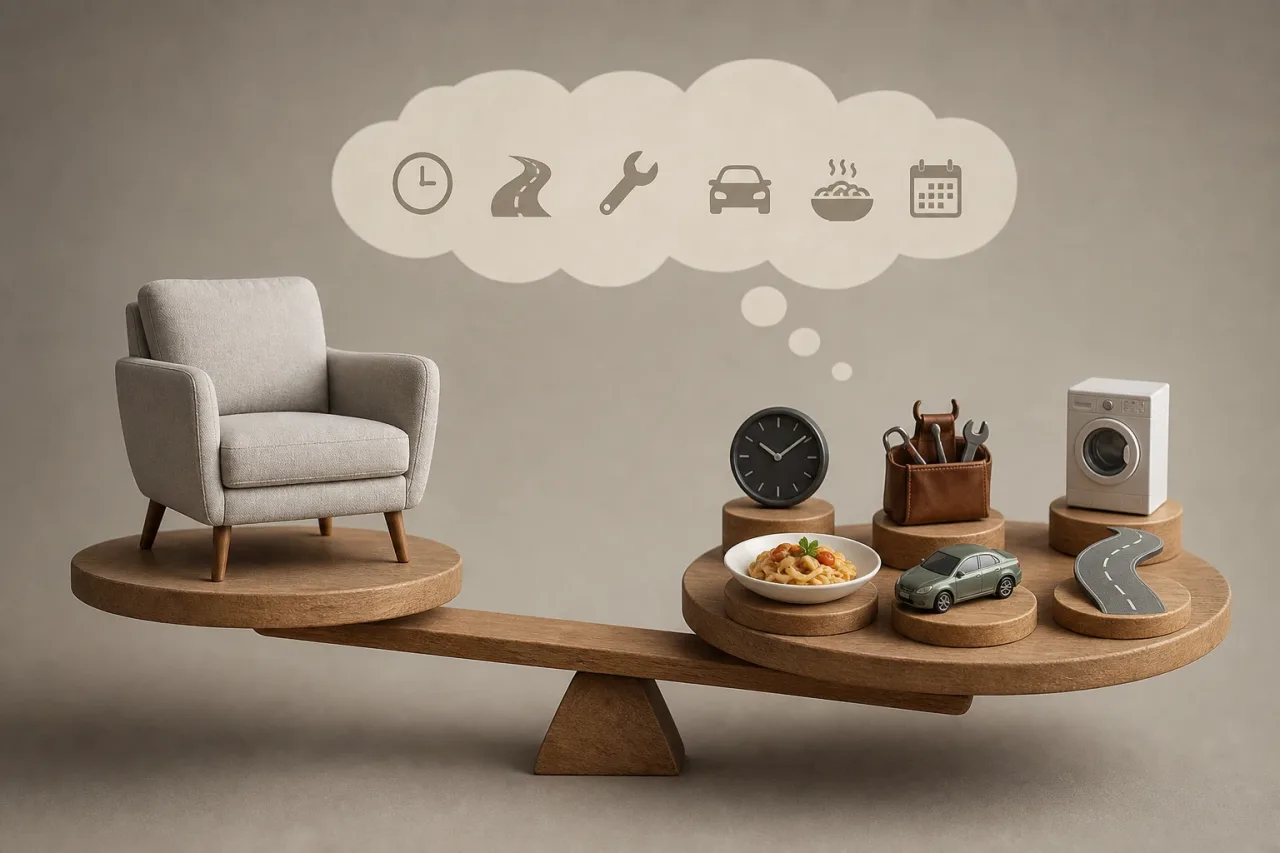
Einen Kauf anhand seiner Nutzungskosten zu bewerten, bedeutet, seine geschätzten Gesamtkosten durch eine Nutzeinheit zu teilen. Diese Einheit kann ein Nutzungsmonat, eine Stunde, eine Fahrt, eine vermiedene Reparatur, eine zubereitete Mahlzeit oder je nach Produkt jede andere sinnvolle Kennzahl sein.
Dieser Ansatz ist besonders bei Technologieprodukten, Fahrzeugen, Haushaltsgeräten, Heimausstattung, Möbeln oder Renovierungen hilfreich. Statt nur zu fragen: „Kann ich mir die Rate leisten?“, regt er dazu an, ergänzende Fragen zu stellen:
- Wie viel werde ich tatsächlich zahlen, einschließlich Zinsen und vorhersehbarer Kosten?
- Wie lange wird der Gegenstand für mich noch nützlich sein?
- Wie häufig werde ich ihn voraussichtlich nutzen?
- Läuft das Darlehen weiter, wenn das Produkt ersetzt oder wesentlich repariert werden muss?
- Kann eine anfangs teurere Option länger halten oder weniger Ausgaben verursachen?
Die Antwort muss nicht immer zugunsten des günstigsten Produkts ausfallen. Ein niedrigerer Anschaffungspreis kann sich lohnen, wenn er einen punktuellen Bedarf deckt. Wird das Produkt hingegen häufig und dauerhaft genutzt, können Haltbarkeit, Reparierbarkeit und Wartungskosten stark ins Gewicht fallen.
Welche Daten Sie vor den Berechnungen zusammentragen sollten
Die Berechnung wird nur eine Orientierung bieten, da Nutzungsdauer und künftige Nutzung nicht mit Sicherheit bekannt sind. Dennoch verhindern vollständige Daten, dass die Rate oder der beworbene Preis einen Teil der Kosten verdecken. Folgende Elemente sollten getrennt betrachtet werden:
- Barpreis: Er dient als Referenz, um den Preis des Gegenstands ohne Finanzierung zu erkennen.
- Anzahlung oder Erstzahlung: Sie ist Geld, das für den Kauf aufgewendet wird, auch wenn es nicht Teil der Raten ist.
- Finanzierter Betrag und Gesamtkosten des Kredits: Prüfen Sie den in den Unterlagen angegebenen Gesamtbetrag, nicht nur den ausgezahlten Betrag oder die Anzahl der Raten.
- Laufzeit: Sie gibt an, wie viele Monate die Zahlungsverpflichtung bestehen bleibt.
- Zusätzliche Kosten: Transport, Installation, unverzichtbares Zubehör oder Steuern, falls sie nicht im ausgewiesenen Preis enthalten sind.
- Kosten des Besitzes: Wartung, Verbrauchsmaterialien, Versicherungen, Energie, Inspektionen, vorhersehbare Reparaturen und gegebenenfalls Lagerung.
- Nutzungsdauer in Ihrem Fall: Sie beschreibt nicht nur, wie lange der Gegenstand technisch halten kann, sondern wie lange er angesichts Ihrer Bedürfnisse, der Kompatibilität und des verfügbaren Platzes nützlich sein wird.
- Erwartete Nutzung: die ungefähre Anzahl von Monaten, Stunden, Fahrten oder Anwendungen während dieser Nutzungsdauer.
Behalten Sie beim Vergleich von Alternativen denselben Maßstab bei. Schließen Sie beispielsweise nicht bei einer Option die Versicherung ein und lassen Sie sie bei einer anderen weg, wenn beide sie benötigen. Es ist außerdem sinnvoll, die notwendigen Ausgaben für die Nutzung des Gegenstands von optionalen Extras zu trennen, da ihre Vermischung den Vergleich erschweren kann.
Zwei Orientierungsrechnungen: pro Nutzungsmonat und pro erwarteter Nutzung
Die erste Berechnung bietet eine zeitliche Perspektive:
Kosten pro Nutzungsmonat = geschätzte Gesamtkosten des Besitzes ÷ erwartete Nutzungsmonate
Die geschätzten Gesamtkosten des Besitzes können die Anzahlung, alle vorgesehenen Raten, bekannte Gebühren sowie Nutzungs- oder Wartungskosten umfassen, die während des betrachteten Zeitraums vernünftigerweise zu erwarten sind. Ist eine künftige Reparatur sehr ungewiss, kann sie separat notiert oder in ein vorsichtiges Szenario einbezogen werden, anstatt sie als sicheren Betrag zu behandeln.
Die zweite Berechnung konzentriert sich auf die Nutzungsintensität:
Kosten pro Nutzung = geschätzte Gesamtkosten des Besitzes ÷ Anzahl der erwarteten Nutzungen
Eine „Nutzung“ sollte einheitlich definiert werden. Bei einem Fahrrad könnte sie eine Fahrt sein, bei einem Werkzeug ein Arbeitstag und bei einem Küchengerät eine Zubereitung. Lassen sich Nutzungen nicht sinnvoll zählen, sind Betriebsstunden oder Nutzungsmonate meist klarere Kennzahlen.
Diese Ergebnisse entsprechen nicht den monatlichen Ausgaben, die vom Bankkonto abgehen. Ein Produkt kann pro Nutzungsmonat wenig kosten und dennoch eine Rate haben, die für das verfügbare Budget zu hoch ist. Daher sollten beide Aspekte bewertet werden: der Zahlungsfluss während der Finanzierung und die Kosten, verteilt über die erwartete Nutzungsdauer.
Der Dauertest: Schuld, Nutzen und Veralterung vergleichen
Eine grundlegende Prüfung besteht darin, die Kreditlaufzeit und die geschätzte Nutzungsdauer des Gegenstands auf derselben Zeitachse gegenüberzustellen. Wenn Sie erwarten, ein Gerät zwei Jahre lang zu nutzen, die Finanzierung aber deutlich länger läuft, besteht das Risiko, weiterzuzahlen, obwohl das Produkt den ursprünglichen Bedarf nicht mehr deckt.
Das bedeutet nicht, dass jedes Darlehen vor dem Ende der Nutzungsdauer zurückgezahlt sein muss. Manche Gegenstände behalten ihren Wert, können verkauft werden oder funktionieren noch viele Jahre. Eine Schuld, die länger dauert als der erwartete Nutzen, verdient jedoch eine zusätzliche Prüfung, insbesondere bei Produkten mit schnellem Verschleiß, häufigen technologischen Veränderungen oder einer Vorgeschichte intensiver Nutzung.
Bei der Dauer sollte auch die praktische Veralterung berücksichtigt werden. Ein Gegenstand kann sich einschalten und funktionieren, aber aufgrund mangelnder Kompatibilität, fehlender Updates, Ersatzteile, technischem Service oder ausreichender Leistung nicht mehr nützlich sein. Eine vorsichtige statt der maximal möglichen Nutzungsdauer zu schätzen, hilft dabei, die Finanzierung nicht auf das günstigste Szenario zu stützen.
Ausgaben, die nicht in der Monatsrate erscheinen
Die Rate spiegelt in der Regel das Darlehen wider, nicht unbedingt die Kosten des Besitzes und der Nutzung des Gegenstands. Werden wiederkehrende Ausgaben ausgelassen, kann ein Kauf günstiger erscheinen, als er tatsächlich sein wird. Je nach Fall sollten Sie Folgendes berücksichtigen:
- regelmäßige Wartung und Inspektionen;
- Verbrauchsmaterialien, Ersatzteile und notwendiges Zubehör;
- kostenpflichtige Versicherungen oder Garantien, sofern sie vorgeschrieben oder relevant sind;
- nach einer bestimmten Nutzung vorhersehbare Reparaturen;
- Installation, Transport, Abonnements oder Energie;
- Ersatzkosten, wenn die erwartete Haltbarkeit gering ist.
Es ist nicht nötig, alle Beträge zu erraten. Besser ist es, bekannte Kosten zu identifizieren, Annahmen zu dokumentieren und anzuerkennen, was nicht geschätzt werden kann. Ist eine Ausgabe für die Nutzung des Produkts verpflichtend, verringert ihr Ausschluss aus der Berechnung den Nutzen des Vergleichs.
Hypothetischer Fall: zwei Optionen mit unterschiedlichen Kosten und Laufzeiten
Nehmen wir zwei Geräte an, die eine ähnliche Funktion erfüllen. Option A hat Gesamtkosten der Finanzierung von 690 Geldeinheiten und erfordert zusätzliche 90 Geldeinheiten für erwartete Verbrauchsmaterialien und Wartung. Ihre geschätzten Gesamtkosten betragen 780. Sie wird voraussichtlich 36 Monate lang nützlich sein und etwa 180-mal genutzt werden. Das orientierende Ergebnis läge bei 21,67 Geldeinheiten pro Nutzungsmonat und 4,33 pro Nutzung.
Option B erfordert Gesamtkosten der Finanzierung von 880 Geldeinheiten und voraussichtliche Ausgaben von etwa 40, sodass sich die geschätzten Gesamtkosten auf 920 belaufen. Wird erwartet, dass sie 60 Monate lang nützlich ist und 300-mal genutzt wird, lägen die Kosten bei 15,33 Geldeinheiten pro Nutzungsmonat und 3,07 pro Nutzung.
Die zweite Alternative kostet absolut betrachtet mehr, bietet unter diesen Annahmen jedoch niedrigere Kosten pro Nutzen. Das macht sie nicht automatisch zur besten Wahl: Es müsste bestätigt werden, dass ihre Raten tragbar sind, die geschätzte Dauer realistisch ist und die zusätzlichen Funktionen auch genutzt werden. Der Vergleich zeigt lediglich, wie sich die Schlussfolgerungen verändern, wenn Zeit und Nutzung einbezogen werden.
Wie Unsicherheit und die Grenzen der Methode berücksichtigt werden können
Damit Sie nicht von nur einer Prognose abhängen, können Sie drei Szenarien berechnen: hohe Nutzung, wahrscheinliche Nutzung und geringe Nutzung. Im Szenario mit geringer Nutzung reduzieren Sie die Nutzungen oder Nutzungsmonate und gehen Sie von einer kürzeren Nutzungsdauer aus, wenn es dafür einen plausiblen Grund gibt. Steigen die Kosten pro Nutzung bereits bei einer moderaten Verringerung der Nutzung stark an, kann der Kauf empfindlich auf Veränderungen Ihrer Gewohnheiten reagieren.
Dieses Kriterium hat Grenzen. Ein dringender Bedarf, ein Gegenstand, der von mehreren Personen geteilt wird, oder ein Kauf im Zusammenhang mit Sicherheit, Barrierefreiheit oder Arbeit lässt sich möglicherweise nur schwer auf eine Zahl reduzieren. Es misst auch Komfort, Zeitersparnis oder Zufriedenheit bei der Nutzung nicht vollständig. In solchen Fällen funktioniert die Berechnung besser als Anhaltspunkt, um Informationen zu ordnen, und nicht als starre Regel.
Abschließende Fragen vor der Verpflichtung
- Wie hoch wird der Gesamtbetrag sein, wenn alle vorgesehenen Raten gezahlt werden?
- Welche notwendigen Ausgaben sind nicht in der Finanzierung enthalten?
- Wie lange kann vernünftigerweise erwartet werden, dass der Gegenstand weiterhin nützlich ist?
- Werde ich noch zahlen, wenn ich ihn voraussichtlich ersetzen muss?
- Was geschieht mit den Kosten pro Nutzung, wenn ich ihn weniger als erwartet nutze?
- Habe ich Alternativen neben der Rate auch nach Gesamtkosten, Dauer und Nutzung verglichen?
- Kann ich die Zahlungen leisten, ohne von unsicheren Einnahmen abhängig zu sein oder andere Verpflichtungen zu vernachlässigen?
Die Berechnung der Kosten pro Nutzung beseitigt die Unsicherheit nicht, hilft jedoch dabei, eine Entscheidung, die allein auf einer Rate beruht, in eine umfassendere Bewertung zu überführen. Indem Finanzierung, Kosten des Besitzes, Laufzeit und erwarteter Nutzen miteinander in Beziehung gesetzt werden, lässt sich leichter erkennen, wann eine Schuld länger dauern könnte als der praktische Wert des Kaufs.
Quellen und Ressourcen
- Financial literacy — OECD
- Consumer credit information — European Commission
- Financial education portal — Banco de España & CNMV