A parcela mensal é fácil de visualizar, mas nem sempre explica se um financiamento corresponde ao valor que uma compra continuará proporcionando. Um bem pode parecer acessível porque seu pagamento é distribuído por muito tempo e, ainda assim, ser pouco eficiente se deixar de funcionar, ficar obsoleto ou for pouco utilizado antes de terminar de ser pago.
O custo por uso de uma compra financiada propõe analisar a decisão sob outra perspectiva: relacionar todo o dinheiro que o bem provavelmente exigirá com os meses ou usos que ele pode proporcionar. Não é uma fórmula para decidir por si só nem substitui a avaliação da capacidade de pagamento, mas pode revelar desajustes entre o prazo da dívida, a vida útil e o uso real esperado.
O que mede o custo de uso e a quais perguntas ele ajuda a responder
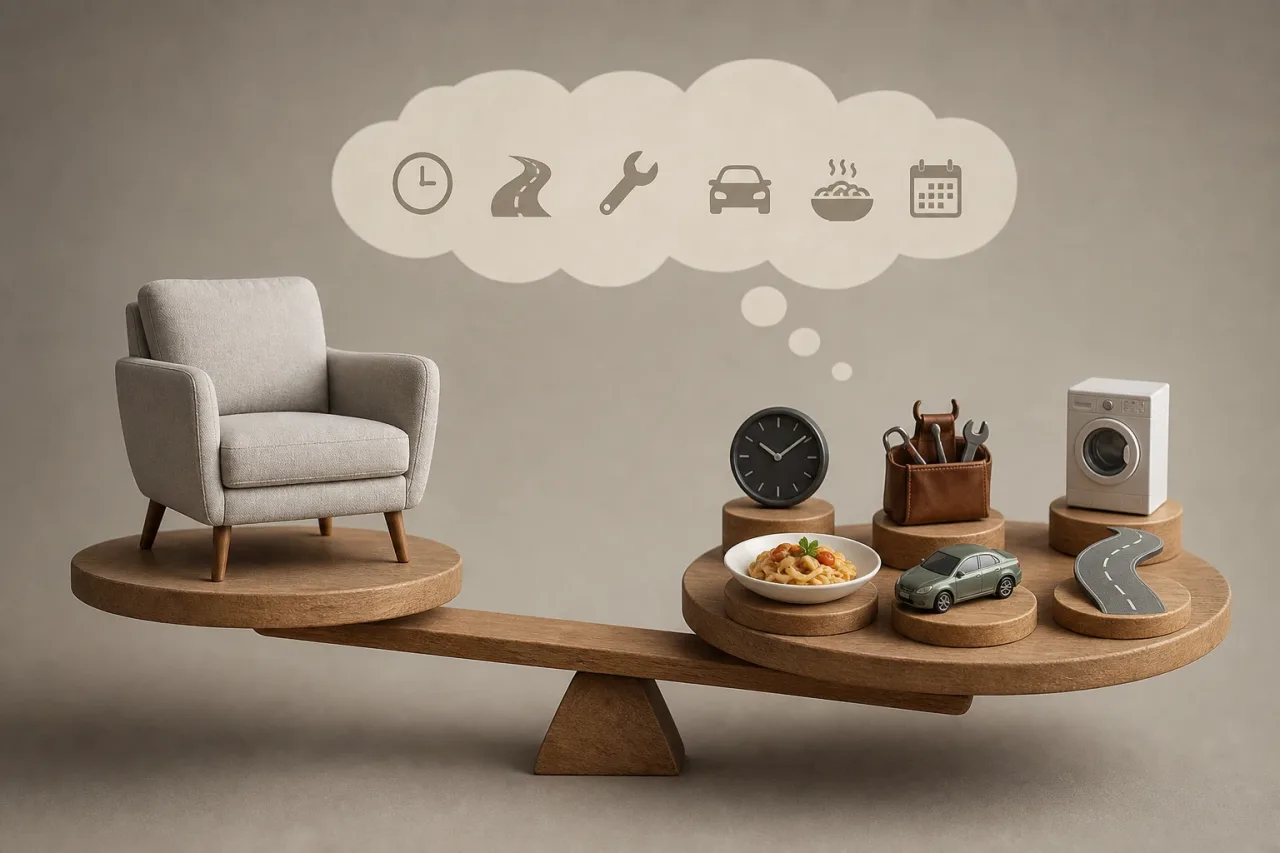
Medir uma compra pelo seu custo de uso consiste em dividir seu custo total estimado por uma unidade de utilidade. Essa unidade pode ser um mês de uso, uma hora, um trajeto, um reparo evitado, uma refeição preparada ou qualquer medida razoável conforme o produto.
Essa abordagem é especialmente útil em tecnologia, veículos, eletrodomésticos, equipamentos domésticos, móveis ou reformas. Em vez de perguntar apenas «posso arcar com a parcela?», ela convida a considerar questões complementares:
- Quanto realmente pagarei, incluindo juros e despesas previsíveis?
- Por quanto tempo o bem continuará sendo útil para mim?
- Com que frequência espero utilizá-lo?
- O empréstimo continuará quando o produto precisar de substituição ou de um reparo relevante?
- Uma opção inicialmente mais cara pode durar mais ou exigir menos gastos?
A resposta não precisa favorecer sempre o produto mais barato. Um preço inicial menor pode compensar se atender a uma necessidade pontual. Por outro lado, se o uso for frequente e contínuo, a durabilidade, a facilidade de reparo e os custos de manutenção podem ter grande peso.
Dados que convém reunir antes de fazer os cálculos
O cálculo será indicativo, pois a vida útil e o uso futuro não são conhecidos com certeza. Ainda assim, partir de dados completos evita que a parcela ou o preço anunciado ocultem parte do custo. Convém separar os seguintes elementos:
- Preço à vista: serve de referência para identificar o preço do bem sem financiamento.
- Entrada ou pagamento inicial: é o dinheiro destinado à compra, ainda que não faça parte das parcelas.
- Valor financiado e custo total do crédito: verifique o total que consta na documentação, não apenas o valor recebido ou o número de parcelas.
- Prazo: indique por quantos meses a obrigação de pagamento será mantida.
- Despesas associadas: transporte, instalação, acessórios indispensáveis ou impostos, se não estiverem incluídos no preço exibido.
- Custos de propriedade: manutenção, consumíveis, seguros, energia, revisões, reparos previsíveis e, quando aplicável, armazenamento.
- Vida útil no seu caso: não se trata apenas de quanto pode durar tecnicamente, mas de por quanto tempo será útil considerando suas necessidades, compatibilidade e espaço disponível.
- Uso esperado: número aproximado de meses, horas, trajetos ou utilizações durante essa vida útil.
Ao comparar alternativas, mantenha o mesmo critério. Por exemplo, não inclua o seguro em uma opção e o omita em outra se ambas o exigirem. Também é útil distinguir as despesas necessárias para utilizar o bem dos extras opcionais, pois misturá-los pode dificultar a comparação.
Dois cálculos indicativos: por mês útil e por uso previsto
O primeiro cálculo oferece uma visão temporal:
Custo por mês útil = custo total estimado de propriedade ÷ meses de utilidade esperados
O custo total estimado de propriedade pode incluir entrada, todas as parcelas previstas, tarifas conhecidas e despesas de uso ou manutenção que razoavelmente se esperam durante o período analisado. Se um reparo futuro for muito incerto, ele pode ser anotado separadamente ou incorporado a um cenário prudente, em vez de ser tratado como um valor certo.
O segundo cálculo se concentra na intensidade de uso:
Custo por uso = custo total estimado de propriedade ÷ número de usos previstos
Um «uso» deve ser definido de maneira consistente. Para uma bicicleta, poderia ser um trajeto; para uma ferramenta, uma jornada de trabalho; para um aparelho de cozinha, um preparo. Se não for possível contar os usos de forma significativa, as horas de funcionamento ou os meses de utilidade costumam ser medidas mais claras.
Esses resultados não equivalem à despesa mensal que sairá da conta bancária. Um produto pode custar pouco por mês útil e, ainda assim, ter uma parcela alta demais para o orçamento disponível. Por isso, convém avaliar ambas as coisas: o fluxo de pagamentos durante o financiamento e o custo distribuído ao longo da utilidade esperada.
O teste de duração: comparar dívida, utilidade e obsolescência
Uma verificação básica consiste em colocar na mesma linha do tempo o prazo do crédito e a vida útil estimada para o bem. Se você espera usar um dispositivo por dois anos, mas o financiamento se estende por muito mais tempo, há o risco de continuar pagando quando o produto já não atender à necessidade original.
Isso não significa que todo empréstimo deva terminar antes da vida útil. Pode haver bens que mantenham valor, possam ser vendidos ou continuem funcionando por muitos anos. No entanto, uma dívida mais longa do que a utilidade prevista merece uma avaliação adicional, sobretudo em produtos com desgaste rápido, mudanças tecnológicas frequentes ou histórico de uso intenso.
A duração também deve considerar a obsolescência prática. Um item pode ligar e funcionar, mas deixar de ser útil por falta de compatibilidade, atualizações, peças, assistência técnica ou recursos suficientes. Estimar uma vida útil prudente, em vez da máxima possível, ajuda a não basear o financiamento no cenário mais favorável.
Despesas que não aparecem na parcela mensal
A parcela costuma refletir o empréstimo, não necessariamente o custo de ter e utilizar o bem. Omitir despesas recorrentes pode fazer uma compra parecer mais barata do que realmente será. Conforme o caso, convém considerar:
- manutenção periódica e revisões;
- consumíveis, peças de reposição e acessórios necessários;
- seguros ou garantias pagas, quando forem exigidos ou relevantes;
- reparos previsíveis após determinado uso;
- instalação, transporte, assinaturas ou energia;
- custo de substituição se a durabilidade esperada for baixa.
Não é necessário adivinhar todos os valores. É preferível identificar as despesas conhecidas, documentar as premissas e reconhecer o que não pode ser estimado. Se um custo for obrigatório para utilizar o produto, excluí-lo do cálculo reduz a utilidade da comparação.
Caso hipotético: duas opções com custo e duração distintos
Suponhamos dois equipamentos que cumprem uma função semelhante. A opção A tem um custo total de financiamento de 690 unidades monetárias e exige 90 unidades adicionais em consumíveis e manutenção previstos. Seu custo total estimado é de 780. Espera-se que seja útil durante 36 meses e utilizado cerca de 180 vezes. O resultado indicativo seria de 21,67 unidades por mês útil e 4,33 por uso.
A opção B exige um custo total de financiamento de 880 unidades monetárias e despesas previstas de aproximadamente 40, de modo que o custo total estimado chega a 920. Se for esperado que ela seja útil por 60 meses e utilizada 300 vezes, o custo seria de 15,33 unidades por mês útil e 3,07 por uso.
A segunda alternativa custa mais em termos absolutos, mas oferece um custo menor por utilidade sob essas hipóteses. Isso não a torna automaticamente a melhor escolha: seria necessário confirmar que suas parcelas são viáveis, que a duração estimada é realista e que as funções adicionais serão aproveitadas. A comparação apenas mostra como as conclusões mudam quando o tempo e o uso são incorporados.
Como incorporar a incerteza e os limites do método
Para não depender de uma única previsão, você pode calcular três cenários: uso alto, uso provável e uso baixo. No cenário baixo, reduza os usos ou os meses de utilidade e considere uma vida útil menor se houver uma razão plausível. Se o custo por uso aumentar muito com uma redução moderada do uso, a compra pode ser sensível a mudanças nos seus hábitos.
Esse critério tem limites. Uma necessidade urgente, um bem compartilhado por várias pessoas ou uma compra relacionada à segurança, acessibilidade ou trabalho pode ser difícil de resumir em um número. Ele também não mede completamente a comodidade, o tempo economizado ou a satisfação de uso. Nesses casos, o cálculo funciona melhor como uma referência para organizar as informações, não como uma regra rígida.
Perguntas finais antes de assumir o compromisso
- Qual será o total a pagar se todas as parcelas previstas forem cumpridas?
- Quais despesas necessárias ficam fora do financiamento?
- Por quanto tempo é razoável esperar que o bem continue útil?
- Continuarei pagando quando provavelmente precisar substituí-lo?
- O que acontece com o custo por uso se eu o utilizar menos do que o previsto?
- Comparei as alternativas por custo total, duração e uso, além da parcela?
- Posso realizar os pagamentos sem depender de rendimentos incertos nem negligenciar outros compromissos?
Calcular o custo por uso não elimina a incerteza, mas ajuda a transformar uma decisão baseada apenas em uma parcela em uma avaliação mais completa. Ao relacionar financiamento, despesas de propriedade, prazo e utilidade esperada, fica mais fácil identificar quando uma dívida pode durar mais do que o valor prático da compra.
Fontes e recursos
- Financial literacy — OECD
- Consumer credit information — European Commission
- Financial education portal — Banco de España & CNMV