La cuota mensual es fácil de ver, pero no siempre explica si una financiación encaja con el valor que seguirá aportando una compra. Un bien puede parecer asequible porque su pago se reparte durante mucho tiempo y, aun así, resultar poco eficiente si deja de funcionar, queda obsoleto o apenas se utiliza antes de acabar de pagarlo.
El coste por uso de una compra financiada propone mirar la decisión desde otra perspectiva: relacionar todo el dinero que previsiblemente exigirá el bien con los meses o usos que puede proporcionar. No es una fórmula para decidir por sí sola ni sustituye revisar la capacidad de pago, pero puede revelar desajustes entre el plazo de la deuda, la vida útil y el uso real esperado.
Qué mide el coste de uso y qué preguntas ayuda a responder
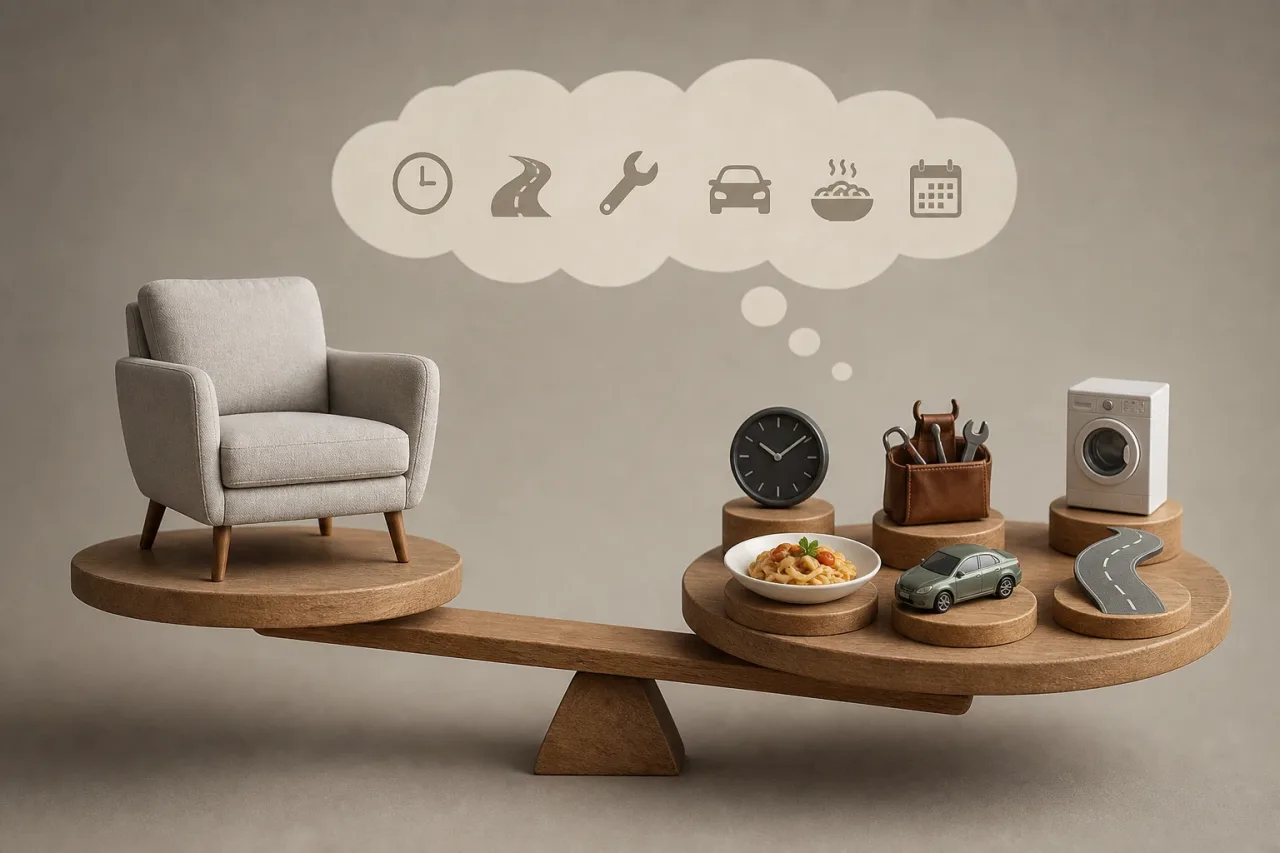
Medir una compra por su coste de uso consiste en dividir su coste total estimado entre una unidad de utilidad. Esa unidad puede ser un mes de uso, una hora, un trayecto, una reparación evitada, una comida preparada o cualquier medida razonable según el producto.
Este enfoque es especialmente útil en tecnología, vehículos, electrodomésticos, equipamiento doméstico, mobiliario o reformas. En lugar de preguntar únicamente «¿puedo asumir la cuota?», invita a plantear cuestiones complementarias:
- ¿Cuánto pagaré realmente, incluidos intereses y gastos previsibles?
- ¿Durante cuánto tiempo seguirá siendo útil el bien para mí?
- ¿Con qué frecuencia espero utilizarlo?
- ¿El préstamo continuará cuando el producto necesite una sustitución o una reparación relevante?
- ¿Una opción inicialmente más cara puede durar más o requerir menos gastos?
La respuesta no tiene por qué favorecer siempre el producto más barato. Un precio inicial menor puede compensar si cubre una necesidad puntual. En cambio, si el uso será frecuente y sostenido, la durabilidad, la facilidad de reparación y los costes de mantenimiento pueden tener mucho peso.
Datos que conviene reunir antes de hacer cálculos
El cálculo será orientativo, porque la vida útil y el uso futuro no se conocen con certeza. Aun así, partir de datos completos evita que la cuota o el precio anunciado oculten parte del coste. Conviene separar los siguientes elementos:
- Precio al contado: sirve de referencia para identificar el precio del bien sin financiación.
- Entrada o pago inicial: es dinero destinado a la compra aunque no forme parte de las cuotas.
- Importe financiado y coste total del crédito: revise el total que figura en la documentación, no solo el importe recibido o el número de cuotas.
- Plazo: indique cuántos meses se mantendrá la obligación de pago.
- Gastos asociados: transporte, instalación, accesorios imprescindibles o impuestos, si no están incluidos en el precio mostrado.
- Costes de propiedad: mantenimiento, consumibles, seguros, energía, revisiones, reparaciones previsibles y, cuando proceda, almacenamiento.
- Vida útil para su caso: no es solo cuánto puede durar técnicamente, sino cuánto tiempo será útil con sus necesidades, compatibilidad y espacio disponible.
- Uso esperado: número aproximado de meses, horas, trayectos o utilizaciones durante esa vida útil.
Al comparar alternativas, mantenga el mismo criterio. Por ejemplo, no incluya el seguro en una opción y lo omita en otra si ambas lo requieren. También es útil distinguir los gastos necesarios para usar el bien de los extras opcionales, ya que mezclarlos puede dificultar la comparación.
Dos cálculos orientativos: por mes útil y por uso previsto
El primer cálculo ofrece una visión temporal:
Coste por mes útil = coste total estimado de propiedad ÷ meses de utilidad esperados
El coste total estimado de propiedad puede incluir entrada, todas las cuotas previstas, comisiones conocidas y gastos de uso o mantenimiento que razonablemente se esperan durante el periodo analizado. Si una reparación futura es muy incierta, puede anotarse por separado o incorporarse en un escenario prudente, en vez de tratarla como un importe seguro.
El segundo cálculo se centra en la intensidad de uso:
Coste por uso = coste total estimado de propiedad ÷ número de usos previstos
Un «uso» debe definirse de forma consistente. Para una bicicleta podría ser un trayecto; para una herramienta, una jornada de trabajo; para un aparato de cocina, una preparación. Si no es posible contar usos con sentido, las horas de funcionamiento o los meses de utilidad suelen ser medidas más claras.
Estos resultados no equivalen al gasto mensual que saldrá de la cuenta bancaria. Un producto puede costar poco por mes útil y, sin embargo, tener una cuota demasiado elevada para el presupuesto disponible. Por eso conviene evaluar ambas cosas: el flujo de pagos durante la financiación y el coste distribuido a lo largo de la utilidad esperada.
La prueba de duración: comparar deuda, utilidad y obsolescencia
Una comprobación básica consiste en poner en la misma línea de tiempo el plazo del crédito y la vida útil que se estima para el bien. Si espera usar un dispositivo durante dos años, pero la financiación se extiende bastante más, existe el riesgo de seguir pagando cuando el producto ya no cubra la necesidad original.
Esto no significa que todo préstamo deba terminar antes de la vida útil. Puede haber bienes que conserven valor, puedan venderse o sigan funcionando durante muchos años. Sin embargo, una deuda más larga que la utilidad prevista merece una revisión adicional, sobre todo en productos con desgaste rápido, cambios tecnológicos frecuentes o un historial de uso intenso.
La duración también debe considerar la obsolescencia práctica. Un artículo puede encenderse y funcionar, pero dejar de ser útil por falta de compatibilidad, actualizaciones, piezas, servicio técnico o prestaciones suficientes. Estimar una vida útil prudente, en vez de la máxima posible, ayuda a no basar la financiación en el escenario más favorable.
Gastos que no aparecen en la cuota mensual
La cuota suele reflejar el préstamo, no necesariamente el coste de tener y utilizar el bien. Omitir gastos recurrentes puede hacer que una compra parezca más barata de lo que será. Según el caso, conviene contemplar:
- mantenimiento periódico y revisiones;
- consumibles, recambios y accesorios necesarios;
- seguros o garantías con coste, cuando sean exigidos o relevantes;
- reparaciones previsibles tras cierto uso;
- instalación, transporte, suscripciones o energía;
- coste de sustitución si la durabilidad esperada es baja.
No hace falta adivinar todos los importes. Es preferible identificar los gastos conocidos, documentar las suposiciones y reconocer lo que no puede estimarse. Si un coste es obligatorio para utilizar el producto, excluirlo del cálculo reduce la utilidad de la comparación.
Caso hipotético: dos opciones con distinto coste y duración
Supongamos dos equipos que cumplen una función similar. La opción A tiene un coste total de financiación de 690 unidades monetarias y requiere 90 unidades adicionales en consumibles y mantenimiento previstos. Su coste total estimado es de 780. Se espera que resulte útil durante 36 meses y se use unas 180 veces. El resultado orientativo sería de 21,67 unidades por mes útil y 4,33 por uso.
La opción B exige un coste total de financiación de 880 unidades y unos gastos previstos de 40, de modo que el coste total estimado asciende a 920. Si se espera que sea útil 60 meses y se utilice 300 veces, el coste sería de 15,33 unidades por mes útil y 3,07 por uso.
La segunda alternativa cuesta más en términos absolutos, pero ofrece un coste menor por utilidad bajo estas hipótesis. Eso no la convierte automáticamente en la mejor elección: habría que confirmar que sus cuotas son asumibles, que la duración estimada es realista y que las funciones adicionales serán aprovechadas. La comparación solo muestra cómo cambian las conclusiones cuando se incorpora el tiempo y el uso.
Cómo incorporar la incertidumbre y los límites del método
Para no depender de una única previsión, puede calcular tres escenarios: uso alto, uso probable y uso bajo. En el escenario bajo, reduzca los usos o meses de utilidad y contemple una vida útil más corta si existe una razón plausible. Si el coste por uso se dispara con una reducción moderada del uso, la compra puede ser sensible a cambios en sus hábitos.
Este criterio tiene límites. Una necesidad urgente, un bien compartido por varias personas o una compra vinculada a seguridad, accesibilidad o trabajo puede ser difícil de resumir en una cifra. Tampoco mide por completo la comodidad, el tiempo ahorrado o la satisfacción de uso. En esos casos, el cálculo funciona mejor como una referencia para ordenar la información, no como una regla rígida.
Preguntas finales antes de comprometerse
- ¿Cuál será el total a pagar si se cumplen todas las cuotas previstas?
- ¿Qué gastos necesarios quedan fuera de la financiación?
- ¿Cuánto tiempo es razonable esperar que el bien siga siendo útil?
- ¿Seguiré pagando cuando probablemente necesite sustituirlo?
- ¿Qué ocurre con el coste por uso si lo utilizo menos de lo previsto?
- ¿He comparado alternativas por coste total, duración y uso, además de por cuota?
- ¿Puedo atender los pagos sin depender de ingresos inciertos ni descuidar otros compromisos?
Calcular el coste por uso no elimina la incertidumbre, pero ayuda a convertir una decisión basada solo en una cuota en una evaluación más completa. Al relacionar financiación, gastos de propiedad, plazo y utilidad esperada, es más fácil detectar cuándo una deuda podría durar más que el valor práctico de la compra.
Fuentes y recursos
- Financial literacy — OECD
- Consumer credit information — European Commission
- Financial education portal — Banco de España & CNMV