Un budget peut sembler équilibré et, pourtant, une échéance peut survenir à un moment où le compte ne dispose pas d’un solde suffisant. Cette situation est appelée décalage entre la date d’encaissement et l’échéance : les revenus prévus pour le mois peuvent couvrir le total des dépenses, mais leur date de versement ne coïncide pas avec celle des paiements exigibles.
Le repérer à temps aide à éviter les rejets de prélèvements, les frais supplémentaires, le recours répété au crédit à court terme ou les décisions précipitées. Il ne s’agit pas seulement de savoir combien est encaissé et dépensé, mais aussi de déterminer quand les revenus sont perçus, quand chaque obligation arrive à échéance et quelle part du solde est déjà affectée.
Qu’est-ce qu’un décalage de trésorerie domestique ?
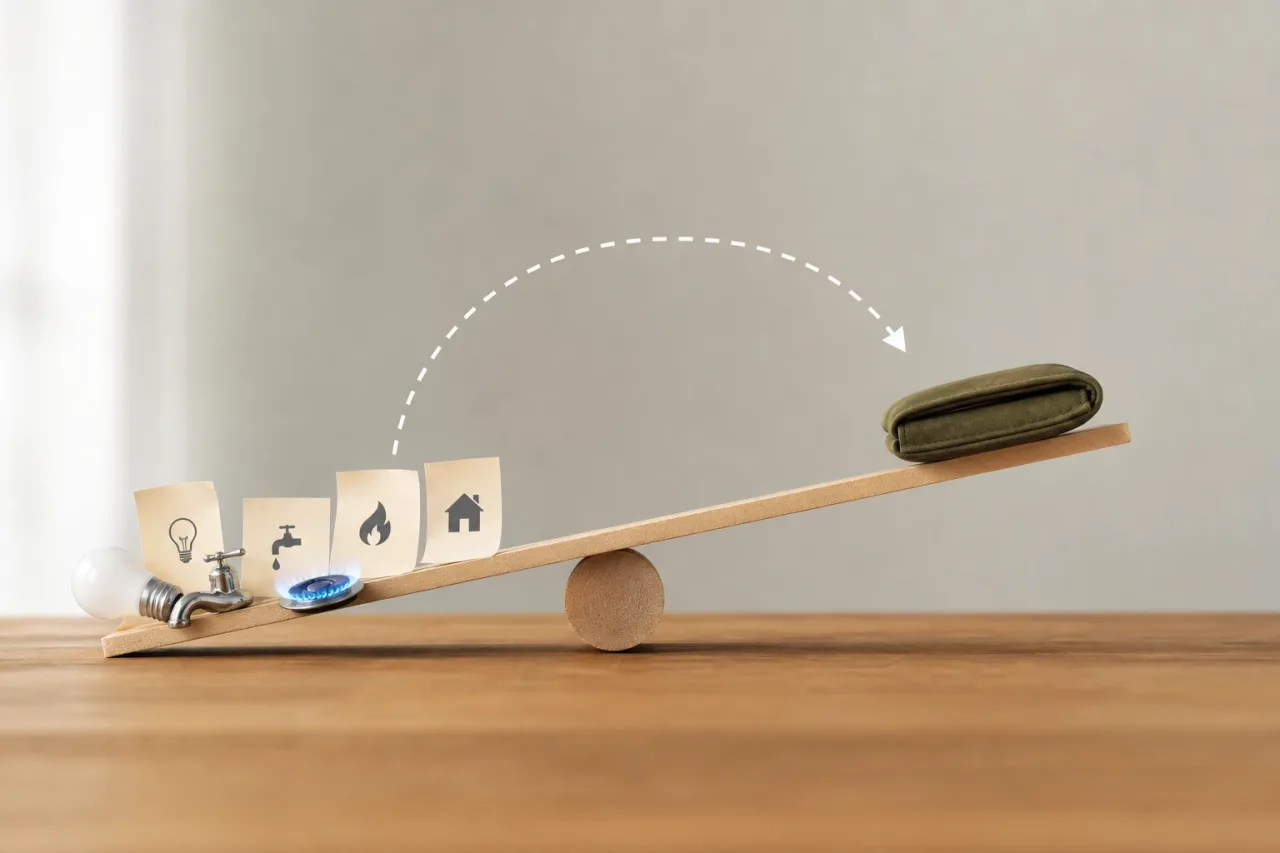
La trésorerie domestique est l’argent réellement disponible pour faire face aux paiements à leurs dates précises. Un décalage apparaît lorsqu’une sortie d’argent intervient avant la réception du revenu qui permettrait de la couvrir. Par exemple, une personne peut percevoir son salaire à la fin du mois et avoir une échéance de prêt, une facture de services essentiels ou un paiement différé durant la première semaine.
Cela ne signifie pas nécessairement vivre au-dessus de ses moyens. Il est possible que, sur l’ensemble du mois, les revenus soient supérieurs aux dépenses. Le problème est temporaire : pendant quelques jours, le solde peut être insuffisant pour honorer des obligations déjà échues ou proches de l’échéance.
Toutefois, un décalage récurrent mérite une attention particulière. S’il oblige chaque mois à reporter des paiements, à réaffecter de l’argent prévu pour d’autres besoins ou à recourir à un financement, il peut indiquer que le calendrier des paiements est trop contraignant au regard de la liquidité disponible. Il peut aussi coexister avec un problème budgétaire si les dépenses engagées laissent une marge trop réduite.
Budget mensuel, solde disponible et argent affecté
Le budget mensuel répond à une question générale : si les prévisions se réalisent, les revenus du mois couvrent-ils les dépenses du mois ? C’est un outil essentiel, mais il ne suffit pas à anticiper un manque de solde à une date donnée.
Le solde bancaire disponible est le montant affiché sur le compte à un instant donné. Il ne doit pas non plus être automatiquement assimilé à de l’argent librement dépensable. Une partie peut être destinée à une échéance due demain, à un prélèvement en attente ou aux dépenses essentielles jusqu’au prochain encaissement.
Il est donc utile de distinguer trois montants :
- Revenus encaissés : argent déjà reçu et vérifiable sur le compte.
- Argent affecté : montants réservés aux échéances, au loyer ou au crédit immobilier, aux prélèvements, aux impôts, à l’alimentation, au transport ou à d’autres besoins proches.
- Marge réellement disponible : solde disponible moins les engagements et les dépenses essentielles jusqu’au prochain revenu confirmé.
Les revenus attendus, même s’ils sont habituels, ne doivent pas être considérés comme un solde disponible avant leur versement. Cette précaution est particulièrement importante en cas de revenus variables, de commissions, d’activité indépendante, de paiements de clients ou de virements pouvant arriver à une date différente de celle prévue.
Comment créer une frise chronologique sur 30 jours
Une manière pratique de localiser le problème consiste à établir une frise chronologique des 30 prochains jours. Il n’est pas nécessaire d’utiliser un outil complexe : elle peut être réalisée dans un carnet, un tableur ou une application de budget. L’essentiel est de classer chaque mouvement par date, et pas seulement par catégorie.
- Notez le solde actuel des comptes à partir desquels les prélèvements ou échéances sont payés.
- Enregistrez les revenus avec leur date estimée et distinguez ceux déjà encaissés de ceux en attente.
- Incluez toutes les échéances : crédit immobilier, prêt, carte, achat différé, assurances financées ou autres obligations périodiques.
- Ajoutez les prélèvements et les paiements essentiels, tels que le logement, l’énergie, l’eau, le transport, l’alimentation ou les médicaments, lorsque cela s’applique.
- Déduisez les paiements selon leur date d’échéance et observez quel serait le solde après chaque mouvement.
- Repérez les jours où le solde deviendrait très faible ou insuffisant avant le prochain revenu.
Il peut être utile de conserver une estimation prudente. Si un prélèvement n’a pas de montant fixe, notez une somme raisonnable à partir des factures précédentes ou prévoyez une marge. Si un achat est prévu mais non essentiel, ne le considérez pas comme acquis avant d’avoir vérifié qu’il ne réduit pas le solde réservé aux paiements prioritaires.
La question essentielle n’est pas seulement « puis-je payer cette échéance ce mois-ci ? », mais « puis-je la payer à sa date sans mettre en danger les paiements essentiels qui suivent ? ».
Classer les paiements selon leur flexibilité
Une fois le calendrier établi, classer les sorties d’argent aide à décider ce qu’il faut surveiller en priorité. Toutes les dépenses n’ont pas les mêmes conséquences, les mêmes modalités de paiement ou les mêmes possibilités de report.
Paiements rigides
Il s’agit de ceux dont la date et le montant sont peu flexibles, ou dont le défaut de paiement peut entraîner des incidents. Ils comprennent généralement les échéances de financement, le loyer ou le crédit immobilier, certains prélèvements, les assurances et les obligations convenues. Il est préférable d’en réserver le montant à l’avance lorsque cela est possible et de vérifier les conditions applicables avant de tenter toute modification.
Paiements déplaçables
Ce sont des dépenses qui, selon le fournisseur ou la situation, peuvent bénéficier d’une période de paiement, d’une date ajustable ou d’une autre modalité d’organisation. Cela ne signifie pas qu’elles peuvent être reportées sans conséquence. Avant d’agir, il est important de vérifier le contrat, les avis reçus et les éventuels coûts ou effets d’un changement.
Dépenses pouvant attendre
Cette catégorie comprend les achats non essentiels, les loisirs, les abonnements superflus ou les acquisitions qui ne sont pas urgentes. Les réduire temporairement ne résout pas à lui seul une structure de paiements déséquilibrée, mais cela peut protéger le solde destiné aux obligations immédiates.
Calculer une réserve opérationnelle minimale
La réserve opérationnelle est une somme mise de côté pour couvrir les paiements et les besoins de base pendant l’intervalle entre une échéance et le revenu suivant. Elle ne doit pas nécessairement être identique pour tout le monde : elle dépend des dates, de la stabilité des revenus, des dépenses essentielles et de la variation habituelle des prélèvements.
Pour l’estimer, identifiez la période la plus délicate du calendrier. Additionnez les échéances et prélèvements dus pendant ces jours, ainsi que les dépenses de base nécessaires jusqu’au prochain revenu confirmé. Le résultat donne une indication du solde qu’il serait prudent de ne pas considérer comme disponible pour d’autres usages.
Par exemple, si entre le 3 et le 15 du mois, une échéance et deux prélèvements arrivent à terme, et que des dépenses de base de transport et d’alimentation sont également nécessaires jusqu’à l’encaissement du revenu, la réserve devrait tenir compte de cet ensemble. Si les revenus sont irréguliers, il peut être raisonnable d’ajouter une marge supplémentaire, sans compter sur des encaissements incertains.
Isoler cette réserve sur un compte distinct peut faciliter l’organisation, mais ce n’est pas indispensable. Il peut aussi suffire de la noter clairement et de la traiter comme de l’argent non disponible. L’essentiel est de ne pas confondre ce montant avec une capacité réelle de dépense.
Cas hypothétique : le revenu arrive après l’échéance
Imaginons un foyer qui perçoit ses revenus mensuels le 28. Le total de ses dépenses, échéances comprises, s’inscrit dans ces revenus. Toutefois, une échéance d’achat différé est prélevée le 5 et plusieurs prélèvements sont présentés entre le 6 et le 10.
Après les dépenses de fin de mois, il reste peu de solde le 1er. Bien que le revenu du 28 permette d’équilibrer l’ensemble du mois, il ne sera pas disponible au moment du prélèvement de l’échéance. Le problème n’est pas nécessairement le montant total de l’échéance, mais l’absence d’une réserve provenant du revenu précédent pour couvrir les premiers jours du cycle.
La frise chronologique permet de voir si l’ajustement peut être obtenu en réduisant les sorties non essentielles à la fin du mois, en constituant progressivement une réserve ou en revoyant les dates et les conditions de certains paiements. Si aucune marge n’existe même après avoir priorisé les dépenses, il convient d’analyser l’ensemble du budget et de ne pas supposer qu’une nouvelle échéance résoudra la situation.
Ce qu’il faut vérifier avant d’ajouter un financement ou de modifier une date
Lorsqu’il existe une tension de liquidité, souscrire davantage de crédit ou refinancer une obligation peut sembler être une solution immédiate. Mais un nouveau financement ajoute généralement des paiements futurs, des coûts et une date d’échéance qui devra aussi s’intégrer au calendrier. Couvrir chaque décalage par du crédit peut transformer une difficulté temporaire en une charge plus durable.
Avant d’accepter une opération, il est utile de vérifier le coût total, le nombre d’échéances, les dates de paiement, les frais et les conséquences d’un retard. Il convient également de contrôler si la nouvelle échéance coexistera avec d’autres obligations durant les jours précédant l’encaissement du revenu. Une mensualité plus faible ne signifie pas toujours un coût total inférieur ni un meilleur équilibre de trésorerie.
Modifier une date d’encaissement ou de paiement peut être possible pour certains produits ou services, mais cela dépend des conditions contractuelles et du fonctionnement de chaque établissement. Il ne faut pas le présumer, ni fonder son budget sur ce changement avant qu’il ne soit confirmé. S’il est demandé, il est préférable de le faire à l’avance.
Mesures prudentes si le décalage existe déjà
Face à un décalage actuel, la première étape consiste à réunir les dates, les montants et le solde réel. Ensuite, priorisez les paiements essentiels et les obligations dont l’échéance est la plus proche, en tenant compte des conséquences de chaque impayé. Évitez de calculer avec de l’argent en attente de réception comme s’il se trouvait déjà sur le compte.
Réduire les sources de friction aide également : vérifiez les prélèvements, activez des alertes de solde et d’échéance, évitez qu’un même compte supporte des paiements sans suivi et mettez les montants de côté au fur et à mesure de leur encaissement. Si une difficulté à honorer un paiement est prévue, il peut être opportun de la communiquer à l’avance au fournisseur ou à l’établissement concerné afin de connaître les options disponibles et leurs conditions.
Parmi les erreurs fréquentes figurent le fait d’ignorer les prélèvements à venir, de dépenser un solde déjà affecté, de compter sur des revenus non encaissés et d’utiliser du crédit pour couvrir chaque semaine de manque de liquidité. Un calendrier sur 30 jours et une réserve opérationnelle n’éliminent pas tous les imprévus, mais ils permettent de distinguer un retard ponctuel d’un schéma nécessitant une révision plus large des engagements mensuels.
Sources et ressources
- Financial literacy — OECD
- Consumer credit information — European Commission
- Financial education portal — Banco de España & CNMV