Un budget può sembrare in equilibrio e, nonostante ciò, una rata può arrivare in un momento in cui il conto non dispone di un saldo sufficiente. Questa situazione è nota come sfasamento tra data di accredito e rata: le entrate previste per il mese possono coprire le spese complessive, ma la loro data di arrivo non coincide con quella dei pagamenti dovuti.
Individuarlo per tempo aiuta a evitare insoluti su addebiti, costi aggiuntivi, ricorso ripetuto al credito a breve termine o decisioni affrettate. Non conta solo quanto si incassa e quanto si spende, ma anche quando si riceve il denaro, quando scade ciascun obbligo e quale parte del saldo è già impegnata.
Che cos'è uno sfasamento di cassa familiare
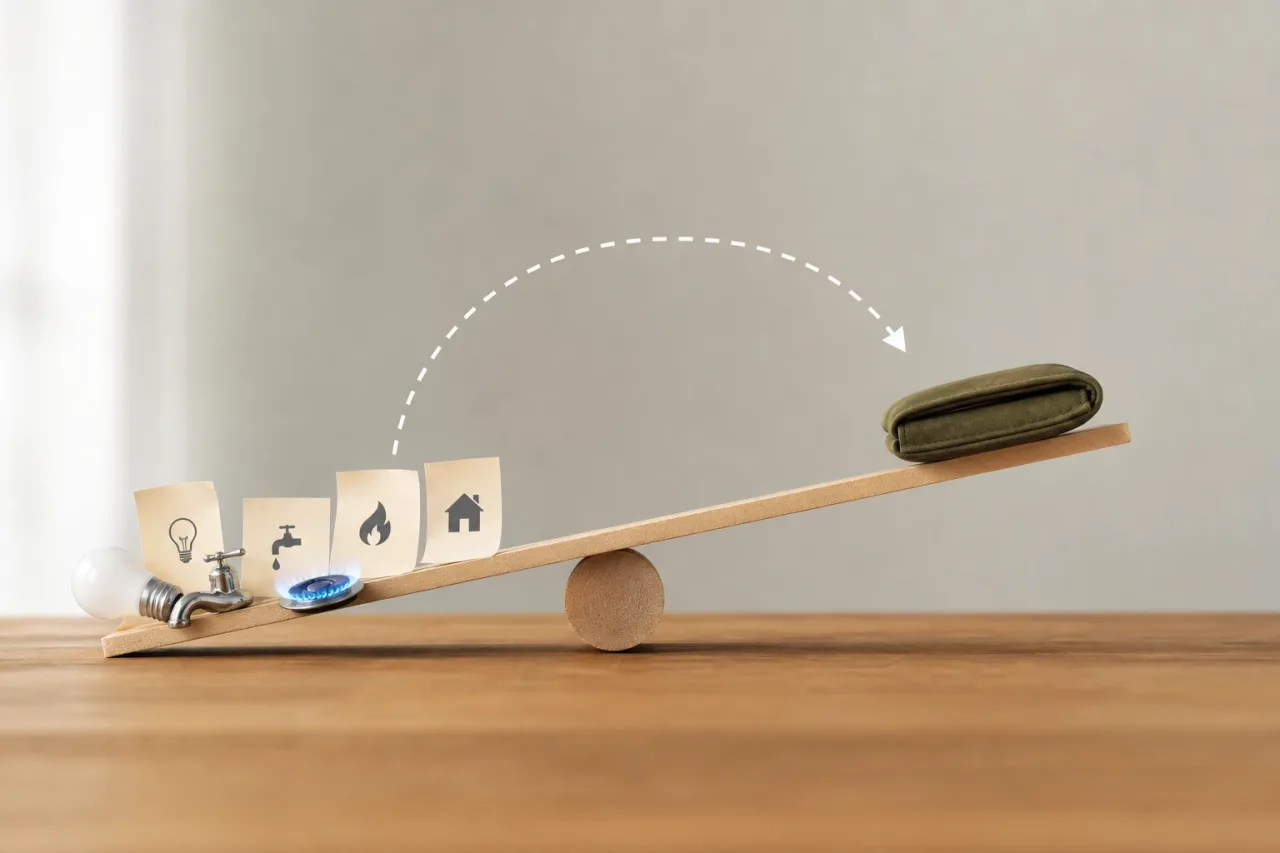
La cassa familiare è il denaro realmente disponibile per far fronte ai pagamenti alle rispettive date. Uno sfasamento si verifica quando un'uscita di denaro avviene prima dell'arrivo dell'entrata che consentirebbe di coprirla. Per esempio, una persona può ricevere lo stipendio alla fine del mese e avere una rata di prestito, una bolletta o un pagamento rateale durante la prima settimana.
Questo non equivale necessariamente a vivere al di sopra delle proprie entrate. È possibile che, sommando l'intero mese, le entrate siano superiori alle spese. Il problema è temporaneo: per alcuni giorni, il saldo potrebbe non essere sufficiente per far fronte a obblighi già scaduti o in prossimità della scadenza.
Tuttavia, uno sfasamento ricorrente merita attenzione. Se ogni mese costringe a rinviare pagamenti, a spostare denaro da altre necessità o a ricorrere a finanziamenti, può indicare che il calendario dei pagamenti è troppo gravoso per la liquidità disponibile. Può inoltre coesistere con un problema di budget se le spese impegnate lasciano un margine troppo ridotto.
Budget mensile, saldo disponibile e denaro impegnato
Il budget mensile risponde a una domanda generale: se le previsioni vengono rispettate, le entrate del mese coprono le spese del mese? È uno strumento essenziale, ma non basta per anticipare la mancanza di saldo in una determinata data.
Il saldo bancario disponibile è l'importo che appare sul conto in quel momento. Neppure questo va automaticamente confuso con denaro libero da spendere. Una parte può essere destinata a una rata in scadenza domani, a un addebito diretto ancora da contabilizzare o alle spese essenziali fino al successivo accredito.
Per questo è utile distinguere tre importi:
- Entrate già ricevute: denaro già accreditato e verificabile sul conto.
- Denaro impegnato: importi destinati a rate, affitto o mutuo, bollette, imposte, alimentazione, trasporti o altre necessità imminenti.
- Margine realmente libero: saldo disponibile meno gli impegni e le spese essenziali fino alla successiva entrata confermata.
Le entrate attese, anche se abituali, non dovrebbero essere considerate saldo disponibile fino al loro effettivo accredito. Questa cautela è particolarmente importante in presenza di entrate variabili, provvigioni, lavoro autonomo, pagamenti da clienti o bonifici che possono arrivare in una data diversa da quella prevista.
Come creare una linea temporale di 30 giorni
Un modo pratico per individuare il problema è preparare una linea temporale dei prossimi 30 giorni. Non serve uno strumento complesso: può essere fatta su un quaderno, un foglio di calcolo o un'app per il budget. L'importante è ordinare ogni movimento per data, non solo per categoria.
- Annota il saldo attuale dei conti dai quali vengono pagati addebiti o rate.
- Registra le entrate con la loro data stimata e separa quelle già ricevute da quelle ancora in attesa.
- Includi tutte le rate: mutuo, prestito, carta di credito, acquisto rateale, assicurazioni finanziate o altri obblighi periodici.
- Aggiungi gli addebiti diretti e i pagamenti essenziali, come abitazione, energia, acqua, trasporti, alimentazione o farmaci, quando applicabile.
- Sottrai i pagamenti in base alla loro data di scadenza e osserva quale sarebbe il saldo dopo ogni movimento.
- Segna i giorni in cui il saldo risulterebbe molto basso o insufficiente prima della successiva entrata.
Può essere utile mantenere una stima prudente. Se una bolletta non ha un importo fisso, annota una cifra ragionevole basata sulle fatture precedenti oppure lascia un margine. Se è previsto un acquisto non essenziale, non darlo per scontato prima di verificare che non riduca il saldo riservato ai pagamenti prioritari.
La domanda chiave non è soltanto “posso pagare questa rata questo mese?”, ma “posso pagarla alla sua scadenza senza mettere a rischio i pagamenti essenziali successivi?”.
Classificare i pagamenti in base alla loro flessibilità
Una volta tracciato il calendario, classificare le uscite di denaro aiuta a decidere cosa monitorare per primo. Non tutte le spese comportano le stesse conseguenze, condizioni di pagamento o possibilità di rinvio.
Pagamenti rigidi
Sono quelli con data e importo poco flessibili, o il cui mancato pagamento può generare disservizi. In genere comprendono rate di finanziamento, affitto o mutuo, alcune bollette, assicurazioni e obblighi concordati. Quando possibile, è opportuno accantonare il relativo importo in anticipo e verificare le condizioni applicabili prima di cercare di modificare qualcosa.
Pagamenti spostabili
Sono spese che, a seconda del fornitore o della situazione, possono avere una finestra di pagamento, una data modificabile o un'alternativa organizzativa. Questo non significa che possano essere rinviate senza conseguenze. Prima di agire, è importante controllare il contratto, le comunicazioni ricevute e gli eventuali costi o effetti di una modifica.
Spese che possono aspettare
In questa categoria rientrano acquisti non essenziali, svago, abbonamenti non necessari o acquisiti non urgenti. Ridurli temporaneamente non risolve da solo una struttura di pagamenti sbilanciata, ma può proteggere il saldo destinato agli obblighi immediati.
Calcolare una riserva operativa minima
La riserva operativa è una somma accantonata per coprire pagamenti e necessità di base nell'intervallo tra una scadenza e la successiva entrata. Non deve necessariamente essere un importo fisso per tutti: dipende dalle date, dalla stabilità delle entrate, dalle spese essenziali e dalla variazione abituale delle bollette.
Per stimarla, individua il periodo più delicato del calendario. Somma le rate e le bollette in scadenza in quei giorni, insieme alle spese di base necessarie fino al successivo accredito confermato. Il risultato indica quale saldo sarebbe prudente non considerare disponibile per altri utilizzi.
Per esempio, se tra il giorno 3 e il giorno 15 scadono una rata e due bollette, e sono inoltre necessarie spese di base per trasporti e alimentazione fino all'accredito, la riserva dovrebbe comprendere questo insieme. Se le entrate sono irregolari, può essere ragionevole applicare un margine aggiuntivo, senza contare su accrediti incerti.
Separare questa riserva in un conto distinto può rendere più semplice l'organizzazione, ma non è indispensabile. Può anche essere sufficiente annotarla chiaramente e trattarla come denaro non disponibile. Ciò che conta è non confondere questo importo con un'effettiva capacità di spesa.
Caso ipotetico: l'entrata arriva dopo la rata
Immaginiamo un nucleo familiare che riceve entrate mensili il giorno 28. Il totale delle sue spese, comprese le rate, rientra in tali entrate. Tuttavia, una rata per un acquisto rateale viene addebitata il giorno 5 e diverse bollette sono presentate tra i giorni 6 e 10.
Dopo le spese di fine mese, il giorno 1 rimane poco saldo. Sebbene l'entrata del giorno 28 consentirà di riequilibrare l'intero mese, non sarà disponibile quando verrà addebitata la rata. Il problema non è necessariamente l'importo totale della rata, ma la mancanza di una riserva proveniente dall'entrata precedente per superare i primi giorni del ciclo.
La linea temporale permette di vedere se l'aggiustamento può essere ottenuto riducendo le uscite non essenziali alla fine del mese, mantenendo una riserva progressiva o rivedendo le date e le condizioni di alcuni pagamenti. Se il margine è inesistente anche dopo aver dato priorità alle spese, è opportuno analizzare l'intero budget e non presumere che una nuova rata risolverà la situazione.
Cosa verificare prima di aggiungere un finanziamento o modificare una data
Quando c'è tensione di liquidità, sottoscrivere altro credito o rifinanziare un'obbligazione può sembrare una soluzione immediata. Ma un nuovo finanziamento aggiunge normalmente pagamenti futuri, costi e una data di scadenza che dovrà anch'essa rientrare nel calendario. Coprire ogni sfasamento con il credito può trasformare una difficoltà temporanea in un onere più persistente.
Prima di accettare un'operazione, è utile verificare il costo totale, il numero di rate, le date di pagamento, le commissioni e le conseguenze dei ritardi. È inoltre opportuno controllare se la nuova rata si aggiungerà ad altri obblighi nei giorni precedenti all'entrata. Una rata mensile più bassa non implica sempre un costo totale minore né un migliore equilibrio di cassa.
Modificare una data di accredito o di pagamento può essere possibile per alcuni prodotti o servizi, ma dipende dalle condizioni contrattuali e dalle procedure di ciascun intermediario. Non dovrebbe essere dato per scontato, né è opportuno basare il budget su una modifica finché non sia confermata. Se viene richiesta, è preferibile farlo in anticipo.
Misure prudenti se lo sfasamento esiste già
In presenza di uno sfasamento attuale, il primo passo è raccogliere date, importi e saldo effettivo. Poi, dai priorità ai pagamenti essenziali e agli obblighi con scadenza più vicina, tenendo conto delle conseguenze di ciascun mancato pagamento. Evita di fare calcoli con denaro ancora da ricevere come se fosse già sul conto.
Ridurre gli attriti aiuta a sua volta: controllare gli addebiti diretti, attivare avvisi di saldo e di scadenza, evitare che un unico conto sostenga pagamenti senza monitoraggio e accantonare gli importi man mano che vengono ricevuti. Se si prevede una difficoltà nel far fronte a un pagamento, può essere opportuno comunicarlo in anticipo al fornitore o all'intermediario interessato per conoscere le opzioni disponibili e le relative condizioni.
Tra gli errori più comuni vi sono ignorare le bollette imminenti, spendere il saldo già assegnato, fare affidamento su entrate non ancora ricevute e usare il credito per coprire ogni settimana di mancanza di liquidità. Un calendario di 30 giorni e una riserva operativa non eliminano tutti gli imprevisti, ma consentono di distinguere tra un ritardo occasionale e un modello che richiede una revisione più ampia degli impegni mensili.
Fonti e risorse
- Financial literacy — OECD
- Consumer credit information — European Commission
- Financial education portal — Banco de España & CNMV