Un presupuesto puede parecer equilibrado y, aun así, una cuota llegar en un momento en que la cuenta no tiene saldo suficiente. Esta situación se conoce como desfase entre fecha de cobro y cuota: los ingresos previstos para el mes pueden cubrir los gastos totales, pero su fecha de entrada no coincide con la de los pagos exigibles.
Detectarlo a tiempo ayuda a evitar devoluciones de recibos, cargos adicionales, uso repetido de crédito de corto plazo o decisiones apresuradas. No se trata solo de cuánto se ingresa y cuánto se gasta, sino también de cuándo se cobra, cuándo vence cada obligación y qué parte del saldo ya está comprometida.
Qué es un desfase de tesorería doméstica
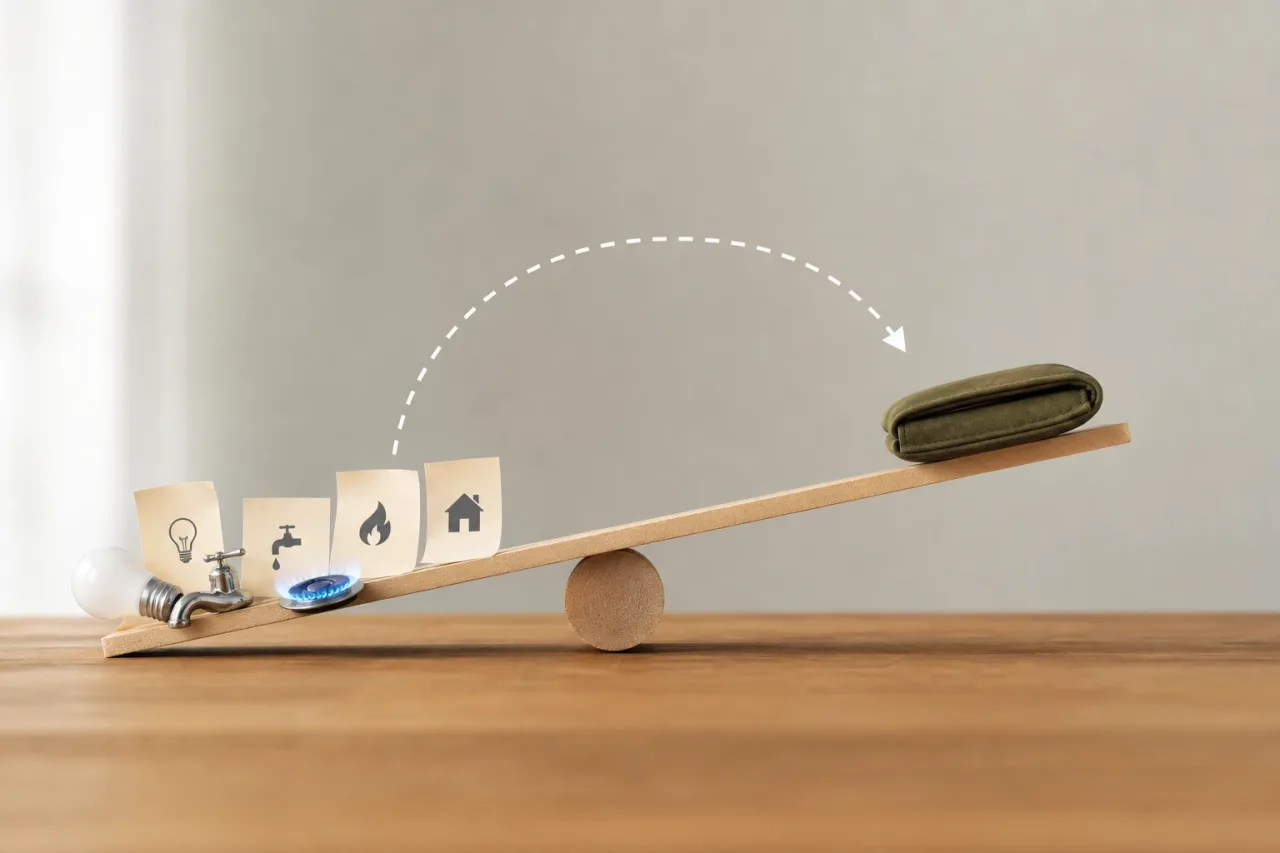
La tesorería doméstica es el dinero realmente disponible para afrontar pagos en sus fechas concretas. Un desfase aparece cuando hay una salida de dinero antes de que entre el ingreso que permitiría cubrirla. Por ejemplo, una persona puede cobrar al final de mes y tener una cuota de préstamo, un recibo de suministros o un pago aplazado durante la primera semana.
Esto no equivale necesariamente a vivir por encima de los ingresos. Es posible que, al sumar todo el mes, los ingresos sean mayores que los gastos. El problema es temporal: durante unos días, el saldo puede no alcanzar para atender obligaciones ya vencidas o próximas a vencer.
Sin embargo, un desfase recurrente merece atención. Si cada mes obliga a aplazar pagos, a mover dinero de otras necesidades o a recurrir a financiación, puede indicar que el calendario de pagos es demasiado exigente para la liquidez disponible. También puede coexistir con un problema de presupuesto si los gastos comprometidos dejan un margen demasiado reducido.
Presupuesto mensual, saldo disponible y dinero comprometido
El presupuesto mensual responde a una pregunta general: si se cumplen las previsiones, ¿los ingresos del mes cubren los gastos del mes? Es una herramienta esencial, pero no basta para anticipar la falta de saldo en una fecha determinada.
El saldo bancario disponible es la cantidad que aparece en la cuenta en ese momento. Tampoco debe confundirse automáticamente con dinero libre para gastar. Una parte puede estar destinada a una cuota que vence mañana, a un recibo domiciliado pendiente o a gastos esenciales hasta el siguiente cobro.
Por eso conviene distinguir tres cifras:
- Ingresos cobrados: dinero que ya se ha recibido y puede verificarse en la cuenta.
- Dinero comprometido: importes asignados a cuotas, alquiler o hipoteca, recibos, impuestos, alimentación, transporte u otras necesidades próximas.
- Margen realmente libre: saldo disponible menos los compromisos y gastos esenciales hasta el próximo ingreso confirmado.
Los ingresos esperados, aunque sean habituales, no deben tratarse como saldo disponible hasta que se abonen. Esta precaución cobra especial importancia con ingresos variables, comisiones, trabajos por cuenta propia, pagos de clientes o transferencias que pueden llegar en una fecha distinta de la prevista.
Cómo crear una línea de tiempo de 30 días
Una forma práctica de localizar el problema es elaborar una línea de tiempo de los próximos 30 días. No hace falta una herramienta compleja: puede hacerse en una libreta, una hoja de cálculo o una aplicación de presupuesto. Lo importante es ordenar cada movimiento por fecha, no solo por categoría.
- Anota el saldo actual de las cuentas desde las que se pagan recibos o cuotas.
- Registra los ingresos con su fecha estimada y separa los ya cobrados de los pendientes.
- Incluye todas las cuotas: hipoteca, préstamo, tarjeta, compra aplazada, seguros financiados u otras obligaciones periódicas.
- Añade recibos domiciliados y pagos esenciales, como vivienda, energía, agua, transporte, alimentación o medicación cuando corresponda.
- Resta los pagos según su fecha de vencimiento y observa cuál sería el saldo después de cada movimiento.
- Marca los días en los que el saldo quedaría muy bajo o sería insuficiente antes del siguiente ingreso.
Puede ser útil mantener una estimación prudente. Si un recibo no tiene importe fijo, anota una cifra razonable basada en facturas anteriores o deja un margen. Si existe una compra prevista pero no esencial, no la des por asumida hasta comprobar que no reduce el saldo reservado para los pagos prioritarios.
La pregunta clave no es solo “¿puedo pagar esta cuota este mes?”, sino “¿puedo pagarla en su fecha sin poner en riesgo los pagos esenciales que vienen después?”.
Clasificar pagos según su flexibilidad
Una vez dibujado el calendario, clasificar las salidas de dinero ayuda a decidir qué vigilar primero. No todos los gastos tienen las mismas consecuencias, condiciones de pago o posibilidades de aplazamiento.
Pagos rígidos
Son aquellos con fecha y cuantía poco flexibles, o cuya falta de pago puede generar incidencias. Suelen incluir cuotas de financiación, alquiler o hipoteca, determinados recibos, seguros y obligaciones acordadas. Conviene reservar su importe con antelación cuando sea posible y comprobar las condiciones aplicables antes de intentar modificar nada.
Pagos movibles
Son gastos que, según el proveedor o la situación, pueden tener una ventana de pago, una fecha ajustable o una alternativa de organización. Esto no significa que se puedan retrasar sin consecuencias. Antes de actuar, es importante revisar el contrato, los avisos recibidos y los posibles costes o efectos de un cambio.
Gastos que pueden esperar
En esta categoría entrarían compras no esenciales, ocio, suscripciones prescindibles o adquisiciones que no resulten urgentes. Reducirlos temporalmente no resuelve por sí solo una estructura de pagos desajustada, pero puede proteger el saldo destinado a obligaciones inmediatas.
Calcular una reserva operativa mínima
La reserva operativa es una cantidad separada para cubrir pagos y necesidades básicas durante el intervalo entre un vencimiento y el siguiente ingreso. No tiene por qué ser una cifra fija para todas las personas: depende de las fechas, de la estabilidad de los ingresos, de los gastos esenciales y de la variación habitual de los recibos.
Para aproximarla, identifica el periodo más delicado del calendario. Suma las cuotas y recibos que vencen en esos días, junto con los gastos básicos necesarios hasta el siguiente cobro confirmado. El resultado orienta sobre el saldo que sería prudente no considerar disponible para otros usos.
Por ejemplo, si entre el día 3 y el día 15 vencen una cuota y dos recibos, y además se necesitan gastos básicos de transporte y alimentación hasta cobrar, la reserva debería contemplar ese conjunto. Si los ingresos son irregulares, puede ser razonable aplicar un margen adicional, sin contar con cobros inciertos.
Separar esta reserva en una cuenta distinta puede facilitar la organización, pero no es imprescindible. También puede bastar con anotarla claramente y tratarla como dinero no disponible. Lo relevante es no confundir ese importe con capacidad real de gasto.
Caso hipotético: el ingreso llega después de la cuota
Imaginemos un hogar que recibe ingresos mensuales el día 28. El total de sus gastos, incluidas las cuotas, cabe dentro de esos ingresos. Sin embargo, una cuota de compra aplazada se carga el día 5 y varios recibos se presentan entre los días 6 y 10.
Tras los gastos de final de mes, el día 1 queda poco saldo. Aunque el ingreso del día 28 permitirá equilibrar el mes completo, no estará disponible cuando se cargue la cuota. El problema no es necesariamente el importe total de la cuota, sino que falta una reserva procedente del ingreso anterior para atravesar los primeros días del ciclo.
La línea de tiempo permite ver si el ajuste puede lograrse reduciendo salidas no esenciales al cierre del mes, manteniendo una reserva progresiva o revisando las fechas y condiciones de ciertos pagos. Si el margen es inexistente incluso después de priorizar gastos, conviene analizar el presupuesto completo y no asumir que una nueva cuota resolverá la situación.
Qué revisar antes de añadir financiación o cambiar una fecha
Cuando existe tensión de liquidez, contratar más crédito o refinanciar una obligación puede parecer una solución inmediata. Pero una nueva financiación añade normalmente pagos futuros, costes y una fecha de vencimiento que también deberá encajar en el calendario. Cubrir cada desfase con crédito puede transformar una dificultad temporal en una carga más persistente.
Antes de aceptar una operación, resulta útil revisar el coste total, el número de cuotas, las fechas de pago, las comisiones y las consecuencias de retrasarse. También conviene comprobar si la nueva cuota convivirá con otras obligaciones en los días previos al ingreso. Un pago mensual más bajo no siempre implica menor coste total ni mejor ajuste de tesorería.
Cambiar una fecha de cobro o de pago puede ser posible en algunos productos o servicios, pero depende de las condiciones contractuales y de la operativa de cada entidad. No debe darse por hecho, ni conviene basar el presupuesto en un cambio hasta que esté confirmado. Si se solicita, es preferible hacerlo con antelación.
Medidas prudentes si el desfase ya existe
Ante un desfase actual, el primer paso es reunir fechas, importes y saldo real. Después, prioriza los pagos esenciales y las obligaciones con vencimiento más cercano, teniendo en cuenta las consecuencias de cada impago. Evita hacer cálculos con dinero pendiente de recibir como si ya estuviera en la cuenta.
Reducir fricciones también ayuda: revisar domiciliaciones, activar avisos de saldo y vencimiento, evitar que una misma cuenta soporte pagos sin seguimiento y reservar importes conforme se cobran. Si se prevé una dificultad para atender un pago, puede ser conveniente comunicarla con antelación al proveedor o entidad correspondiente para conocer las opciones disponibles y sus condiciones.
Entre los errores habituales están ignorar recibos próximos, gastar el saldo que ya estaba asignado, confiar en ingresos no cobrados y utilizar crédito para cubrir cada semana de falta de liquidez. Un calendario de 30 días y una reserva operativa no eliminan todos los imprevistos, pero permiten distinguir entre un retraso puntual y un patrón que requiere una revisión más amplia de los compromisos mensuales.
Fuentes y recursos
- Financial literacy — OECD
- Consumer credit information — European Commission
- Financial education portal — Banco de España & CNMV