Quando há várias dívidas, decidir qual pagar primeiro pode ser tão difícil quanto calcular quanto destinar a elas por mês. Três métodos comuns ajudam a organizar o dinheiro extra: avalanche, bola de neve e uma combinação dos dois. Nenhum deles substitui o pagamento em dia das parcelas mínimas nem garante, por si só, um resultado específico. A escolha depende dos custos, dos saldos e também do plano que você consegue manter.
Antes de comparar as estratégias, reúna as informações de cada dívida e confira as condições em vigor. Anote o saldo, o custo financeiro, o pagamento mínimo, a data de vencimento e quaisquer tarifas ou condições relevantes. Depois, identifique quanto sobra após cobrir as despesas essenciais e os compromissos financeiros. Esse valor, se houver, é o que você pode direcionar a uma dívida prioritária.
A base comum: pagar os mínimos e organizar as informações
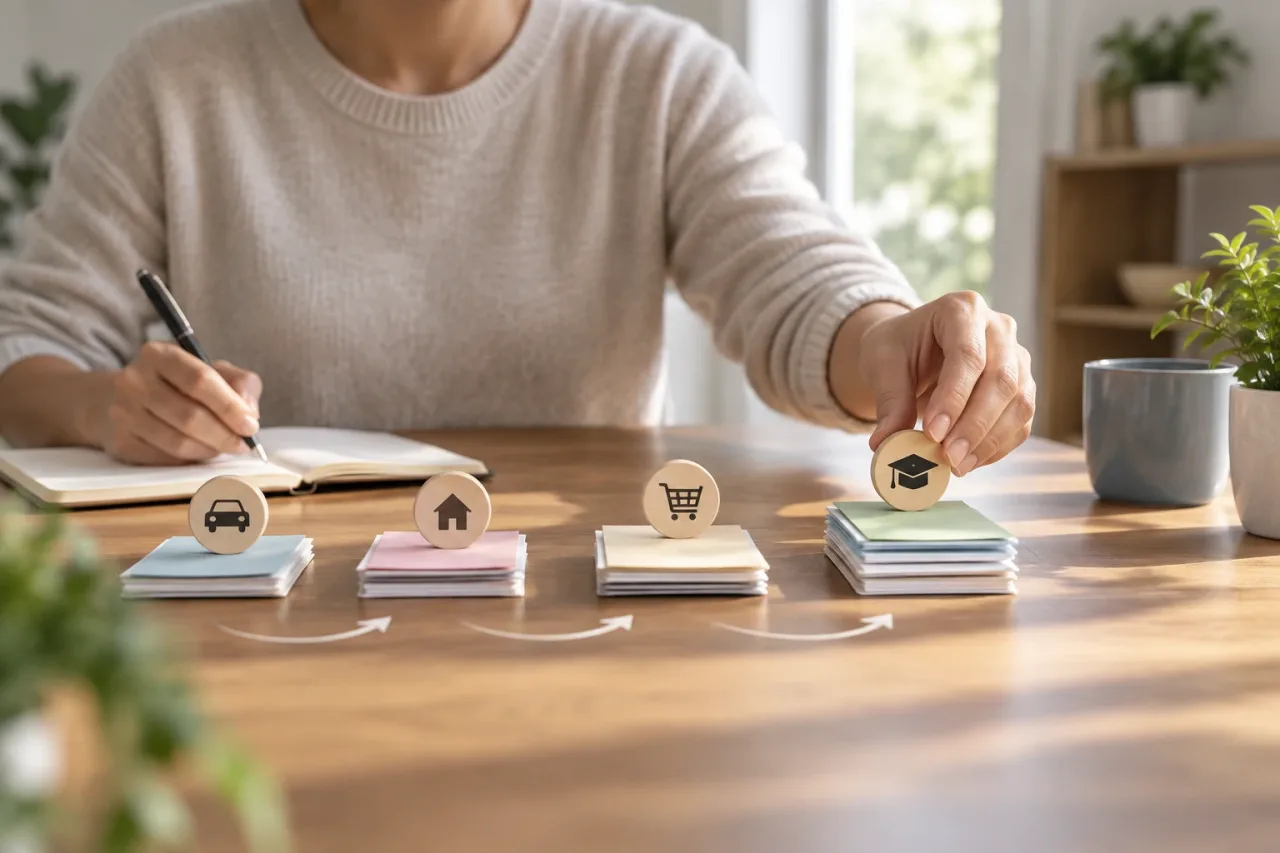
Os três métodos partem de uma regra prática: fazer os pagamentos mínimos de todas as dívidas, respeitando as datas e condições, e concentrar o dinheiro adicional em uma delas. Quando essa dívida é quitada, o valor que você destinava a ela é somado ao pagamento da seguinte. O processo se repete até terminar ou até que você reveja o plano.
Pagar apenas o mínimo por muito tempo pode prolongar a quitação e elevar o custo total, dependendo das condições da dívida. Mas deixar de pagá-lo para acelerar o pagamento de outra pode gerar cobranças, consequências contratuais ou afetar sua situação de crédito. Se você não consegue pagar os mínimos, a prioridade deixa de ser escolher entre os métodos: vale revisar o orçamento e entrar em contato com as instituições para conhecer as opções disponíveis.
A lista também permite identificar situações que exigem atenção especial. Uma dívida em atraso, garantida por um bem ou sujeita a consequências importantes em caso de falta de pagamento nem sempre deve ser priorizada apenas pelo saldo ou pelo custo. Confira as condições de cada obrigação e considere buscar orientação qualificada se não estiver claro quais podem ser as consequências de atrasar um pagamento.
Método avalanche: começar pelo maior custo
Com o método avalanche, depois de pagar os mínimos, você destina o dinheiro extra à dívida com o maior custo financeiro. Ao quitá-la, direciona esse valor à dívida seguinte mais cara. Para definir a ordem corretamente, confira o custo efetivo e as tarifas aplicáveis, não apenas um número isolado ou o nome do produto. Se as condições mudarem, a ordem também poderá mudar.
A vantagem potencial é reduzir primeiro o saldo que gera o custo mais alto. Se os demais fatores permanecerem iguais e o dinheiro adicional for aplicado como esperado, essa estratégia pode reduzir o custo total em comparação com priorizar uma dívida mais barata. O resultado exato depende das taxas, tarifas, prazos, mudanças nas condições e dos pagamentos realizados; não é possível garantir a economia sem comparar os dados concretos.
A dificuldade pode ser emocional: se a dívida mais cara também tiver um saldo alto, talvez demore para você vê-la desaparecer. Se isso fizer com que você abandone o plano, a vantagem matemática poderá perder utilidade prática. Uma planilha de acompanhamento com o saldo atualizado e os avanços pode ajudar a manter o progresso visível, embora não substitua a revisão das condições.
Método bola de neve: quitar primeiro o menor saldo
O método bola de neve organiza as dívidas pelo saldo, do menor para o maior. Você paga os mínimos de todas e direciona o dinheiro adicional à menor. Ao quitá-la, incorpora o pagamento liberado ao da dívida seguinte. O nome descreve o efeito cumulativo de reunir valores de pagamento à medida que as obrigações são quitadas.
Uma dívida pequena pode desaparecer relativamente rápido, proporcionando um sinal claro de progresso e simplificando a lista de pagamentos. Para algumas pessoas, essa sensação de avanço facilita manter o hábito. No entanto, a dívida de menor saldo não é necessariamente a mais cara. Enquanto você prioriza outras, um saldo com custo maior pode continuar gerando cobranças. Por isso, o método bola de neve nem sempre é a opção de menor custo total.
Esse método pode ser mais adequado quando quitar contas pequenas ajuda a manter a constância, desde que os mínimos estejam pagos e a decisão não ignore riscos ou condições importantes. Antes de escolhê-lo, compare o benefício de simplificar os pagamentos com o custo potencial de adiar a dívida mais cara.
Método híbrido: adaptar a ordem sem perder o critério
O método híbrido combina custo e saldo. Por exemplo, você poderia quitar primeiro uma dívida pequena cujo custo seja parecido com o das demais e, em seguida, priorizar a de maior custo. Também poderia decidir que uma dívida de saldo reduzido merece atenção por um motivo específico, como simplificar vários vencimentos, e depois voltar a usar o critério do custo.
A flexibilidade é útil, mas é melhor que tenha regras claras. Se você mudar a prioridade por impulso a cada mês, será mais difícil medir o progresso e estimar o custo. Defina de antemão quais situações justificam uma exceção, como uma mudança contratual, uma dívida em atraso ou uma variação relevante da sua renda. Anote por que mudou a ordem e quando vai revê-la.
Uma abordagem híbrida também pode levar em conta a estabilidade da renda. Se ela variar, comprometer toda a margem para acelerar o pagamento das dívidas pode deixar pouco espaço para despesas inesperadas. Manter uma reserva razoável para imprevistos e evitar voltar a depender do crédito pode tornar o plano mais sustentável, embora atrase a quitação.
Exemplo hipotético: como a prioridade muda
Imagine três dívidas: uma com saldo pequeno e custo moderado, outra com saldo intermediário e custo alto, e uma terceira com saldo maior e custo baixo. Supondo que todas estejam em dia e que não haja condições especiais que alterem a ordem, os métodos priorizariam as dívidas de formas diferentes:
- Avalanche: começaria pela dívida de custo alto, mesmo que seu saldo não seja o menor.
- Bola de neve: começaria pela dívida de saldo pequeno, mesmo que seu custo seja moderado.
- Híbrido: poderia quitar primeiro a dívida pequena para simplificar o plano e depois priorizar a de custo alto, se essa exceção for viável.
O exemplo não indica qual método é melhor para todo mundo. Para compará-los, seria preciso considerar saldos, custos, pagamentos mínimos, datas e condições reais. O mesmo método pode produzir resultados diferentes se uma taxa for variável, houver cobrança de uma tarifa ou mudar o dinheiro disponível.
Como escolher e evitar erros comuns
Para escolher entre o método avalanche ou o método bola de neve para quitar dívidas, considere tanto o custo quanto a possibilidade de manter o plano. Estas perguntas podem ajudar a organizar a decisão:
- Qual dívida tem o maior custo financeiro, incluindo as tarifas relevantes?
- Quitar uma dívida pequena logo ajudaria você a continuar, ou prefere priorizar a economia potencial?
- As diferenças entre saldos e custos são grandes ou relativamente pequenas?
- Quanto sobra depois das despesas essenciais e de quanto espaço você precisa para imprevistos?
- Há atrasos, garantias ou outras condições que tornam necessário analisar uma dívida separadamente?
Um erro comum é destinar todo o dinheiro disponível à dívida prioritária e ficar sem liquidez para uma despesa necessária. Outro é deixar de pagar os mínimos, esquecer vencimentos ou voltar a usar o crédito que acabou de liberar. Se você continuar usando uma linha de crédito enquanto tenta reduzi-la, o saldo pode não diminuir como esperava. Confira também os extratos e confirme como os pagamentos adicionais são aplicados.
Reveja a ordem quando sua renda, suas despesas ou as condições das dívidas mudarem, e não apenas quando algo der errado. Uma revisão periódica permite ajustar o valor extra sem comprometer as necessidades básicas e verificar se o método ainda faz sentido. A estratégia mais adequada não é apenas a que organiza bem os números: ela também deve ser viável para o seu orçamento, compreensível e sustentável ao longo do tempo.
Fontes e recursos
- Managing debt and financial difficulties — European Banking Authority
- Consumer credit information — European Commission
- Financial education portal — Banco de España & CNMV