Wenn du mehrere Schulden hast, kann die Entscheidung, welche du zuerst tilgen solltest, genauso schwierig sein wie die Frage, wie viel du jeden Monat dafür aufbringen kannst. Drei gängige Methoden helfen dabei, zusätzliches Geld einzusetzen: die Lawinenmethode, die Schneeballmethode und eine Kombination aus beiden. Keine davon ersetzt die pünktliche Zahlung der Mindestraten oder garantiert für sich allein ein bestimmtes Ergebnis. Welche Methode passt, hängt von den Kosten und Salden ab – aber auch davon, welchen Plan du durchhalten kannst.
Bevor du die Strategien vergleichst, trage die Informationen zu jeder Schuld zusammen und prüfe die geltenden Bedingungen. Notiere den Saldo, die Finanzierungskosten, die Mindestzahlung, das Fälligkeitsdatum sowie alle relevanten Gebühren oder Bedingungen. Ermittle anschließend, wie viel nach den notwendigen Ausgaben und sonstigen Verpflichtungen übrig bleibt. Diesen Betrag könntest du, sofern etwas übrig ist, für eine vorrangige Schuld einsetzen.
Die gemeinsame Grundlage: Mindestzahlungen leisten und Daten ordnen
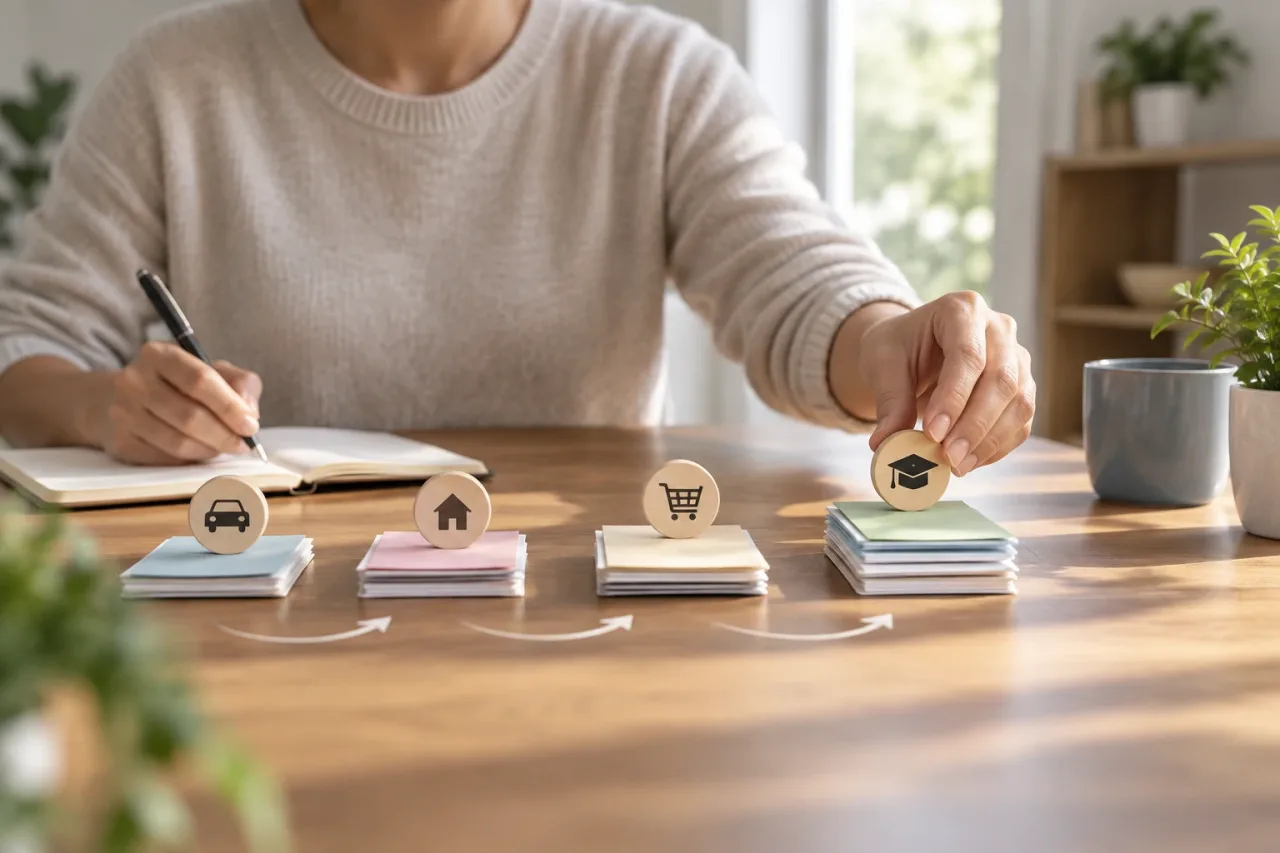
Alle drei Methoden beruhen auf einer praktischen Grundregel: Leiste für jede Schuld entsprechend den Fälligkeitsterminen und Bedingungen die Mindestzahlung und konzentriere das zusätzliche Geld auf eine einzige Schuld. Sobald diese getilgt ist, schlägst du den dafür vorgesehenen Betrag auf die Zahlung für die nächste Schuld auf. Diesen Vorgang wiederholst du, bis du fertig bist oder den Plan überprüfst.
Wenn du über längere Zeit nur die Mindestzahlung leistest, kann sich die Rückzahlung hinziehen und die Gesamtkosten können steigen – je nach den Bedingungen der Schuld. Lässt du die Mindestzahlung jedoch aus, um eine andere Schuld schneller zu tilgen, kann das Gebühren und vertragliche Folgen nach sich ziehen oder sich auf deine Bonität auswirken. Kannst du die Mindestzahlungen nicht leisten, geht es nicht mehr darum, zwischen den Methoden die richtige Reihenfolge auszuwählen. Dann ist es sinnvoll, dein Budget zu überprüfen und dich an die Gläubiger zu wenden, um dich über die verfügbaren Möglichkeiten zu informieren.
Die Übersicht kann auch zeigen, welche Situationen besondere Aufmerksamkeit erfordern. Eine überfällige oder durch einen Vermögenswert besicherte Schuld oder eine Schuld, bei der ein Zahlungsausfall erhebliche Folgen hat, sollte nicht immer ausschließlich nach Saldo oder Kosten geordnet werden. Prüfe die Bedingungen jeder Verpflichtung und ziehe qualifizierte Beratung in Betracht, wenn unklar ist, welche Folgen eine verspätete Zahlung haben kann.
Lawinenmethode: mit den höchsten Kosten beginnen
Bei der Lawinenmethode setzt du das zusätzliche Geld nach den Mindestzahlungen für die Schuld mit den höchsten Finanzierungskosten ein. Sobald sie getilgt ist, verwendest du diesen Betrag für die nächstteuerste Schuld. Um die Reihenfolge richtig festzulegen, prüfe die effektiven Kosten und anfallenden Gebühren – nicht nur eine einzelne Zahl oder die Bezeichnung des Produkts. Ändern sich die Bedingungen, kann sich auch die Reihenfolge ändern.
Ein möglicher Vorteil ist, dass du den Saldo, der die höchsten Kosten verursacht, schneller reduzierst. Bleiben die übrigen Faktoren gleich und wird das zusätzliche Geld wie erwartet eingesetzt, kann diese Strategie die Gesamtkosten im Vergleich dazu senken, eine günstigere Schuld vorzuziehen. Das genaue Ergebnis hängt von Zinssätzen, Gebühren, Laufzeiten, Änderungen der Bedingungen und den geleisteten Zahlungen ab. Ohne einen Vergleich der konkreten Daten lässt sich die Ersparnis nicht garantieren.
Die Herausforderung kann emotionaler Art sein: Wenn die teuerste Schuld zugleich einen hohen Saldo hat, dauert es womöglich lange, bis sie verschwindet. Führt das dazu, dass du den Plan aufgibst, kann der mathematische Vorteil in der Praxis an Bedeutung verlieren. Eine Übersicht, in der du den aktuellen Saldo und deine Fortschritte festhältst, kann helfen, den Fortschritt sichtbar zu machen. Sie ersetzt jedoch nicht die Prüfung der Bedingungen.
Schneeballmethode: zuerst den kleinsten Saldo tilgen
Bei der Schneeballmethode ordnest du die Schulden nach ihrem Saldo, vom kleinsten zum größten. Du leistest für alle die Mindestzahlungen und setzt das zusätzliche Geld für die kleinste Schuld ein. Ist sie getilgt, schlägst du die dadurch frei gewordene Zahlung auf die nächste auf. Der Name beschreibt den kumulativen Effekt: Mit jeder getilgten Verpflichtung kommen weitere Beträge für die Zahlungen hinzu.
Eine kleine Schuld kann relativ schnell verschwinden. Das ist ein klares Zeichen für Fortschritt und macht die Zahlungsliste übersichtlicher. Für manche Menschen erleichtert dieses Erfolgserlebnis, die Gewohnheit beizubehalten. Die Schuld mit dem kleinsten Saldo ist jedoch nicht unbedingt die teuerste. Während du andere Schulden priorisierst, können bei einem höher verzinsten Saldo weiterhin Kosten anfallen. Deshalb ist die Schneeballmethode nicht immer die Variante mit den niedrigsten Gesamtkosten.
Diese Methode kann besser passen, wenn die Tilgung kleiner Schulden dabei hilft, konsequent zu bleiben – vorausgesetzt, du leistest die Mindestzahlungen und lässt wichtige Risiken oder Bedingungen nicht außer Acht. Bevor du dich dafür entscheidest, vergleiche den Vorteil übersichtlicherer Zahlungen mit den möglichen Kosten, die entstehen, wenn du die teuerste Schuld später tilgst.
Hybridmethode: die Reihenfolge anpassen, ohne den Maßstab aus den Augen zu verlieren
Die Hybridmethode berücksichtigt sowohl die Kosten als auch den Saldo. Du könntest zum Beispiel zuerst eine kleine Schuld tilgen, deren Kosten denen der anderen ähneln, und anschließend die Schuld mit den höchsten Kosten priorisieren. Oder du entscheidest, dass eine Schuld mit geringem Saldo aus einem bestimmten Grund Vorrang hat, etwa um mehrere Fälligkeitstermine übersichtlicher zu machen, und orientierst dich danach wieder an den Kosten.
Flexibilität ist hilfreich, sollte aber klaren Regeln folgen. Wenn du jeden Monat spontan die Priorität änderst, wird es schwieriger, den Fortschritt zu messen und die Kosten einzuschätzen. Lege vorab fest, welche Situationen eine Ausnahme rechtfertigen – etwa eine Änderung des Vertrags, eine überfällige Schuld oder eine erhebliche Veränderung deines Einkommens. Halte fest, warum du die Reihenfolge geändert hast und wann du sie erneut überprüfen wirst.
Ein hybrider Ansatz kann auch die Stabilität deines Einkommens berücksichtigen. Wenn dein Einkommen schwankt, kann es wenig Spielraum für unerwartete Ausgaben lassen, wenn du den gesamten finanziellen Spielraum für eine schnellere Schuldentilgung einplanst. Eine angemessene Rücklage für unvorhergesehene Ausgaben zu behalten und nicht erneut auf Kredite angewiesen zu sein, kann den Plan nachhaltiger machen – auch wenn sich dadurch die Tilgung verzögert.
Hypothetisches Beispiel: Wie sich die Priorität verändert
Stell dir drei Schulden vor: eine mit kleinem Saldo und moderaten Kosten, eine mit mittlerem Saldo und hohen Kosten sowie eine dritte mit größerem Saldo und niedrigen Kosten. Angenommen, alle sind auf dem aktuellen Stand und es gibt keine besonderen Bedingungen, die die Reihenfolge verändern. Dann würden die Methoden unterschiedliche Prioritäten setzen:
- Lawinenmethode: Sie würde mit der Schuld beginnen, die hohe Kosten verursacht, auch wenn ihr Saldo nicht der kleinste ist.
- Schneeballmethode: Sie würde mit der Schuld mit dem kleinen Saldo beginnen, auch wenn ihre Kosten moderat sind.
- Hybridmethode: Sie könnte zuerst die kleine Schuld tilgen, um den Plan übersichtlicher zu machen, und danach die Schuld mit den hohen Kosten angehen – sofern diese Ausnahme vertretbar ist.
Das Beispiel zeigt nicht, welche Methode für alle am besten ist. Um sie miteinander zu vergleichen, müsstest du die tatsächlichen Salden, Kosten, Mindestzahlungen, Fälligkeitstermine und Bedingungen einbeziehen. Dieselbe Methode kann zu unterschiedlichen Ergebnissen führen, wenn ein Zinssatz variabel ist, eine Gebühr anfällt oder sich der verfügbare Betrag ändert.
Wie du auswählst und häufige Fehler vermeidest
Wenn du zwischen Lawinen- und Schneeballmethode zur Schuldentilgung wählst, solltest du sowohl die Kosten als auch die Frage berücksichtigen, ob du den Plan durchhalten kannst. Diese Fragen können dir helfen, deine Entscheidung zu strukturieren:
- Welche Schuld verursacht die höchsten Finanzierungskosten, einschließlich relevanter Gebühren?
- Würde es dir helfen, eine kleine Schuld bald zu tilgen, um dranzubleiben, oder möchtest du lieber mögliche Einsparungen priorisieren?
- Sind die Unterschiede zwischen den Salden und Kosten groß oder eher gering?
- Wie viel bleibt nach den notwendigen Ausgaben übrig, und welchen Spielraum brauchst du für Unvorhergesehenes?
- Gibt es Rückstände, Sicherheiten oder andere Bedingungen, die es erforderlich machen, eine Schuld gesondert zu prüfen?
Ein häufiger Fehler ist, das gesamte verfügbare Geld für die vorrangige Schuld einzusetzen und dadurch keine liquide Reserve für notwendige Ausgaben zu haben. Ein weiterer besteht darin, Mindestzahlungen auszulassen, Fälligkeitstermine zu vergessen oder den gerade frei gewordenen Kredit erneut zu nutzen. Wenn du einen Kreditrahmen weiter nutzt, während du versuchst, ihn zu reduzieren, sinkt der Saldo möglicherweise nicht wie erwartet. Prüfe außerdem deine Abrechnungen und vergewissere dich, wie zusätzliche Zahlungen verbucht werden.
Überprüfe die Reihenfolge, wenn sich dein Einkommen, deine Ausgaben oder die Bedingungen deiner Schulden ändern – nicht erst, wenn etwas schiefläuft. Eine regelmäßige Überprüfung ermöglicht es dir, den zusätzlichen Betrag anzupassen, ohne notwendige Ausgaben zu gefährden, und zu prüfen, ob die Methode weiterhin sinnvoll ist. Die passendste Strategie ordnet nicht nur die Zahlen gut: Sie muss auch mit deinem Budget umsetzbar, verständlich und auf Dauer tragfähig sein.
Quellen und Ressourcen
- Managing debt and financial difficulties — European Banking Authority
- Consumer credit information — European Commission
- Financial education portal — Banco de España & CNMV