Quando si hanno più debiti, decidere quale rimborsare per primo può essere difficile quanto calcolare quanto destinare ogni mese. Tre metodi comuni aiutano a organizzare il denaro extra: il metodo valanga, il metodo palla di neve e una combinazione dei due. Nessuno sostituisce il pagamento puntuale delle rate minime né garantisce da solo un risultato specifico. La scelta dipende dai costi, dagli importi residui e anche dal piano che si riesce a mantenere.
Prima di confrontare le strategie, raccogli le informazioni su ogni debito e verifica le condizioni in vigore. Annota l’importo residuo, il costo finanziario, la rata minima, la data di scadenza e qualsiasi commissione o condizione rilevante. Poi individua quanto resta disponibile dopo aver coperto le spese essenziali e gli altri impegni. Se c’è un importo disponibile, è quello che potresti destinare a un debito prioritario.
La base comune: coprire le rate minime e mettere in ordine i dati
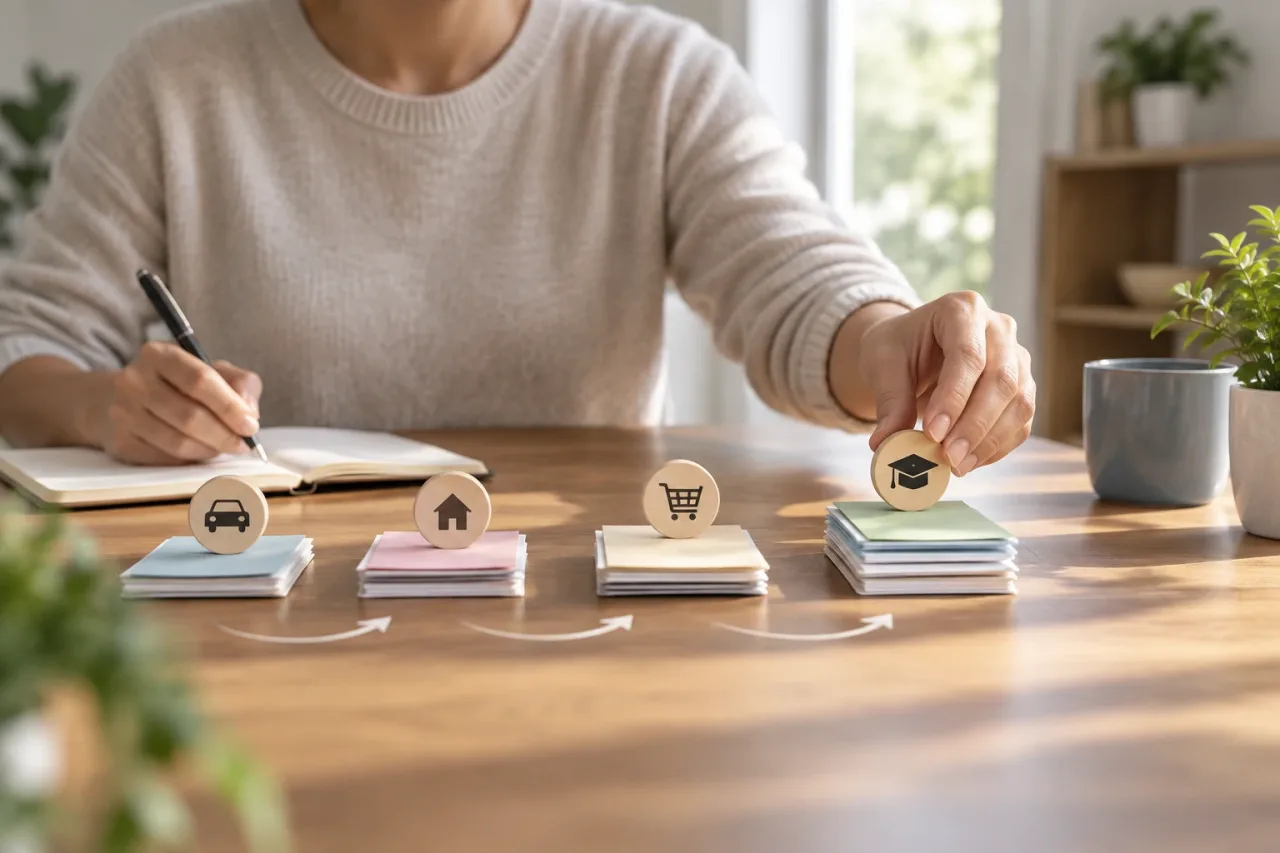
Tutti e tre i metodi partono da una regola operativa: pagare le rate minime di tutti i debiti, rispettandone scadenze e condizioni, e concentrare il denaro aggiuntivo su un solo debito. Una volta estinto, l’importo che gli destinavi si aggiunge al pagamento del debito successivo. Il processo si ripete fino a quando i debiti sono estinti o il piano viene rivisto.
Pagare solo la rata minima a lungo può prolungare il rimborso e aumentare il costo totale, a seconda delle condizioni del debito. Ma smettere di pagarla per accelerare il rimborso di un altro debito può comportare addebiti, conseguenze contrattuali o ripercussioni sulla tua situazione creditizia. Se non riesci a pagare le rate minime, la priorità non è più scegliere un metodo: è opportuno rivedere il budget e contattare gli enti creditori per conoscere le opzioni disponibili.
L’elenco permette anche di individuare situazioni che richiedono particolare attenzione. Un debito scaduto, garantito da un bene o soggetto a conseguenze rilevanti in caso di mancato pagamento non va necessariamente ordinato solo in base all’importo residuo o al costo. Verifica le condizioni di ogni obbligazione e valuta di chiedere una consulenza qualificata se non è chiaro quali conseguenze potrebbe avere il rinvio di un pagamento.
Metodo valanga: iniziare dal costo più alto
Con il metodo valanga, dopo aver pagato le rate minime, destini il denaro extra al debito con il costo finanziario più alto. Una volta estinto, trasferisci quell’importo sul debito successivo, partendo da quello più costoso. Per stabilire l’ordine, controlla il costo effettivo e le commissioni applicabili, non solo un singolo dato o il nome del prodotto. Se le condizioni cambiano, potrebbe cambiare anche l’ordine.
Il possibile vantaggio è ridurre prima l’importo residuo che genera il costo più elevato. Se gli altri fattori restano invariati e il denaro aggiuntivo viene utilizzato come previsto, questa strategia può ridurre il costo totale rispetto alla priorità data a un debito meno costoso. Il risultato esatto dipende da tassi, commissioni, scadenze, variazioni delle condizioni e pagamenti effettuati: non è possibile garantire un risparmio senza confrontare i dati specifici.
La difficoltà può essere emotiva: se il debito più costoso ha anche un importo residuo elevato, potrebbe volerci molto tempo prima di vederlo scomparire. Se questo ti porta ad abbandonare il piano, il vantaggio matematico può perdere utilità pratica. Un prospetto con l’importo residuo aggiornato e i progressi può aiutarti a tenere sotto controllo i risultati, ma non sostituisce la verifica delle condizioni.
Metodo palla di neve: estinguere prima l’importo più basso
Il metodo palla di neve ordina i debiti in base all’importo residuo, dal più basso al più alto. Paghi le rate minime di tutti e destini il denaro aggiuntivo al debito più piccolo. Quando lo estingui, aggiungi al successivo l’importo che hai liberato. Il nome descrive l’effetto cumulativo del progressivo accorpamento degli importi di pagamento man mano che si chiudono le posizioni debitorie.
Un debito di importo ridotto può scomparire relativamente presto, offrendo un segnale chiaro di progresso e semplificando l’elenco dei pagamenti. Per alcune persone, questa sensazione di avanzamento aiuta a mantenere l’abitudine. Tuttavia, il debito con l’importo residuo più basso non è necessariamente quello più costoso. Mentre dai priorità ad altri debiti, un importo residuo con un costo maggiore potrebbe continuare a generare addebiti. Per questo, il metodo palla di neve non è sempre quello che comporta il costo totale più basso.
Questo metodo può essere più adatto quando estinguere piccoli debiti aiuta a mantenere la costanza, purché le rate minime siano pagate e la scelta non trascuri rischi o condizioni importanti. Prima di adottarlo, confronta il vantaggio di semplificare i pagamenti con il possibile costo del rinvio del debito più caro.
Metodo ibrido: adattare l’ordine senza perdere di vista i criteri
Il metodo ibrido combina costo e importo residuo. Per esempio, potresti estinguere prima un debito piccolo il cui costo è simile a quello degli altri e, in seguito, dare priorità a quello più costoso. Potresti anche decidere che un debito di importo ridotto merita attenzione per una ragione specifica, come semplificare più scadenze, per poi tornare a seguire il criterio del costo.
La flessibilità è utile, ma è bene stabilire regole chiare. Se cambi priorità ogni mese d’impulso, sarà più difficile misurare i progressi e stimare il costo. Decidi in anticipo quali situazioni giustificano un’eccezione, come una modifica contrattuale, un debito scaduto o una variazione significativa delle entrate. Annota perché hai cambiato l’ordine e quando lo rivedrai.
Un approccio ibrido può tenere conto anche della stabilità delle entrate. Se variano, destinare tutto il margine ad accelerare il rimborso dei debiti può lasciare poco spazio alle spese impreviste. Mantenere una riserva adeguata per le necessità impreviste ed evitare di ricorrere nuovamente al credito può rendere il piano più sostenibile, anche se ritarda l’estinzione dei debiti.
Esempio ipotetico: come cambia la priorità
Immagina tre debiti: uno con un importo residuo basso e un costo moderato, un altro con un importo residuo intermedio e un costo alto e un terzo con un importo residuo maggiore e un costo basso. Supponendo che siano tutti regolari e che non ci siano condizioni particolari che modifichino l’ordine, i metodi stabilirebbero priorità diverse:
- Metodo valanga: inizierebbe dal debito con il costo alto, anche se il suo importo residuo non è il più basso.
- Metodo palla di neve: inizierebbe dal debito con l’importo residuo basso, anche se il suo costo è moderato.
- Metodo ibrido: potrebbe estinguere prima il debito più piccolo per semplificare il piano e poi concentrarsi su quello con il costo alto, se l’eccezione è sostenibile.
L’esempio non indica quale metodo sia adatto a tutti. Per confrontarli occorrerebbe considerare importi residui, costi, rate minime, scadenze e condizioni reali. Lo stesso metodo può produrre risultati diversi se un tasso è variabile, viene applicata una commissione o cambia il denaro disponibile.
Come scegliere ed evitare gli errori più comuni
Per scegliere tra il metodo valanga e il metodo palla di neve per rimborsare i debiti, considera sia il costo sia la possibilità di mantenere il piano. Queste domande possono aiutarti a organizzare la decisione:
- Quale debito ha il costo finanziario più alto, comprese le commissioni pertinenti?
- Estinguere presto un debito piccolo ti aiuterebbe a proseguire oppure preferisci dare priorità al possibile risparmio?
- Le differenze tra importi residui e costi sono ampie o relativamente ridotte?
- Quanto margine resta dopo le spese essenziali e quanto spazio ti serve per gli imprevisti?
- Ci sono arretrati, garanzie o altre condizioni che rendono necessario valutare separatamente un debito?
Un errore comune è destinare al debito prioritario tutto il denaro disponibile e restare senza liquidità per una spesa necessaria. Un altro è smettere di pagare le rate minime, dimenticare le scadenze o tornare a utilizzare il credito appena liberato. Se continui a usare una linea di credito mentre cerchi di ridurla, l’importo residuo potrebbe non diminuire come previsto. Controlla anche gli estratti conto e verifica come vengono contabilizzati i pagamenti aggiuntivi.
Rivedi l’ordine quando cambiano le entrate, le spese o le condizioni dei debiti, e non solo quando qualcosa va storto. Una revisione periodica permette di adeguare l’importo extra senza compromettere le necessità di base e di verificare se il metodo ha ancora senso. La strategia più adatta non è solo quella che mette in ordine i numeri: deve anche essere compatibile con il tuo budget, comprensibile e sostenibile nel tempo.
Fonti e risorse
- Managing debt and financial difficulties — European Banking Authority
- Consumer credit information — European Commission
- Financial education portal — Banco de España & CNMV