Quand on a plusieurs dettes, décider laquelle rembourser en premier peut être aussi difficile que de calculer le montant à consacrer chaque mois. Trois méthodes courantes aident à répartir l’argent supplémentaire : l’avalanche, la boule de neige et une combinaison des deux. Aucune ne remplace le paiement des échéances minimales à temps et aucune ne garantit à elle seule un résultat particulier. Le choix dépend des coûts, des soldes et, aussi, du plan que vous pouvez suivre dans la durée.
Avant de comparer les stratégies, rassemblez les informations concernant chaque dette et vérifiez les conditions en vigueur. Notez le solde, le coût financier, le paiement minimum, la date d’échéance ainsi que les éventuels frais ou conditions importantes. Ensuite, déterminez le montant restant après les dépenses essentielles et les engagements financiers. Le cas échéant, vous pourriez consacrer cette somme à une dette prioritaire.
Le principe commun : couvrir les paiements minimaux et classer les informations
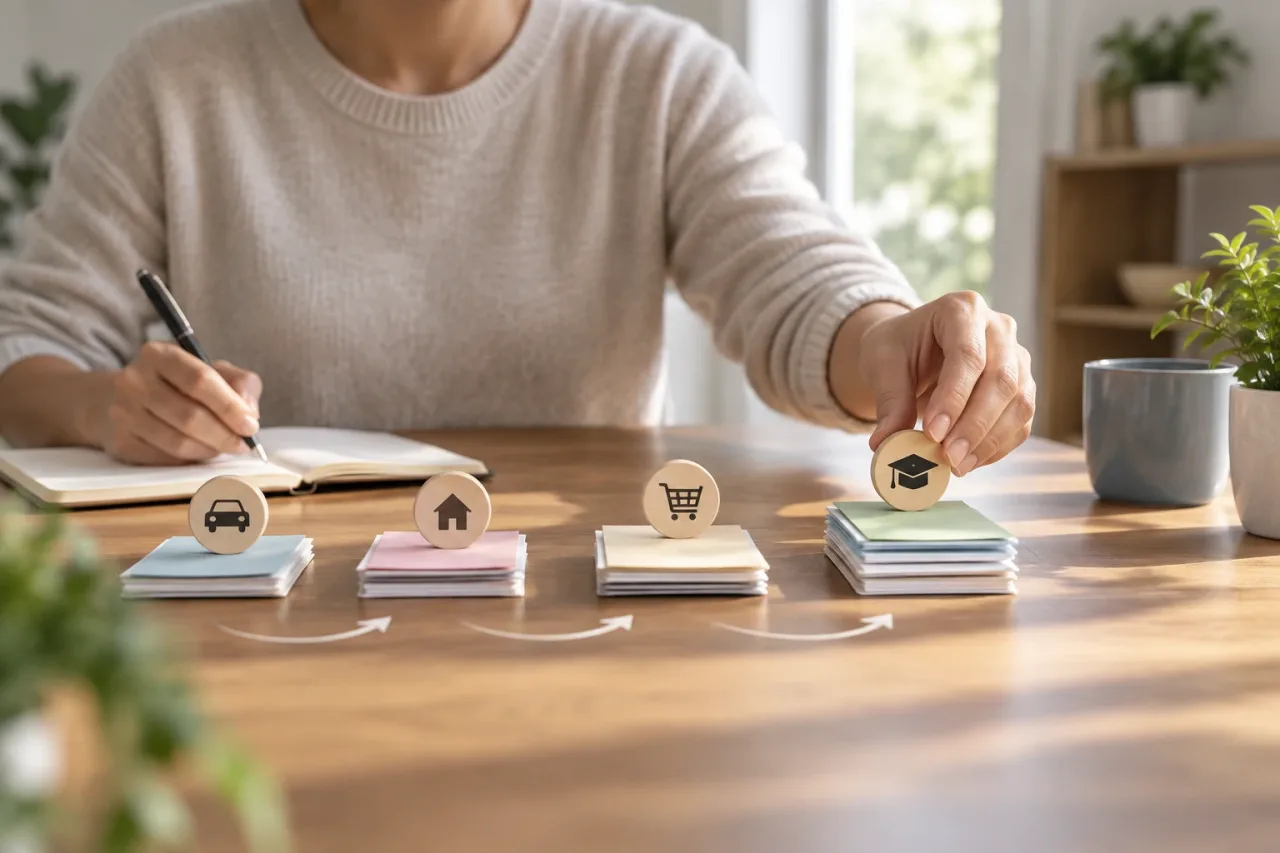
Les trois méthodes reposent sur une règle pratique : effectuer les paiements minimaux de toutes les dettes, en respectant leurs échéances et leurs conditions, puis concentrer l’argent supplémentaire sur une seule. Une fois cette dette remboursée, le montant qui lui était consacré s’ajoute au paiement de la suivante. Le processus se répète jusqu’à ce que les dettes soient remboursées ou que le plan soit réexaminé.
Ne payer que le minimum pendant longtemps peut prolonger le remboursement et augmenter son coût total, selon les conditions de la dette. Mais ne plus le payer pour accélérer le remboursement d’une autre dette peut entraîner des frais, des conséquences contractuelles ou avoir une incidence sur votre situation de crédit. Si vous ne pouvez pas honorer les paiements minimaux, la priorité n’est plus de choisir entre les méthodes : il est préférable de revoir votre budget et de contacter les organismes concernés pour connaître les options disponibles.
La liste permet aussi de repérer les situations qui nécessitent une attention particulière. Une dette en retard, garantie par un bien ou assortie de conséquences importantes en cas de défaut de paiement ne doit pas toujours être classée uniquement en fonction du solde ou du coût. Vérifiez les conditions de chaque obligation et envisagez de demander conseil à une personne qualifiée si les conséquences d’un retard de paiement ne sont pas claires.
Méthode avalanche : commencer par le coût le plus élevé
Avec la méthode avalanche, après avoir couvert les paiements minimaux, vous consacrez l’argent supplémentaire à la dette dont le coût financier est le plus élevé. Une fois celle-ci remboursée, vous affectez ce montant à la dette suivante la plus coûteuse. Pour établir l’ordre correctement, examinez le coût effectif et les frais applicables, et pas seulement un chiffre isolé ou le nom du produit. Si les conditions changent, l’ordre peut lui aussi changer.
L’avantage potentiel est de réduire plus rapidement le solde qui génère le coût le plus élevé. Si les autres facteurs restent inchangés et que l’argent supplémentaire est affecté comme prévu, cette stratégie peut réduire le coût total par rapport au fait de donner la priorité à une dette moins coûteuse. Le résultat exact dépend des taux, des frais, des durées, des changements de conditions et des paiements effectués ; il est impossible de garantir une économie sans comparer les données concrètes.
La difficulté peut être d’ordre émotionnel : si la dette la plus coûteuse présente aussi un solde important, il faudra peut-être du temps avant de la voir disparaître. Si cela vous conduit à abandonner le plan, l’avantage mathématique risque de perdre son utilité pratique. Un tableau de suivi indiquant le solde à jour et les progrès réalisés peut aider à visualiser l’avancement, sans toutefois remplacer un examen des conditions.
Méthode boule de neige : commencer par le solde le plus faible
La méthode boule de neige classe les dettes par solde, de la plus faible à la plus élevée. Vous payez les montants minimaux de toutes les dettes et consacrez l’argent supplémentaire à la plus petite. Une fois celle-ci remboursée, vous ajoutez le paiement libéré à celui de la dette suivante. Le nom décrit l’effet cumulatif qui consiste à regrouper les montants consacrés aux paiements à mesure que les dettes sont soldées.
Une petite dette peut disparaître relativement vite, ce qui donne un signe clair de progrès et simplifie la liste des paiements. Pour certaines personnes, ce sentiment d’avancement aide à maintenir l’habitude. Cependant, la dette dont le solde est le plus faible n’est pas nécessairement la plus coûteuse. Pendant que vous en remboursez d’autres en priorité, un solde associé à un coût plus élevé peut continuer à générer des frais. La méthode boule de neige n’est donc pas toujours celle qui entraîne le coût total le plus faible.
Cette méthode peut mieux convenir lorsque le fait de solder de petits comptes aide à rester régulier, à condition que les paiements minimaux soient couverts et que la décision ne fasse pas abstraction des risques ou des conditions importantes. Avant de la choisir, comparez l’avantage de simplifier les paiements au coût potentiel que représente le report du remboursement de la dette la plus chère.
Méthode hybride : adapter l’ordre sans perdre de vue le critère
La méthode hybride combine le coût et le solde. Par exemple, vous pourriez commencer par rembourser une petite dette dont le coût est proche de celui des autres, puis donner la priorité à la dette la plus coûteuse. Vous pourriez aussi décider qu’une dette dont le solde est faible mérite une attention particulière pour une raison précise, comme la simplification de plusieurs échéances, puis revenir au critère du coût.
La flexibilité est utile, mais il est préférable de la soumettre à des règles claires. Si vous changez de priorité chaque mois sur un coup de tête, il sera plus difficile de mesurer vos progrès et d’estimer le coût. Définissez à l’avance les situations qui justifient une exception, comme un changement contractuel, une dette en retard ou une variation importante de vos revenus. Notez la raison du changement d’ordre et la date à laquelle vous le réexaminerez.
Une approche hybride peut aussi tenir compte de la stabilité des revenus. Si ceux-ci varient, consacrer toute votre marge au remboursement accéléré des dettes peut vous laisser peu de ressources pour les dépenses imprévues. Conserver une réserve raisonnable pour les besoins imprévus et éviter de dépendre à nouveau du crédit peut rendre le plan plus viable, même si le remboursement prend plus de temps.
Exemple hypothétique : comment la priorité peut changer
Imaginez trois dettes : une avec un solde faible et un coût modéré, une autre avec un solde intermédiaire et un coût élevé, et une troisième avec un solde plus important et un coût faible. En supposant qu’elles soient toutes à jour et qu’aucune condition particulière ne modifie l’ordre, les méthodes établiraient des priorités différentes :
- Méthode avalanche : elle commencerait par la dette au coût élevé, même si son solde n’est pas le plus faible.
- Méthode boule de neige : elle commencerait par la dette au solde le plus faible, même si son coût est modéré.
- Méthode hybride : elle pourrait commencer par solder la petite dette pour simplifier le plan, puis s’attaquer à celle dont le coût est élevé, si cette exception est raisonnable.
Cet exemple ne permet pas de déterminer quelle méthode convient à tout le monde. Pour les comparer, il faudrait prendre en compte les soldes, les coûts, les paiements minimaux, les dates et les conditions réelles. Une même méthode peut donner des résultats différents si un taux est variable, si des frais sont appliqués ou si le montant disponible change.
Comment choisir et éviter les erreurs courantes
Pour choisir entre la méthode avalanche et la méthode boule de neige afin de rembourser vos dettes, tenez compte à la fois du coût et de votre capacité à suivre le plan. Ces questions peuvent vous aider à organiser votre décision :
- Quelle dette présente le coût financier le plus élevé, frais pertinents compris ?
- Le fait de solder rapidement une petite dette vous aiderait-il à continuer, ou préférez-vous privilégier les économies potentielles ?
- Les écarts entre les soldes et les coûts sont-ils importants ou relativement faibles ?
- Quelle marge vous reste-t-il après les dépenses essentielles et de quelle réserve avez-vous besoin pour les imprévus ?
- Y a-t-il des retards, des garanties ou d’autres conditions qui nécessitent d’examiner une dette séparément ?
Une erreur fréquente consiste à consacrer tout l’argent disponible à la dette prioritaire et à ne plus avoir de liquidités pour une dépense nécessaire. Une autre consiste à cesser de payer les montants minimaux, à oublier des échéances ou à réutiliser le crédit que vous venez de libérer. Si vous continuez à utiliser une ligne de crédit alors que vous essayez de la réduire, le solde risque de ne pas diminuer comme prévu. Consultez également vos relevés et vérifiez comment les paiements supplémentaires sont affectés.
Réexaminez l’ordre si vos revenus, vos dépenses ou les conditions de vos dettes changent, et pas seulement lorsque les choses se passent mal. Un examen périodique permet d’ajuster le montant supplémentaire sans compromettre les besoins essentiels et de vérifier si la méthode reste pertinente. La stratégie la plus adaptée n’est pas seulement celle qui classe correctement les chiffres : elle doit aussi être compatible avec votre budget, compréhensible et viable dans la durée.
Sources et ressources
- Managing debt and financial difficulties — European Banking Authority
- Consumer credit information — European Commission
- Financial education portal — Banco de España & CNMV