Un financement est souvent évalué à partir d’un chiffre immédiat : la mensualité. Cette donnée est nécessaire, mais elle ne résume pas à elle seule la capacité à maintenir une dette jusqu’à son échéance. Une mensualité supportable aujourd’hui peut dépendre du maintien de plusieurs conditions : certains revenus, une composition du foyer, un niveau de dépenses essentielles, l’usage prévu du bien acheté ou une réserve disponible.
Le test de continuité d’un financement est un exercice préventif visant à identifier ces conditions. Il ne cherche pas à anticiper des événements précis ni à imaginer des scénarios extrêmes. Sa fonction est plus simple : rendre visibles les éléments qui soutiennent le paiement et distinguer ceux qui semblent relativement stables, ceux qui peuvent varier et ceux qui dépendent de facteurs peu maîtrisables.
Cette approche peut apporter une mise en perspective avant de souscrire un prêt, un financement lié à un achat ou tout paiement échelonné important. Elle aide également à comparer des options dont la mensualité est similaire, mais qui présentent une dépendance très différente aux circonstances actuelles.
Qu’est-ce que le test de continuité et pourquoi la mensualité actuelle ne suffit pas
La mensualité reflète l’engagement périodique prévu au contrat. Toutefois, la soutenabilité d’une dette dépend de la relation entre cette mensualité et le reste des finances du foyer pendant toute la durée. La question centrale n’est pas seulement « peut-elle être payée ce mois-ci ? », mais « que devrait-il continuer à se produire pour pouvoir la payer de manière ordonnée aussi longtemps qu’elle durera ? ».
Par exemple, deux personnes peuvent assumer la même mensualité avec des revenus similaires. L’une peut avoir des dépenses essentielles stables, des liquidités et un bien dont elle aura besoin pendant des années. L’autre peut dépendre de revenus variables, d’un logement partagé ou d’un véhicule dont l’usage changera prochainement. Même si la mensualité est identique, la continuité ne l’est pas.
Le test ne détermine pas si une décision est bonne ou mauvaise. Il sert à organiser les informations et à repérer des dépendances qui avaient peut-être été considérées comme allant de soi. Il convient d’examiner à la fois le coût total de l’opération et les conditions qui permettraient de la maintenir.
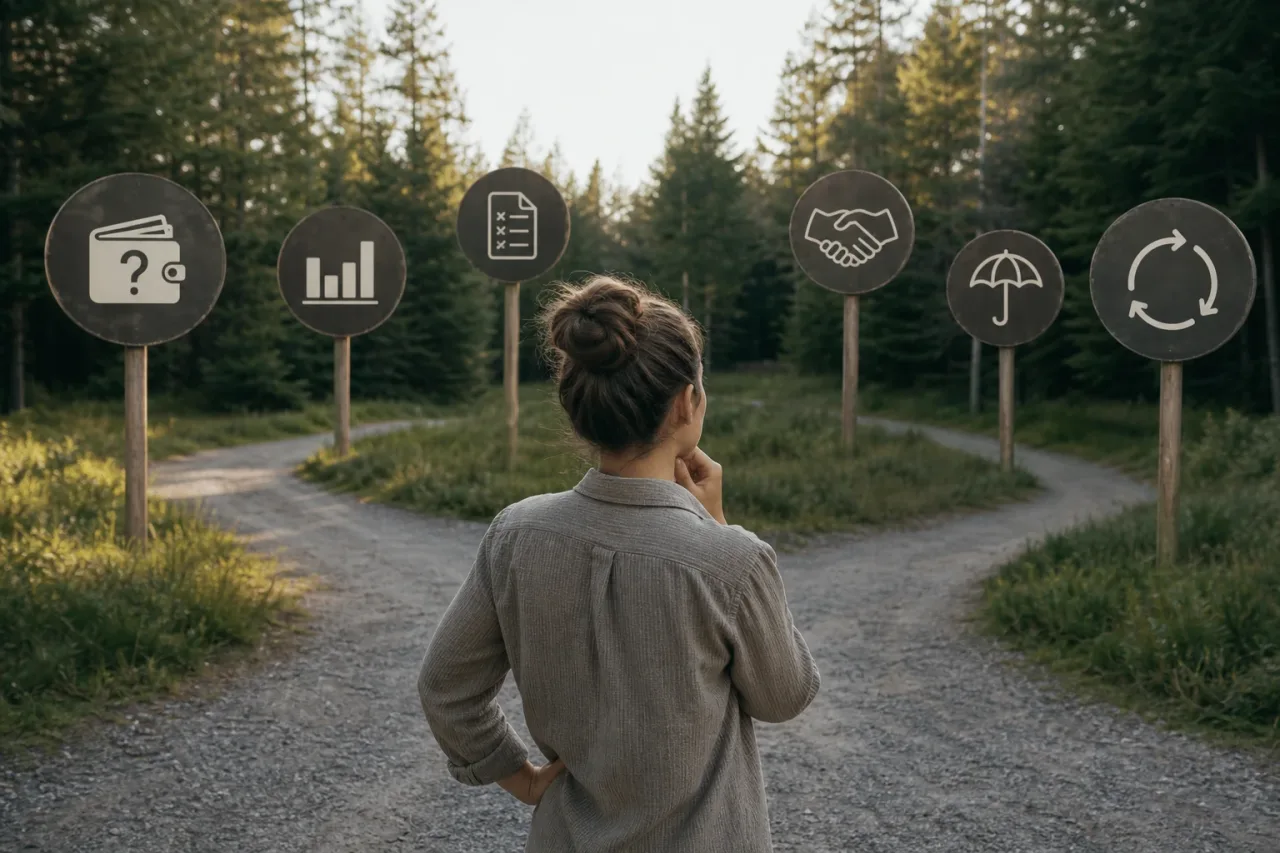
Les cinq fondements qui peuvent soutenir un financement
Un financement repose généralement sur plusieurs fondements à la fois. Les examiner séparément permet d’éviter d’attribuer toute la capacité de paiement à une seule donnée, comme le salaire mensuel.
1. Revenus disponibles
Ce n’est pas seulement le montant des revenus qui compte, mais aussi leur régularité, leur origine et la part qui reste après les charges habituelles. Si le paiement dépend de commissions, de primes liées aux horaires, de périodes d’activité, d’une activité indépendante, de loyers ou d’autres composantes variables, il peut être utile de les distinguer de la part plus récurrente. Il ne s’agit pas de supposer qu’elles disparaîtront, mais de reconnaître le poids qu’elles représentent.
2. Foyer et répartition des dépenses
La composition du foyer influe sur la personne qui prend en charge le logement, les charges courantes, les soins, l’alimentation et les autres dépenses partagées. La répartition actuelle peut changer en raison d’une vie commune, d’une séparation, d’un déménagement, de l’arrivée de personnes dépendantes ou de modifications des accords entre les membres du foyer. Le financement peut être au nom d’une personne tout en dépendant, en pratique, d’un équilibre partagé.
3. Dépenses essentielles
Les dépenses de base ne sont pas totalement fixes. Le logement, l’énergie, les transports, l’alimentation, la santé, l’éducation ou les soins peuvent évoluer. Identifier celles qui représentent une part importante du budget permet de voir quelle marge reste disponible, sans traiter toutes les dépenses comme si elles avaient la même priorité ou la même flexibilité.
4. Le bien financé
L’utilité du bien soutient aussi la décision. Une voiture, un équipement professionnel, des travaux de rénovation ou un produit technologique peuvent ne plus correspondre aux besoins avant la fin des paiements : à la suite d’un changement d’emploi, d’un déménagement, de besoins familiaux, de l’évolution de l’activité ou d’un simple changement d’usage. Continuer à payer pour un bien qui n’est plus utile peut accroître le sentiment de charge, même si la mensualité ne change pas.
5. Liquidités et capacité de réaction
Les réserves ne remplacent pas les revenus, mais elles peuvent faire la différence face à un décalage temporaire entre les encaissements et les paiements ou à une dépense ponctuelle. D’autres solutions sans recours au crédit comptent également, comme reporter un achat, vendre un actif qui n’est plus utilisé, ajuster les dépenses non essentielles ou recourir à des soutiens réellement disponibles. Il est important de ne pas considérer comme une réserve un argent déjà affecté à d’autres besoins immédiats.
Comment élaborer une carte des dépendances
La carte des dépendances consiste à noter la mensualité, la durée et les autres coûts associés connus, puis à les relier aux conditions nécessaires pour honorer le paiement. Elle peut être établie dans un tableau simple comportant trois catégories : stable, variable et peu maîtrisable.
- Conditions stables : celles dont la continuité est raisonnablement connue à court terme, comme une dépense contractuelle déjà prévue ou une source de revenus régulière.
- Conditions variables : celles dont le montant ou la fréquence peuvent fluctuer, comme certains revenus d’activité, les dépenses de transport ou les factures de consommation.
- Conditions peu maîtrisables : celles qui dépendent largement de décisions d’autrui ou de circonstances extérieures, comme la poursuite d’un accord informel de répartition des dépenses.
Une même situation peut relever d’une catégorie différente selon les cas. L’objectif n’est pas d’attribuer une étiquette absolue, mais de comprendre le degré de dépendance. Après avoir classé les éléments, il peut être utile de se demander ce qui se passerait si l’un des facteurs variables cessait d’apporter des revenus pendant une période limitée. La question n’exige pas de calculer une prévision exacte : il suffit de vérifier quelles ressources ou quels ajustements déjà identifiés couvriraient cet intervalle.
Un financement est généralement plus fragile lorsqu’une mensualité dépend simultanément de plusieurs éléments variables et qu’il n’existe pas de marge claire pour absorber des changements temporaires.
Examiner la continuité des revenus sans faire de prévisions
Évaluer les revenus ne signifie pas deviner l’avenir professionnel ni attendre qu’un problème survienne. Cela implique de connaître la structure actuelle des encaissements et d’éviter de fonder une obligation fixe sur des hypothèses encore incertaines.
Ces questions peuvent aider à structurer l’examen :
- Quelle part des revenus provient de sources récurrentes et quelle part provient de composantes variables ?
- Y a-t-il des mois durant lesquels les encaissements sont concentrés, retardés ou plus faibles ?
- La mensualité repose-t-elle sur des revenus déjà existants ou sur une hausse attendue qui ne s’est pas encore produite ?
- D’autres paiements périodiques prennent-ils fin ou commencent-ils pendant la durée du financement ?
- Existe-t-il des dépenses professionnelles nécessaires pour générer ces revenus qui ne sont pas incluses dans le calcul ?
Répondre à ces questions ne nécessite pas de transformer chaque possibilité en signal d’alerte. L’objectif est de ne pas confondre un revenu exceptionnel avec la base permanente du budget. Si l’opération dépend d’une situation future non confirmée, recueillir davantage d’informations peut offrir une vision plus complète.
Changements familiaux, professionnels et d’usage
La durée d’un financement peut être plus longue que la stabilité des besoins qui ont motivé l’achat. Il est donc utile d’observer l’adéquation entre l’échéancier des paiements et l’horizon d’utilisation du bien. Un déménagement peut réduire le besoin d’un véhicule ; un changement de poste peut modifier les déplacements ; des travaux de rénovation peuvent devenir moins prioritaires si le logement change ; un équipement peut ne plus être adapté à une activité spécifique.
L’évolution possible des responsabilités familiales et du foyer mérite également attention. Il n’est pas nécessaire d’élaborer des hypothèses détaillées. Il peut suffire d’identifier les engagements connus, les changements déjà en cours ou les accords informels qui sont essentiels au bon fonctionnement du budget actuel.
Cet examen est particulièrement pertinent lorsque le bien entraîne des coûts récurrents en plus de la mensualité. L’entretien, les assurances, les charges courantes, le carburant, les réparations ou les accessoires peuvent accompagner le financement et modifier le coût réel de sa conservation et de son utilisation.
Réserves et alternatives face à une interruption temporaire
Une réserve liquide peut apporter une marge face à une dépense imprévue ou à un retard temporaire des revenus, mais il convient de la distinguer d’autres ressources. Une limite de crédit disponible, par exemple, n’est pas équivalente à des liquidités propres, car elle peut ajouter une nouvelle dette et des coûts. De même, vendre un actif n’est une alternative effective que si cela peut se faire rapidement et sans affecter des besoins essentiels.
Avant de signer, il est utile d’identifier les alternatives qui ne nécessitent pas un nouvel endettement. Il peut s’agir de différer l’achat, de choisir une option au coût total inférieur, d’augmenter la durée d’épargne préalable ou de conserver temporairement le bien que l’on envisage de remplacer. Ce ne sont pas des réponses universelles, mais des possibilités qui permettent de comparer l’engagement selon plus d’un calendrier.
Comment réduire la fragilité avant de souscrire
La fragilité ne dépend pas uniquement de la mensualité. Le montant financé, la durée, l’apport, l’échéancier des paiements et les conditions contractuelles peuvent modifier la dépendance à des circonstances futures. Un apport plus important réduit le montant restant dû, même s’il impose de conserver suffisamment de liquidités pour d’autres besoins. Une durée plus longue peut réduire la mensualité, mais elle prolonge l’obligation et peut augmenter le coût total selon les conditions applicables.
Il convient également de vérifier s’il existe des paiements initiaux, des échéances finales, des produits associés, des frais, des assurances ou d’autres coûts qui affectent le budget. Comparer l’échéancier complet des paiements avec la période d’utilisation prévue du bien aide à éviter de ne regarder que le premier mois.
La marge de décision s’accroît lorsque l’on dispose d’informations claires avant de prendre l’engagement. Demander les documents précontractuels, lire les conditions et comprendre ce qui se passe en cas de changement de date, de remboursement anticipé ou de défaut de paiement permet d’évaluer l’opération avec davantage de contexte.
Cas hypothétique : même mensualité, continuité différente
Imaginons deux achats avec une mensualité similaire et une durée comparable. Dans le premier cas, le bien sera utilisé pour un besoin stable, les revenus qui couvrent le paiement sont récurrents et le budget conserve une réserve après les dépenses essentielles. Dans le second, la mensualité est couverte en combinant des revenus variables et une répartition informelle des dépenses du foyer, et le bien pourrait ne plus être utilisé si un prochain changement professionnel se confirme.
La différence ne réside pas dans le montant de la mensualité, mais dans les conditions qui doivent se maintenir. Le second achat réunit davantage de dépendances qu’il conviendrait d’éclaircir : le calendrier du changement professionnel, la continuité des revenus variables, le coût d’utilisation du bien et la disponibilité de ressources si la répartition des dépenses est modifiée. Cette analyse n’impose pas de conclusion précise, mais elle montre où davantage d’informations sont nécessaires.
Signaux invitant à suspendre la décision et à revoir les informations
Il peut être raisonnable de suspendre temporairement la décision lorsque le coût total n’est pas connu, que la mensualité ne s’intègre au budget que pendant les mois où les revenus sont les plus élevés, que le budget omet des dépenses essentielles, que l’achat dépend d’accords non formalisés ou que l’usage du bien est incertain pendant une partie significative de la durée. Une révision est également nécessaire si la seule réponse à un imprévu serait de souscrire une autre dette.
Le test de continuité ne vise pas à éliminer toute incertitude, ce qui est impossible pour tout engagement de longue durée. Il cherche à éviter qu’une obligation fixe ne repose sur des hypothèses invisibles. En explicitant les fondements du financement, il devient plus facile de comparer les alternatives, de poser des questions et de décider à partir d’informations plus structurées.
Sources et ressources
- Financial literacy — OECD
- Consumer credit information — European Commission
- Financial education portal — Banco de España & CNMV