Una financiación se suele valorar a partir de una cifra inmediata: la cuota mensual. Es un dato necesario, pero no resume por sí solo la capacidad de mantener una deuda hasta su vencimiento. Una cuota asumible hoy puede depender de que varias condiciones sigan presentes: unos ingresos determinados, una composición del hogar, un nivel de gastos básicos, el uso previsto del bien comprado o una reserva disponible.
La prueba de continuidad de una financiación es un ejercicio preventivo para identificar esas condiciones. No pretende anticipar acontecimientos concretos ni imaginar escenarios extremos. Su función es más sencilla: hacer visible qué elementos sostienen el pago y distinguir entre los que parecen relativamente estables, los que pueden variar y los que dependen de factores poco controlables.
Este enfoque puede aportar perspectiva antes de contratar un préstamo, una financiación vinculada a una compra o cualquier pago aplazado relevante. También ayuda a comparar opciones que tienen una cuota parecida, pero una dependencia muy diferente de las circunstancias actuales.
Qué es la prueba de continuidad y por qué la cuota actual no basta
La cuota refleja el compromiso periódico previsto en el contrato. Sin embargo, la sostenibilidad de una deuda depende de la relación entre esa cuota y el resto de la economía doméstica durante todo el plazo. La pregunta central no es solo «¿puede pagarse este mes?», sino «¿qué tendría que seguir ocurriendo para poder pagarla de forma ordenada mientras dure?».
Por ejemplo, dos personas pueden afrontar la misma cuota con ingresos similares. Una puede contar con gastos esenciales estables, liquidez y un bien que necesitará durante años. La otra puede depender de ingresos variables, de una vivienda compartida o de un vehículo cuyo uso cambiará pronto. Aunque la cuota sea idéntica, la continuidad no lo es.
La prueba no establece si una decisión es correcta o incorrecta. Sirve para ordenar información y detectar dependencias que quizá se habían dado por supuestas. Conviene revisar tanto el coste completo de la operación como las condiciones que permitirían mantenerla.
Las cinco bases que pueden sostener una financiación
Una financiación suele apoyarse en varias bases a la vez. Revisarlas por separado evita atribuir toda la capacidad de pago a un único dato, como el salario mensual.
1. Ingresos disponibles
No importa únicamente el importe de los ingresos, sino su regularidad, su origen y la parte que queda después de obligaciones habituales. Si el pago depende de comisiones, turnos, campañas, actividad por cuenta propia, alquileres u otros componentes variables, puede ser útil separarlos de la parte más recurrente. No se trata de asumir que desaparecerán, sino de reconocer cuánto peso tienen.
2. Hogar y reparto de gastos
La composición del hogar influye en quién cubre vivienda, suministros, cuidados, alimentación y otros gastos compartidos. Un reparto actual puede cambiar por convivencia, separación, traslado, llegada de personas dependientes o modificaciones en los acuerdos entre convivientes. La financiación puede figurar a nombre de una persona y, aun así, depender en la práctica de un equilibrio compartido.
3. Gastos esenciales
Los gastos básicos no son totalmente fijos. Vivienda, energía, transporte, alimentación, salud, educación o cuidados pueden modificarse. Identificar cuáles ocupan una parte relevante del presupuesto permite ver cuánto margen queda sin tratar todos los gastos como si tuvieran la misma prioridad o flexibilidad.
4. El bien financiado
La utilidad del bien también sostiene la decisión. Un coche, un equipo profesional, una reforma o un producto tecnológico pueden perder encaje antes de que termine el pago: por cambio de trabajo, mudanza, necesidades familiares, evolución del negocio o simple cambio de uso. Seguir pagando por algo que ya no resulta útil puede aumentar la sensación de carga, aunque la cuota no cambie.
5. Liquidez y capacidad de respuesta
Las reservas no sustituyen a los ingresos, pero pueden marcar una diferencia ante un desfase temporal entre cobros y pagos o ante un gasto puntual. También cuentan otras alternativas no crediticias, como aplazar una compra, vender un activo que ya no se usa, ajustar gastos no esenciales o recurrir a apoyos que estén realmente disponibles. Es importante no considerar como reserva dinero comprometido para otras necesidades inmediatas.
Cómo elaborar un mapa de dependencias
El mapa de dependencias consiste en anotar la cuota, el plazo y los demás costes asociados conocidos, y después relacionarlos con las condiciones necesarias para atender el pago. Puede hacerse en una tabla sencilla con tres categorías: estable, variable y poco controlable.
- Condiciones estables: aquellas que tienen una continuidad razonablemente conocida en el corto plazo, como un gasto contractual ya previsto o una fuente de ingresos regular.
- Condiciones variables: aquellas cuyo importe o frecuencia puede fluctuar, como determinados ingresos por actividad, gastos de transporte o facturas de consumo.
- Condiciones poco controlables: aquellas que dependen en gran medida de decisiones ajenas o circunstancias externas, como la continuidad de un acuerdo informal de reparto de gastos.
Una misma circunstancia puede ocupar una categoría distinta según el caso. El objetivo no es etiquetar de forma absoluta, sino entender el grado de dependencia. Tras clasificar los elementos, puede ser útil preguntarse qué ocurriría si uno de los factores variables dejara de aportar durante un periodo limitado. La cuestión no exige calcular una predicción exacta: basta con comprobar qué recursos o ajustes ya identificados cubrirían ese intervalo.
Una financiación suele ser más frágil cuando una cuota depende simultáneamente de varios elementos variables y no existe margen claro para absorber cambios temporales.
Revisar la continuidad de los ingresos sin hacer predicciones
Evaluar ingresos no implica adivinar el futuro laboral ni esperar que ocurra un problema. Implica conocer la estructura actual de los cobros y evitar basar una obligación fija en supuestos todavía inciertos.
Estas preguntas pueden servir para ordenar la revisión:
- ¿Qué parte de los ingresos procede de fuentes recurrentes y qué parte de componentes variables?
- ¿Hay meses en los que los cobros se concentran, se retrasan o son menores?
- ¿La cuota se apoya en ingresos ya existentes o en un aumento esperado que todavía no se ha producido?
- ¿Existen otros pagos periódicos que finalicen o comiencen durante el plazo?
- ¿Hay gastos profesionales necesarios para generar esos ingresos que no se están incluyendo en el cálculo?
Responder no requiere convertir cada posibilidad en una alarma. La finalidad es no confundir un ingreso excepcional con la base permanente del presupuesto. Si la operación depende de una circunstancia futura no confirmada, recopilar más información puede dar una visión más completa.
Cambios familiares, laborales y de uso
El plazo de una financiación puede ser más largo que la estabilidad de las necesidades que motivaron la compra. Por eso conviene observar el encaje entre el calendario de pagos y el horizonte de uso del bien. Un traslado puede reducir la necesidad de un vehículo; un cambio de puesto puede alterar los desplazamientos; una reforma puede resultar menos prioritaria si cambia la vivienda; un equipo puede dejar de ser adecuado para una actividad concreta.
También merece atención la posible evolución de las responsabilidades familiares y del hogar. No hace falta desarrollar hipótesis detalladas. Puede bastar con identificar compromisos conocidos, cambios ya en marcha o acuerdos informales que resulten esenciales para que el presupuesto actual funcione.
Esta revisión es particularmente relevante cuando el bien tiene costes continuos aparte de la cuota. Mantenimiento, seguros, suministros, combustible, reparaciones o accesorios pueden acompañar a la financiación y modificar el coste real de conservarlo y utilizarlo.
Reservas y alternativas ante una interrupción temporal
Una reserva líquida puede aportar margen ante un gasto inesperado o un retraso transitorio en los ingresos, pero conviene distinguirla de otros recursos. Un límite de crédito disponible, por ejemplo, no es equivalente a liquidez propia porque puede añadir una nueva deuda y costes. Del mismo modo, vender un activo solo es una alternativa efectiva si puede hacerse con rapidez y sin afectar a necesidades esenciales.
Antes de firmar, es útil identificar qué alternativas no requieren nuevo endeudamiento. Entre ellas pueden estar retrasar la compra, elegir una opción de menor coste total, aumentar el tiempo de ahorro previo o conservar temporalmente el bien que se pretende sustituir. No son respuestas universales, sino posibilidades que permiten comparar el compromiso con más de un calendario.
Cómo reducir la fragilidad antes de contratar
La fragilidad no depende únicamente de la cuota. El importe financiado, el plazo, la entrada, el calendario de pagos y las condiciones contractuales pueden cambiar la dependencia de circunstancias futuras. Una entrada mayor reduce el importe pendiente, aunque exige conservar suficiente liquidez para otras necesidades. Un plazo más largo puede reducir la cuota periódica, pero prolonga la obligación y puede aumentar el coste total según las condiciones aplicables.
También conviene revisar si hay pagos iniciales, cuotas finales, productos vinculados, comisiones, seguros u otros costes que afecten al presupuesto. Comparar el calendario completo de pagos con el periodo de uso previsto del bien ayuda a evitar mirar solo el primer mes.
El margen de decisión aumenta cuando se dispone de información clara antes de asumir el compromiso. Solicitar documentación precontractual, leer las condiciones y comprender qué ocurre ante cambios de fecha, amortización anticipada o incumplimiento permite valorar la operación con mayor contexto.
Caso hipotético: misma cuota, distinta continuidad
Imaginemos dos compras con una cuota mensual similar y un plazo parecido. En la primera, el bien se utilizará para una necesidad estable, los ingresos que cubren el pago son recurrentes y el presupuesto conserva una reserva después de gastos esenciales. En la segunda, la cuota se cubre combinando ingresos variables con un reparto informal de gastos del hogar, y el bien podría dejar de utilizarse si se confirma un cambio laboral próximo.
La diferencia no está en el importe de la cuota, sino en las condiciones que deben mantenerse. La segunda compra reúne más dependencias que convendría aclarar: el calendario del cambio laboral, la continuidad de los ingresos variables, el coste de uso del bien y la disponibilidad de recursos si el reparto de gastos se modifica. Este análisis no obliga a una conclusión determinada, pero muestra dónde hace falta más información.
Señales para pausar y revisar la información
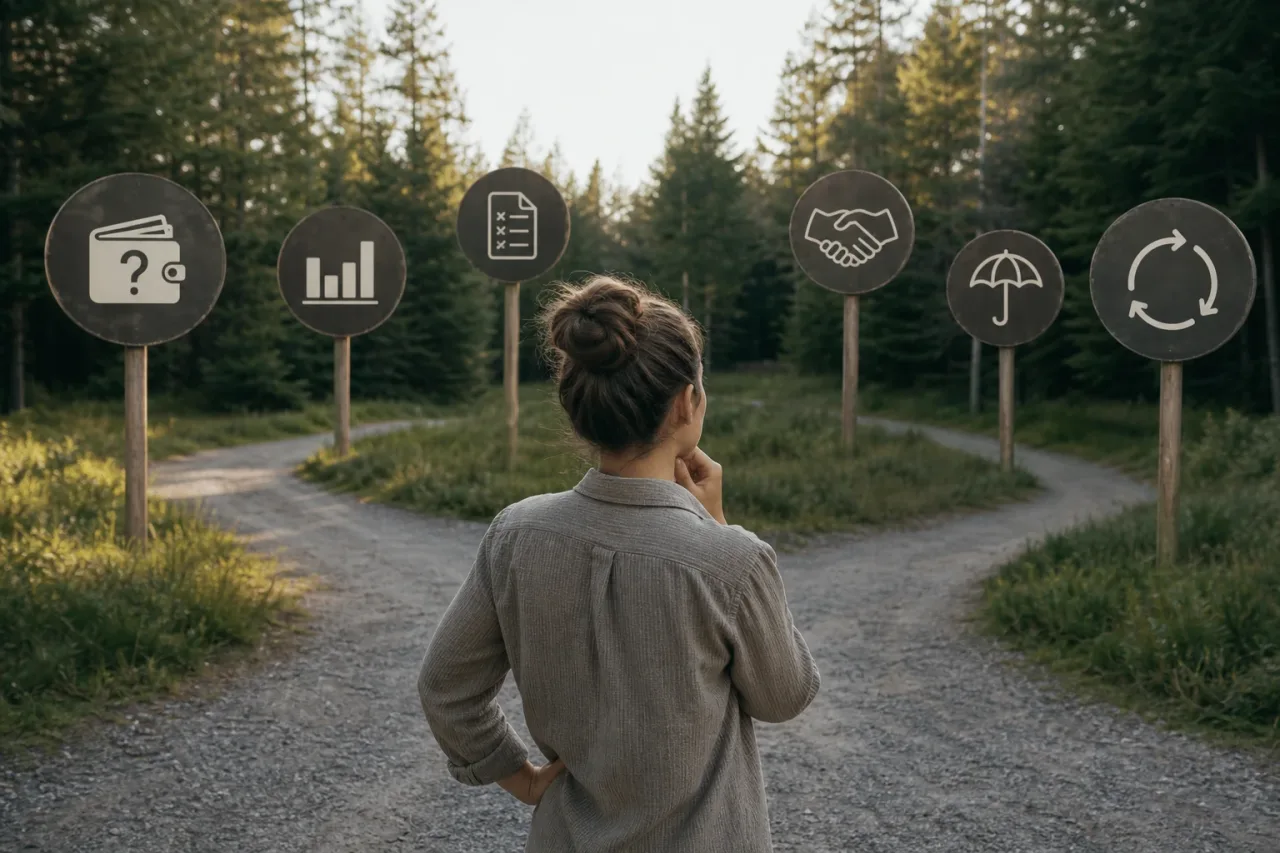
Puede ser razonable detener la decisión temporalmente cuando no se conoce el coste total, la cuota solo encaja en los meses de mayores ingresos, el presupuesto omite gastos esenciales, la compra depende de acuerdos no formalizados o el uso del bien es incierto durante una parte relevante del plazo. También merece revisión si la única respuesta ante un imprevisto sería contratar otra deuda.
La prueba de continuidad no busca eliminar toda incertidumbre, algo imposible en cualquier compromiso de duración. Busca evitar que una obligación fija se apoye en supuestos invisibles. Al hacer explícitas las bases de la financiación, resulta más fácil comparar alternativas, formular preguntas y decidir con información más ordenada.
Fuentes y recursos
- Financial literacy — OECD
- Consumer credit information — European Commission
- Financial education portal — Banco de España & CNMV