Um financiamento costuma ser avaliado a partir de um valor imediato: a prestação mensal. É uma informação necessária, mas, por si só, não resume a capacidade de manter uma dívida até o seu vencimento. Uma prestação viável hoje pode depender da permanência de várias condições: determinados rendimentos, uma composição familiar, um nível de despesas básicas, o uso previsto do bem adquirido ou uma reserva disponível.
O teste de continuidade de um financiamento é um exercício preventivo para identificar essas condições. Não pretende antecipar acontecimentos concretos nem imaginar cenários extremos. Sua função é mais simples: tornar visíveis os elementos que sustentam o pagamento e distinguir entre os que parecem relativamente estáveis, os que podem variar e os que dependem de fatores pouco controláveis.
Essa abordagem pode trazer perspectiva antes de contratar um empréstimo, um financiamento vinculado a uma compra ou qualquer pagamento parcelado relevante. Também ajuda a comparar opções que têm uma prestação semelhante, mas uma dependência muito diferente das circunstâncias atuais.
O que é o teste de continuidade e por que a prestação atual não basta
A prestação reflete o compromisso periódico previsto no contrato. No entanto, a sustentabilidade de uma dívida depende da relação entre essa prestação e o restante das finanças domésticas durante todo o prazo. A pergunta central não é apenas «é possível pagá-la neste mês?», mas «o que precisaria continuar acontecendo para conseguir pagá-la de forma organizada enquanto durar?».
Por exemplo, duas pessoas podem assumir a mesma prestação com rendimentos semelhantes. Uma pode contar com despesas essenciais estáveis, liquidez e um bem de que precisará por anos. A outra pode depender de rendimentos variáveis, de uma moradia compartilhada ou de um veículo cujo uso mudará em breve. Embora a prestação seja idêntica, a continuidade não é.
O teste não estabelece se uma decisão é correta ou incorreta. Ele serve para organizar informações e detectar dependências que talvez tenham sido consideradas certas. Convém analisar tanto o custo total da operação quanto as condições que permitiriam mantê-la.
As cinco bases que podem sustentar um financiamento
Um financiamento costuma se apoiar em várias bases ao mesmo tempo. Analisá-las separadamente evita atribuir toda a capacidade de pagamento a um único dado, como o salário mensal.
1. Rendimentos disponíveis
Não importa apenas o valor dos rendimentos, mas também sua regularidade, sua origem e a parcela que sobra após as obrigações habituais. Se o pagamento depende de comissões, turnos, campanhas, atividade autônoma, aluguéis ou outros componentes variáveis, pode ser útil separá-los da parte mais recorrente. Não se trata de supor que desaparecerão, mas de reconhecer quanto peso têm.
2. Família e divisão das despesas
A composição familiar influencia quem arca com moradia, serviços públicos, cuidados, alimentação e outras despesas compartilhadas. Uma divisão atual pode mudar em razão de convivência, separação, mudança de residência, chegada de pessoas dependentes ou alterações nos acordos entre as pessoas que moram juntas. O financiamento pode estar em nome de uma pessoa e, ainda assim, depender, na prática, de um equilíbrio compartilhado.
3. Despesas essenciais
As despesas básicas não são totalmente fixas. Moradia, energia, transporte, alimentação, saúde, educação ou cuidados podem mudar. Identificar quais ocupam uma parte relevante do orçamento permite visualizar qual margem resta, sem tratar todas as despesas como se tivessem a mesma prioridade ou flexibilidade.
4. O bem financiado
A utilidade do bem também sustenta a decisão. Um carro, um equipamento profissional, uma reforma ou um produto tecnológico podem deixar de fazer sentido antes do fim do pagamento: por mudança de trabalho, mudança de residência, necessidades familiares, evolução do negócio ou simples alteração de uso. Continuar pagando por algo que já não é útil pode aumentar a sensação de peso, ainda que a prestação não mude.
5. Liquidez e capacidade de resposta
As reservas não substituem os rendimentos, mas podem fazer diferença diante de um descasamento temporário entre recebimentos e pagamentos ou de uma despesa pontual. Outras alternativas que não envolvam crédito também contam, como adiar uma compra, vender um ativo que já não é usado, ajustar despesas não essenciais ou recorrer a apoios que estejam realmente disponíveis. É importante não considerar como reserva um dinheiro comprometido com outras necessidades imediatas.
Como elaborar um mapa de dependências
O mapa de dependências consiste em anotar a prestação, o prazo e os demais custos associados conhecidos e, em seguida, relacioná-los às condições necessárias para realizar o pagamento. Ele pode ser feito em uma tabela simples, com três categorias: estável, variável e pouco controlável.
- Condições estáveis: aquelas cuja continuidade é razoavelmente conhecida no curto prazo, como uma despesa contratual já prevista ou uma fonte regular de rendimentos.
- Condições variáveis: aquelas cujo valor ou frequência pode oscilar, como determinados rendimentos provenientes de atividade, despesas de transporte ou contas de consumo.
- Condições pouco controláveis: aquelas que dependem em grande medida de decisões de terceiros ou de circunstâncias externas, como a continuidade de um acordo informal de divisão de despesas.
Uma mesma circunstância pode pertencer a uma categoria diferente conforme o caso. O objetivo não é classificá-la de forma absoluta, mas compreender o grau de dependência. Depois de classificar os elementos, pode ser útil perguntar o que aconteceria se um dos fatores variáveis deixasse de contribuir durante um período limitado. A questão não exige calcular uma previsão exata: basta verificar quais recursos ou ajustes já identificados cobririam esse intervalo.
Um financiamento costuma ser mais frágil quando uma prestação depende simultaneamente de vários elementos variáveis e não há margem clara para absorver mudanças temporárias.
Analisar a continuidade dos rendimentos sem fazer previsões
Avaliar rendimentos não implica adivinhar o futuro profissional nem esperar que ocorra um problema. Implica conhecer a estrutura atual dos recebimentos e evitar basear uma obrigação fixa em suposições ainda incertas.
Estas perguntas podem ajudar a organizar a análise:
- Que parte dos rendimentos vem de fontes recorrentes e que parte vem de componentes variáveis?
- Há meses em que os recebimentos se concentram, atrasam ou são menores?
- A prestação se apoia em rendimentos já existentes ou em um aumento esperado que ainda não ocorreu?
- Há outros pagamentos periódicos que terminem ou comecem durante o prazo?
- Existem despesas profissionais necessárias para gerar esses rendimentos que não estão sendo incluídas no cálculo?
Responder a essas perguntas não exige transformar cada possibilidade em um alerta. A finalidade é não confundir um rendimento excepcional com a base permanente do orçamento. Se a operação depende de uma circunstância futura não confirmada, reunir mais informações pode oferecer uma visão mais completa.
Mudanças familiares, profissionais e de uso
O prazo de um financiamento pode ser mais longo do que a estabilidade das necessidades que motivaram a compra. Por isso, convém observar a compatibilidade entre o calendário de pagamentos e o horizonte de uso do bem. Uma mudança de residência pode reduzir a necessidade de um veículo; uma mudança de cargo pode alterar os deslocamentos; uma reforma pode se tornar menos prioritária se a moradia mudar; um equipamento pode deixar de ser adequado para uma atividade específica.
Também merece atenção a possível evolução das responsabilidades familiares e domésticas. Não é necessário desenvolver hipóteses detalhadas. Pode bastar identificar compromissos conhecidos, mudanças já em andamento ou acordos informais que sejam essenciais para o funcionamento do orçamento atual.
Essa análise é especialmente relevante quando o bem tem custos contínuos além da prestação. Manutenção, seguros, serviços públicos, combustível, reparos ou acessórios podem acompanhar o financiamento e alterar o custo real de mantê-lo e utilizá-lo.
Reservas e alternativas diante de uma interrupção temporária
Uma reserva líquida pode oferecer margem diante de uma despesa inesperada ou de um atraso temporário nos rendimentos, mas convém distingui-la de outros recursos. Um limite de crédito disponível, por exemplo, não equivale a liquidez própria porque pode acrescentar uma nova dívida e custos. Da mesma forma, vender um ativo só é uma alternativa efetiva se puder ser feito rapidamente e sem afetar necessidades essenciais.
Antes de assinar, é útil identificar quais alternativas não exigem novo endividamento. Entre elas podem estar adiar a compra, escolher uma opção de menor custo total, ampliar o período de poupança prévia ou manter temporariamente o bem que se pretende substituir. Não são respostas universais, mas possibilidades que permitem comparar o compromisso com mais de um calendário.
Como reduzir a fragilidade antes de contratar
A fragilidade não depende apenas da prestação. O valor financiado, o prazo, a entrada, o calendário de pagamentos e as condições contratuais podem alterar a dependência de circunstâncias futuras. Uma entrada maior reduz o valor pendente, embora exija preservar liquidez suficiente para outras necessidades. Um prazo mais longo pode reduzir a prestação periódica, mas prolonga a obrigação e pode aumentar o custo total conforme as condições aplicáveis.
Também convém analisar se há pagamentos iniciais, parcelas finais, produtos vinculados, tarifas, seguros ou outros custos que afetem o orçamento. Comparar o calendário completo de pagamentos com o período de uso previsto do bem ajuda a evitar considerar apenas o primeiro mês.
A margem de decisão aumenta quando há informações claras antes de assumir o compromisso. Solicitar documentação pré-contratual, ler as condições e compreender o que acontece diante de mudanças de data, amortização antecipada ou inadimplência permite avaliar a operação com mais contexto.
Caso hipotético: mesma prestação, continuidade diferente
Imaginemos duas compras com uma prestação mensal semelhante e um prazo parecido. Na primeira, o bem será usado para uma necessidade estável, os rendimentos que cobrem o pagamento são recorrentes e o orçamento mantém uma reserva após as despesas essenciais. Na segunda, a prestação é paga com a combinação de rendimentos variáveis e uma divisão informal das despesas domésticas, e o bem pode deixar de ser usado se uma mudança profissional próxima for confirmada.
A diferença não está no valor da prestação, mas nas condições que precisam se manter. A segunda compra reúne mais dependências que convém esclarecer: o calendário da mudança profissional, a continuidade dos rendimentos variáveis, o custo de uso do bem e a disponibilidade de recursos caso a divisão das despesas se altere. Essa análise não obriga a uma conclusão determinada, mas mostra onde são necessárias mais informações.
Sinais para pausar e analisar as informações
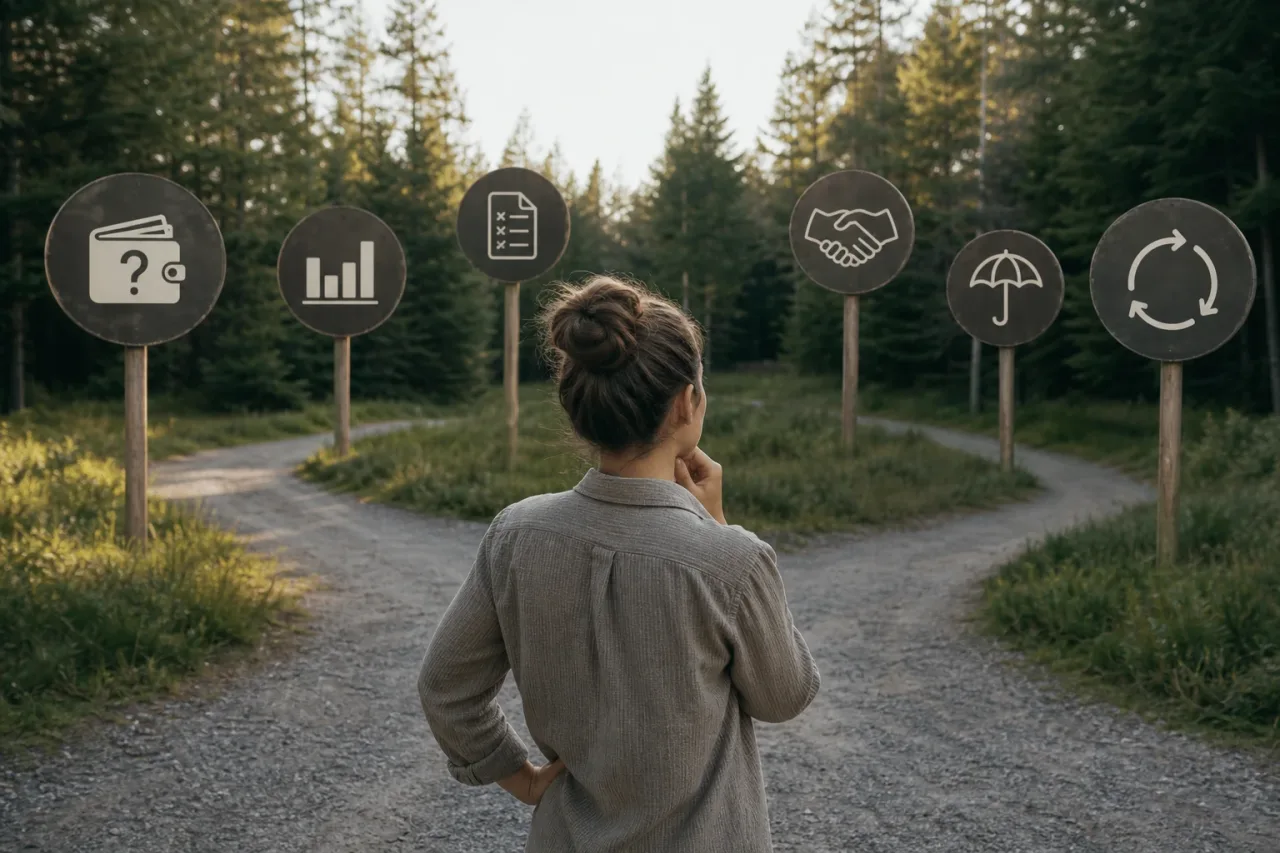
Pode ser razoável interromper a decisão temporariamente quando o custo total não é conhecido, a prestação só cabe nos meses de maiores rendimentos, o orçamento omite despesas essenciais, a compra depende de acordos não formalizados ou o uso do bem é incerto durante uma parte relevante do prazo. Também merece análise se a única resposta a um imprevisto seria contrair outra dívida.
O teste de continuidade não busca eliminar toda a incerteza, algo impossível em qualquer compromisso de duração. Busca evitar que uma obrigação fixa se apoie em suposições invisíveis. Ao tornar explícitas as bases do financiamento, fica mais fácil comparar alternativas, formular perguntas e decidir com informações mais organizadas.
Fontes e recursos
- Financial literacy — OECD
- Consumer credit information — European Commission
- Financial education portal — Banco de España & CNMV