Financer des dépenses récurrentes peut sembler une solution pratique lorsqu’une facture arrive à un moment où la trésorerie est limitée. Toutefois, diviser le paiement d’une réparation imprévue n’est pas la même chose qu’échelonner une assurance, une charge, des frais d’inscription ou un abonnement qui sera de nouveau facturé dans quelques mois. La principale différence ne réside pas seulement dans le montant : elle tient au fait que la dette restante croisera ou non la prochaine échéance.
Avant d’accepter un paiement différé, il convient d’envisager la dépense comme faisant partie d’un cycle. L’objectif n’est pas de décider que le financement est toujours approprié ou inapproprié, mais de vérifier si le report résout un décalage ponctuel ou s’il ne fait que déplacer une facture au mois suivant, en ajoutant une échéance de plus au budget.
Ce qui fait d’une dépense une dépense récurrente et pourquoi elle ne doit pas être analysée isolément
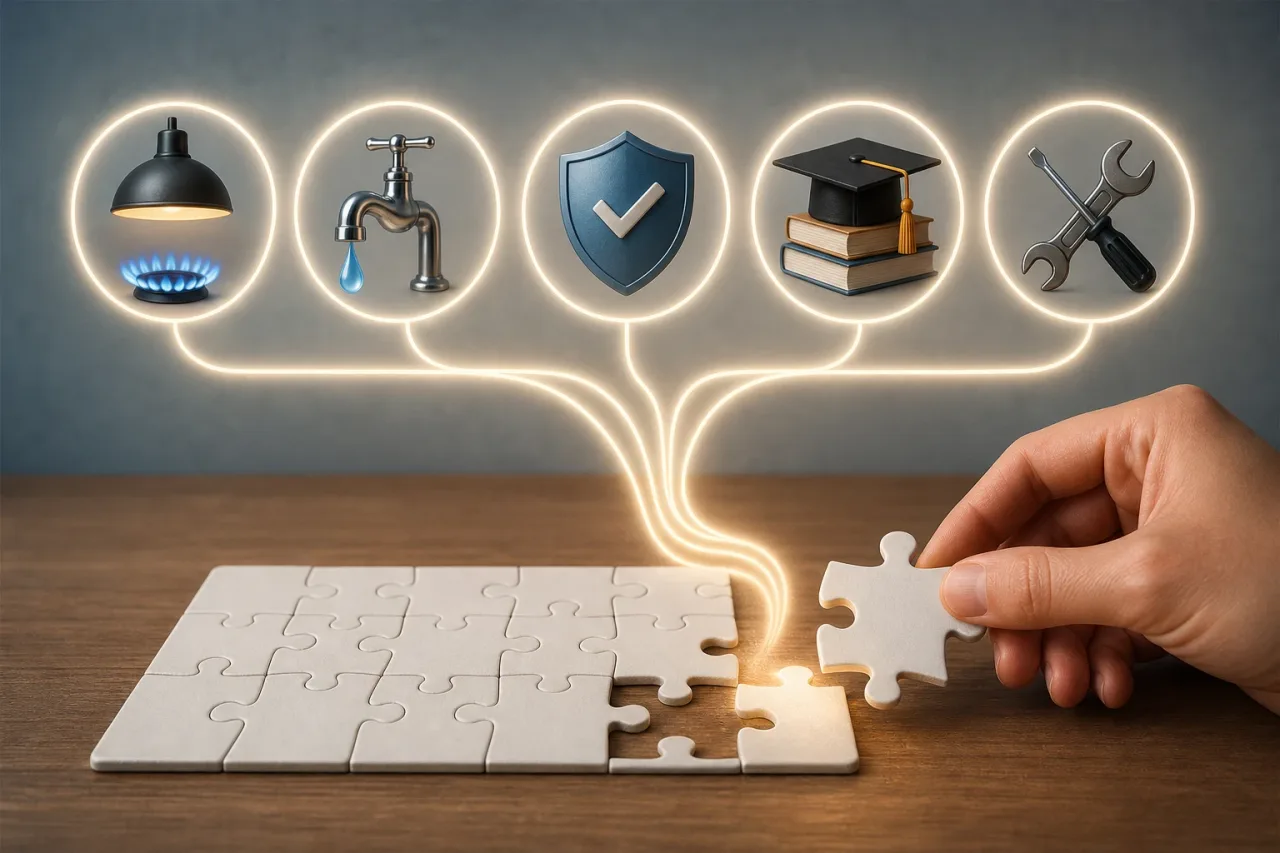
Une dépense récurrente est une dépense qui se répète à une fréquence prévisible, même si son montant n’est pas identique à chaque fois. Elle peut être mensuelle, trimestrielle, semestrielle ou annuelle. Les charges du logement, les primes d’assurance, certains frais d’études, l’entretien programmé ou les renouvellements de services en sont des exemples courants.
La prévisibilité est la caractéristique pertinente. Même si le montant exact de la prochaine facture n’est pas connu, il est généralement possible d’anticiper son arrivée et d’estimer une fourchette raisonnable à partir de factures antérieures, de contrats ou des conditions en vigueur.
C’est pourquoi une facture périodique ne devrait pas être évaluée comme un achat unique. Pour comprendre son effet réel, il faut prendre en compte au moins les éléments suivants :
- La fréquence : à quel rythme le paiement revient.
- L’échéance : la date limite et le délai disponible avant de subir les conséquences d’un impayé.
- La durée de l’échelonnement : le nombre d’échéances restant à payer et leurs dates.
- Le coût total : intérêts, frais, assurances liées ou autres coûts susceptibles de s’appliquer.
- La capacité de paiement future : l’argent qui devrait être disponible lorsque les obligations se cumulent.
Une réparation urgente du logement peut être exceptionnelle, même s’il est préférable de prévoir l’entretien. En revanche, une prime annuelle ou une facture mensuelle fait partie de la structure normale du budget. Financer à répétition un poste structurel peut indiquer que le budget habituel ne couvre pas toutes les dépenses réelles de l’année.
Le risque de chevauchement des échéances
Le chevauchement se produit lorsqu’une nouvelle facture au titre du même poste arrive avant que la précédente ne soit entièrement payée. À ce moment-là, le foyer peut devoir faire face à la nouvelle facture intégrale, à un nouveau financement ou aux deux, tout en continuant à régler les échéances précédentes.
Par exemple, si une facture qui revient tous les six mois est divisée en huit échéances mensuelles, il est probable qu’il reste deux échéances à payer lorsque le cycle suivant arrivera. Cela ne constitue pas nécessairement un problème : cela peut être supportable s’il existe une marge stable dans le budget. Mais il faut le calculer à l’avance.
Le risque augmente si d’autres dépenses périodiques sont également reportées. Plusieurs petites échéances peuvent, prises séparément, donner une impression de facilité, mais elles réduisent ensemble l’argent disponible pour l’alimentation, le logement, les transports, les imprévus et les prochaines échéances. En outre, si une option de paiement différé a un coût, la dépense totale sera supérieure au montant initial.
La question essentielle n’est pas seulement « puis-je payer la première échéance ? », mais « pourrai-je payer cette échéance, la prochaine facture et le reste de mes engagements lorsqu’ils coïncideront ? ».
Le test des quatre questions avant d’échelonner une dépense périodique
Ce test simple aide à structurer la décision. Il est préférable d’y répondre par écrit, avec des dates et des montants approximatifs, plutôt que de se fonder uniquement sur l’impression que le paiement sera gérable.
- À quelle fréquence cette dépense revient-elle ? Notez la prochaine échéance connue ou estimée. Si la dépense est annuelle, identifiez le mois du renouvellement ; si elle est mensuelle, prenez en compte la facture suivante.
- Quel est le montant total et quel sera le coût du report ? Vérifiez le montant de chaque échéance, leur nombre et le total à rembourser. Il est également important de confirmer ce qui se passe en cas de retard et s’il existe des frais associés.
- Aurai-je fini de payer avant la prochaine facture ? Comparez la dernière échéance avec la date estimée du nouveau prélèvement. En cas de chevauchement, calculez combien d’échéances coexisteront avec le cycle suivant.
- De quelle source réaliste proviendra chaque échéance ? La réponse devrait être liée à des revenus habituels déjà attendus ou à un ajustement concret et vérifiable. Compter sur des revenus incertains, des remboursements non confirmés ou un nouveau financement ne constitue pas une source de remboursement solide.
Si l’une des réponses est imprécise, la démarche prudente consiste à réunir davantage d’informations avant de souscrire. La clarté des conditions et du calendrier est particulièrement importante lorsque la dépense concerne des besoins essentiels ou un service dont l’interruption aurait des conséquences importantes.
Comment représenter la facture, les échéances et le prochain renouvellement
Un calendrier mensuel permet de repérer des chevauchements qui ne sont pas évidents lorsque l’on ne voit qu’une seule échéance. Il n’a pas besoin d’être sophistiqué : une feuille de papier, un agenda ou une application de calendrier suffisent. Commencez par indiquer les dates de prélèvement de la facture actuelle et de son prochain renouvellement. Ajoutez ensuite toutes les échéances du paiement différé et les autres paiements fixes déjà engagés.
Pour chaque mois, notez trois chiffres : les revenus nets prévisibles, les dépenses essentielles et les échéances déjà engagées. Soustrayez les deux derniers du premier. Le résultat ne correspond pas automatiquement à l’argent disponible, car il peut encore manquer les dépenses variables et l’épargne destinée aux imprévus, mais il offre une première vérification de la marge disponible.
Il est également utile de prévoir une ligne pour la prochaine facture récurrente dès le premier mois. Si l’on estime une dépense annuelle en divisant son montant estimé par douze, cette provision mensuelle montre si le foyer peut se préparer au cycle suivant tout en payant les échéances actuelles.
Cas hypothétique : trois façons de faire face à une même facture
Imaginons une facture périodique d’un montant important qui arrive à échéance ce mois-ci et sera renouvelée dans un an. Dans le cas d’un paiement direct, le montant est réglé maintenant. Le budget supporte un effort immédiat, mais aucune échéance liée à cette facture ne se prolonge sur les mois suivants.
Dans le cas d’un report de courte durée, le montant est divisé en quelques paiements et la dernière échéance intervient bien avant le renouvellement suivant. Si les échéances tiennent dans le budget et que le coût total est connu, cette option peut répartir un décalage temporaire sans créer de coïncidence avec le prochain cycle. Il resterait néanmoins préférable de commencer à constituer une provision pour le futur renouvellement lorsque la situation se stabilise.
Dans le cas de l’accumulation de deux cycles, la durée est si longue, ou le report est utilisé de façon si répétée, que l’échéance suivante arrive alors que des échéances antérieures restent à payer. Si la nouvelle facture est alors de nouveau reportée, des échéances issues de deux renouvellements peuvent coexister. Le problème ne tient pas au nom du produit de financement, mais au fait que l’obligation récurrente est financée encore et encore sans moyen clair de retrouver l’équilibre.
Des alternatives prudentes avant de transformer une facture en dette
Selon les conditions disponibles et la nature du paiement, certaines mesures peuvent réduire la nécessité de reporter la facture. Elles ne seront pas toutes possibles dans chaque situation, mais les comparer évite de décider sous pression.
- Provision mensuelle : mettre régulièrement de côté un montant pour les dépenses annuelles, semestrielles ou d’entretien prévu.
- Ajustement temporaire des dépenses : revoir les postes non essentiels ou reportables afin de libérer de la trésorerie sans compromettre les besoins essentiels.
- Négociation de l’échéance : demander au fournisseur s’il existe des changements de date, ses propres plans de paiement ou des modalités de facturation différentes. Il faut demander les conditions à l’avance et en comprendre le coût.
- Réserve dédiée : maintenir, lorsque cela est possible, un fonds distinct pour les assurances, l’entretien ou les renouvellements connus.
- Révision de la périodicité : évaluer si une autre fréquence de facturation convient mieux au flux de revenus, en tenant toujours compte du coût total et des conditions.
Signaux d’alerte invitant à s’arrêter et à revoir le budget
Dans certaines situations, il convient de suspendre la décision et de revoir l’ensemble du budget avant d’accepter un nouveau report. Parmi les signaux figurent le recours au crédit pour payer des échéances antérieures, le fait de ne pas savoir combien de paiements restent actifs, la dépendance à un revenu non confirmé pour couvrir la prochaine échéance ou le report de dépenses essentielles afin d’honorer les échéances.
Il faut également être attentif au fait qu’une même dépense soit financée à chaque renouvellement, que la marge mensuelle disparaisse après l’addition de petits paiements ou que le coût total de l’accord ne soit pas connu. Dans ces cas, mettre en ordre toutes les dettes, factures et dates peut être plus utile que de chercher une nouvelle échéance apparemment faible. Si la situation est difficile à gérer, un accompagnement professionnel indépendant ou les services locaux d’information des consommateurs peuvent aider à comprendre les options et les obligations.
Liste de vérification finale
Avant de confirmer un paiement différé pour une dépense récurrente, passez en revue cette liste :
- Je connais la date et le montant estimé de la prochaine facture.
- J’ai lu le nombre d’échéances, leurs dates et le coût total du report.
- J’ai vérifié s’il restera des échéances à payer lorsque le renouvellement arrivera.
- J’ai ajouté les échéances à mes dépenses fixes pour chaque mois concerné.
- Je dispose d’une source de paiement réaliste pour chaque échéance, sans dépendre d’un nouveau financement.
- J’ai comparé cette option avec une provision, un ajustement temporaire ou une demande auprès du fournisseur.
- Après paiement, je conserve une marge pour les besoins essentiels et les imprévus raisonnables.
Financer des dépenses récurrentes exige de regarder au-delà de la facture actuelle. Un calendrier clair, une comparaison du coût total et une source de remboursement réaliste permettent de distinguer un soulagement temporaire d’une charge susceptible de réapparaître avant même d’avoir fini d’être payée.
Sources et ressources
- Financial literacy — OECD
- Consumer credit information — European Commission
- Financial education portal — Banco de España & CNMV