Financiar despesas recorrentes pode parecer uma solução confortável quando uma conta chega em um momento de pouca liquidez. No entanto, não é o mesmo dividir o pagamento de um reparo inesperado que parcelar um seguro, um serviço essencial, uma mensalidade ou uma assinatura que voltará a ser cobrada dentro de alguns meses. A principal diferença não está apenas no valor: está em saber se a dívida pendente coincidirá com o próximo vencimento.
Antes de aceitar um pagamento parcelado, convém olhar para a despesa como parte de um ciclo. O objetivo não é decidir que financiar é sempre adequado ou inadequado, mas verificar se o parcelamento resolve um desajuste pontual ou apenas leva uma conta para o mês seguinte, adicionando mais uma parcela ao orçamento.
O que torna uma despesa recorrente e por que ela não deve ser analisada isoladamente
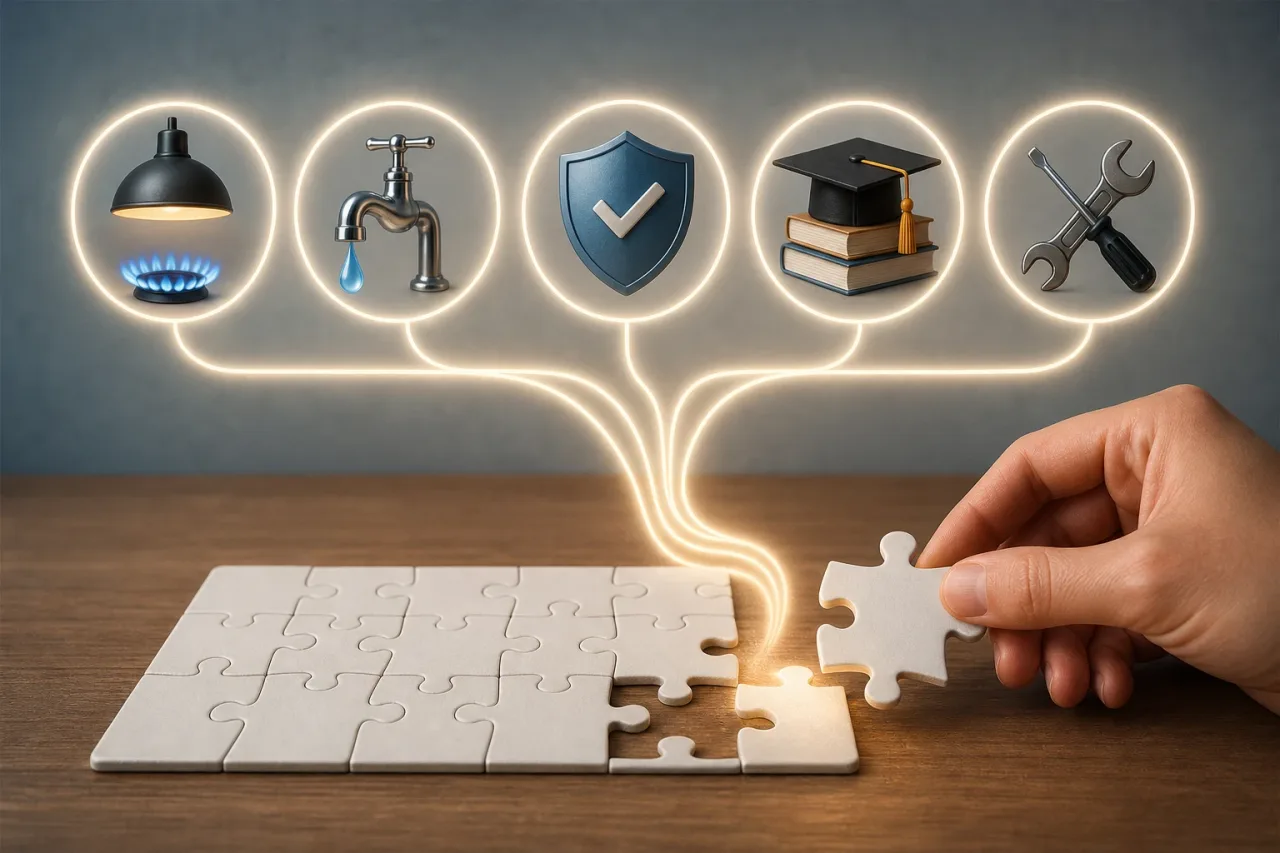
Uma despesa recorrente é aquela que se repete com uma frequência previsível, embora seu valor não seja idêntico todas as vezes. Ela pode ser mensal, trimestral, semestral ou anual. Os serviços essenciais da residência, os prêmios de seguros, determinadas mensalidades educacionais, a manutenção programada ou as renovações de serviços são exemplos comuns.
A previsibilidade é a característica relevante. Mesmo que não se saiba o valor exato da próxima conta, normalmente é possível antecipar que ela chegará e estimar uma faixa razoável com base em cobranças anteriores, contratos ou condições vigentes.
Por isso, uma conta periódica não deveria ser avaliada como uma compra única. Para entender seu efeito real, é preciso considerar pelo menos estes elementos:
- A frequência: com que frequência o pagamento reaparece.
- O vencimento: a data-limite e a margem disponível antes de haver consequências por falta de pagamento.
- A duração do parcelamento: quantas parcelas ainda deverão ser pagas e em quais datas.
- O custo total: juros, tarifas, seguros vinculados ou outros encargos que possam ser aplicados.
- A capacidade futura de pagamento: o dinheiro que provavelmente estará disponível quando as obrigações coincidirem.
Um reparo urgente em casa pode ser excepcional, embora seja conveniente prever a manutenção. Já um prêmio anual ou uma conta mensal faz parte da estrutura normal do orçamento. Se uma despesa estrutural é financiada repetidamente, isso pode ser um sinal de que o orçamento habitual não está absorvendo todas as despesas reais do ano.
O risco da sobreposição de parcelas
A sobreposição ocorre quando uma nova conta do mesmo conceito chega antes de terminar o pagamento da anterior. Nesse momento, a família pode ter de arcar com a nova cobrança integral, um novo financiamento ou ambas as coisas, enquanto continua pagando parcelas anteriores.
Por exemplo, se uma conta que se repete a cada seis meses for dividida em oito parcelas mensais, é provável que restem duas parcelas a pagar quando chegar o próximo ciclo. Isso não implica necessariamente um problema: pode ser viável se houver margem estável no orçamento. Mas exige cálculo prévio.
O risco aumenta se outras despesas periódicas também forem adiadas. Várias parcelas pequenas podem dar uma impressão de facilidade quando vistas separadamente, mas, juntas, reduzem o dinheiro livre para alimentação, moradia, transporte, imprevistos e os próximos vencimentos. Além disso, se uma opção de pagamento parcelado tiver custo, a despesa total será maior que o valor original.
A pergunta-chave não é apenas «consigo pagar a primeira parcela?», mas «conseguirei pagar esta parcela, a próxima conta e o restante dos meus compromissos quando coincidirem?».
O teste de quatro perguntas antes de parcelar uma despesa periódica
Este teste simples ajuda a organizar a decisão. É recomendável respondê-lo por escrito, com datas e valores aproximados, em vez de se basear apenas na sensação de que o pagamento será administrável.
- Com que frequência esta despesa volta? Anote o próximo vencimento conhecido ou estimado. Se a despesa for anual, identifique o mês de renovação; se for mensal, considere a próxima cobrança.
- Qual é o valor total e qual será o custo de adiá-lo? Verifique o valor de cada parcela, o número de parcelas e o total que será pago. Também é importante confirmar o que acontece em caso de atraso e se há encargos associados.
- Terminarei de pagar antes da próxima conta? Compare a última parcela com a data estimada da nova cobrança. Se houver sobreposição, calcule quantas parcelas coexistirão com o próximo ciclo.
- De qual fonte realista sairá cada parcela? A resposta deveria estar vinculada a rendimentos habituais já esperados ou a um ajuste específico e verificável. Confiar em rendimentos incertos, restituições não confirmadas ou novo financiamento não é uma fonte sólida para o pagamento.
Se alguma resposta for imprecisa, a medida prudente é reunir mais informações antes de contratar. A clareza sobre as condições e o calendário é especialmente importante quando a despesa corresponde a necessidades básicas ou a um serviço cuja interrupção teria consequências relevantes.
Como representar a conta, as parcelas e a próxima renovação
Um calendário mensal permite detectar sobreposições que não são evidentes ao observar apenas uma parcela. Não precisa ser sofisticado: basta uma folha de papel, uma agenda ou um aplicativo de calendário. Marque primeiro as datas de cobrança da conta atual e de sua próxima renovação. Depois, inclua todas as parcelas do adiamento e os demais pagamentos fixos já assumidos.
Para cada mês, anote três valores: rendimentos líquidos previsíveis, despesas essenciais e parcelas já assumidas. Subtraia os dois últimos do primeiro. O resultado não equivale automaticamente a dinheiro disponível, pois ainda podem faltar despesas variáveis e poupança para imprevistos, mas oferece uma primeira verificação da margem.
Também é útil reservar uma linha para a próxima conta recorrente desde o primeiro mês. Se a despesa anual for estimada dividindo seu valor por doze, essa provisão mensal mostra se a família pode se preparar para o próximo ciclo enquanto paga as parcelas atuais.
Caso hipotético: três formas de lidar com a mesma conta
Imagine uma conta periódica de valor relevante que vence neste mês e será renovada dentro de um ano. No pagamento à vista, o valor é pago agora. O orçamento sofre um esforço imediato, mas não há parcelas relacionadas a essa conta se estendendo pelos meses seguintes.
Em um parcelamento curto, o valor é dividido em poucos pagamentos e a última parcela vence bem antes da renovação seguinte. Se as parcelas couberem no orçamento e o custo total for conhecido, essa opção pode distribuir um desajuste temporário sem criar uma coincidência com o próximo ciclo. Ainda assim, seria recomendável começar uma provisão para a renovação futura quando a situação se estabilizar.
No acúmulo de dois ciclos, o prazo é tão longo, ou é usado de forma repetida, que o próximo vencimento chega quando ainda há parcelas anteriores. Se, então, a nova cobrança for novamente adiada, podem coexistir parcelas de duas renovações. O problema não é o nome do produto de financiamento, mas o fato de a obrigação recorrente ser financiada repetidas vezes sem um caminho claro para recuperar o equilíbrio.
Alternativas prudentes antes de transformar uma conta em dívida
De acordo com as condições disponíveis e a natureza do pagamento, existem medidas que podem reduzir a necessidade de adiar. Nem todas serão possíveis em cada caso, mas compará-las evita uma decisão sob pressão.
- Provisão mensal: separar periodicamente um valor para despesas anuais, semestrais ou de manutenção prevista.
- Ajuste temporário de despesas: revisar itens não essenciais ou adiáveis para liberar liquidez sem comprometer necessidades básicas.
- Negociação do vencimento: consultar o fornecedor para saber se existem mudanças de data, planos de pagamento próprios ou modalidades diferentes de cobrança. É preciso solicitar as condições antecipadamente e compreender seu custo.
- Reserva específica: manter, quando viável, um fundo separado para seguros, manutenção ou renovações conhecidas.
- Revisão da periodicidade: avaliar se outra frequência de cobrança se adapta melhor ao fluxo de rendimentos, sempre considerando o custo total e as condições.
Sinais de alerta para parar e revisar o orçamento
Há situações em que é recomendável pausar a decisão e revisar o orçamento completo antes de aceitar outro adiamento. Alguns sinais são usar crédito para pagar parcelas anteriores, não saber quantos pagamentos ainda estão ativos, depender de um rendimento não confirmado para cobrir o próximo vencimento ou adiar despesas essenciais para cumprir as parcelas.
Também merece atenção o fato de uma mesma despesa ser financiada a cada renovação, de a margem mensal desaparecer após somar pequenos pagamentos ou de não se conhecer o custo total do acordo. Nesses casos, organizar todas as dívidas, contas e datas pode ser mais útil do que buscar uma nova parcela aparentemente baixa. Se a situação for difícil de administrar, uma orientação profissional independente ou os serviços locais de informação ao consumidor podem ajudar a interpretar opções e obrigações.
Checklist final
Antes de confirmar um pagamento parcelado para uma despesa recorrente, revise esta lista:
- Conheço a data e o valor estimado da próxima conta.
- Li o número de parcelas, suas datas e o custo total do adiamento.
- Verifiquei se haverá parcelas pendentes quando chegar a renovação.
- Somei as parcelas às minhas despesas fixas de cada mês afetado.
- Tenho uma fonte de pagamento realista para cada vencimento, sem depender de novo financiamento.
- Comparei a opção com uma provisão, um ajuste temporário ou uma consulta ao fornecedor.
- Depois de pagar, mantenho margem para necessidades básicas e imprevistos razoáveis.
Financiar despesas recorrentes exige olhar além da conta atual. Um calendário claro, uma comparação do custo total e uma fonte realista para o pagamento permitem distinguir entre um alívio temporário e uma carga que pode reaparecer antes de terminar de ser paga.
Fontes e recursos
- Financial literacy — OECD
- Consumer credit information — European Commission
- Financial education portal — Banco de España & CNMV