Die Finanzierung wiederkehrender Ausgaben kann wie eine bequeme Lösung erscheinen, wenn eine Rechnung in einer Phase geringer Liquidität eintrifft. Allerdings ist es nicht dasselbe, die Zahlung für eine unerwartete Reparatur aufzuteilen oder eine Versicherung, eine Versorgungsrechnung, eine Studiengebühr oder ein Abonnement in Raten zu zahlen, die in einigen Monaten erneut abgerechnet werden. Der wesentliche Unterschied liegt nicht nur im Betrag, sondern darin, ob die offene Schuld mit dem nächsten Fälligkeitstermin zusammenfällt.
Bevor Sie eine Ratenzahlung akzeptieren, ist es sinnvoll, die Ausgabe als Teil eines Zyklus zu betrachten. Es geht nicht darum, zu entscheiden, ob Finanzierung stets angemessen oder unangemessen ist, sondern darum zu prüfen, ob die Stundung einen vorübergehenden Engpass löst oder eine Rechnung lediglich in den nächsten Monat verschiebt und dem Budget eine weitere Rate hinzufügt.
Was eine Ausgabe wiederkehrend macht und warum sie nicht isoliert betrachtet werden sollte
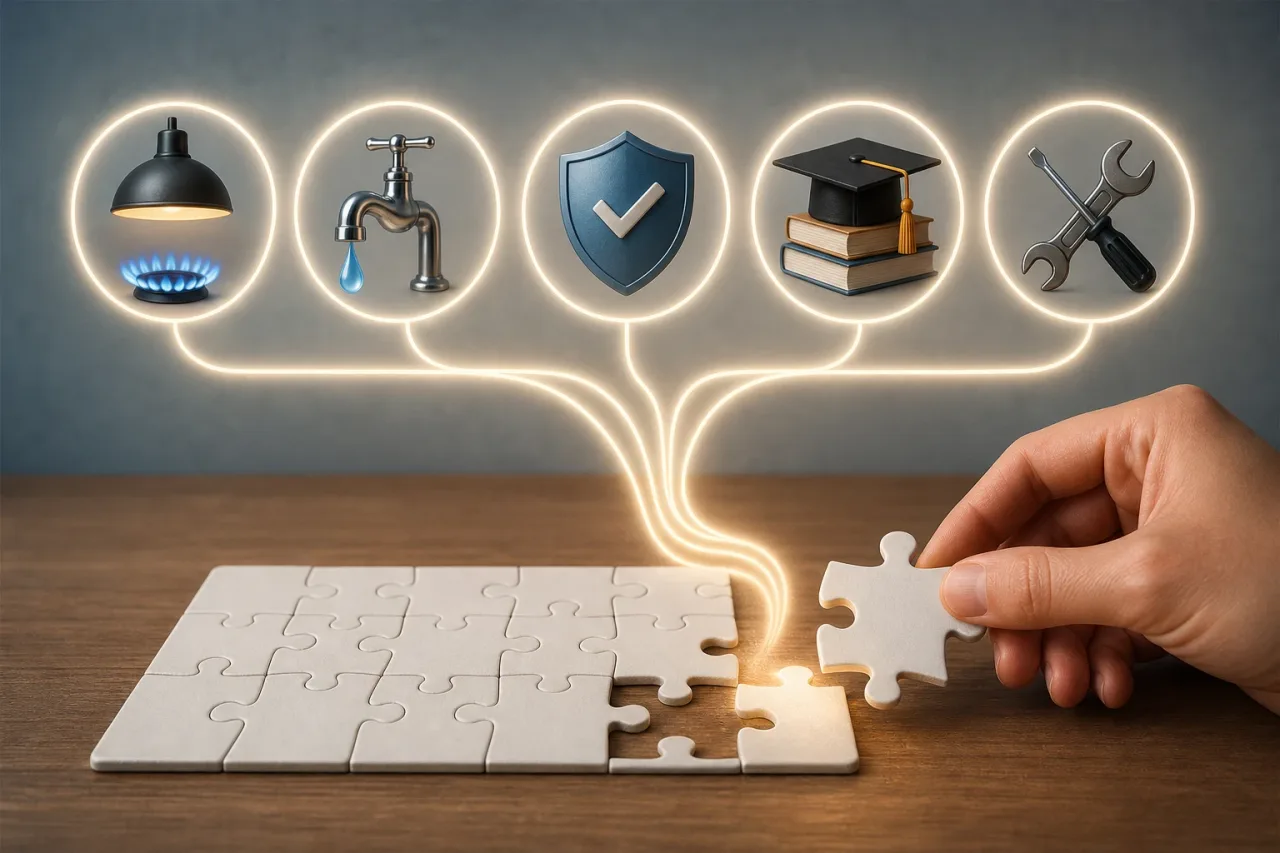
Eine wiederkehrende Ausgabe ist eine Ausgabe, die sich in vorhersehbaren Abständen wiederholt, auch wenn ihr Betrag nicht jedes Mal identisch ist. Sie kann monatlich, vierteljährlich, halbjährlich oder jährlich anfallen. Haushaltsnahe Versorgungsleistungen, Versicherungsprämien, bestimmte Bildungsgebühren, planmäßige Wartung oder die Verlängerung von Dienstleistungen sind typische Beispiele.
Die Vorhersehbarkeit ist das entscheidende Merkmal. Auch wenn der genaue Betrag der nächsten Rechnung nicht bekannt ist, lässt sich normalerweise erwarten, dass sie kommt, und anhand früherer Rechnungen, Verträge oder geltender Bedingungen kann eine realistische Bandbreite geschätzt werden.
Deshalb sollte eine regelmäßige Rechnung nicht wie ein einmaliger Kauf beurteilt werden. Um ihre tatsächliche Wirkung zu verstehen, müssen mindestens diese Elemente berücksichtigt werden:
- Die Häufigkeit: wie oft die Zahlung erneut anfällt.
- Die Fälligkeit: das Zahlungsziel und die verfügbare Frist, bevor Folgen wegen Nichtzahlung eintreten.
- Die Laufzeit der Ratenzahlung: wie viele Raten noch zu zahlen sind und zu welchen Zeitpunkten.
- Die Gesamtkosten: Zinsen, Gebühren, verbundene Versicherungen oder sonstige mögliche Kosten.
- Die künftige Zahlungsfähigkeit: das Geld, das voraussichtlich verfügbar sein wird, wenn Verpflichtungen gleichzeitig fällig werden.
Eine dringende Reparatur im Haushalt kann außergewöhnlich sein, auch wenn es sinnvoll ist, Wartung einzuplanen. Eine Jahresprämie oder eine monatliche Rechnung gehört dagegen zur normalen Struktur des Budgets. Wird ein struktureller Posten wiederholt finanziert, kann dies ein Hinweis darauf sein, dass das übliche Budget nicht alle tatsächlichen Ausgaben des Jahres abdeckt.
Das Risiko sich überschneidender Raten
Eine Überschneidung entsteht, wenn eine neue Rechnung für denselben Posten eintrifft, bevor die vorherige vollständig bezahlt ist. Zu diesem Zeitpunkt kann der Haushalt die neue Rechnung vollständig, eine neue Finanzierung oder beides tragen müssen, während weiterhin frühere Raten gezahlt werden.
Wird beispielsweise eine Rechnung, die alle sechs Monate anfällt, auf acht Monatsraten verteilt, bleiben beim Beginn des nächsten Zyklus wahrscheinlich noch zwei Raten offen. Das bedeutet nicht zwangsläufig ein Problem: Es kann tragbar sein, wenn im Budget dauerhaft Spielraum vorhanden ist. Es muss jedoch im Voraus berechnet werden.
Das Risiko steigt, wenn auch andere regelmäßige Ausgaben gestundet werden. Mehrere kleine Raten können einzeln den Eindruck vermitteln, leicht tragbar zu sein, zusammen verringern sie jedoch das frei verfügbare Geld für Ernährung, Wohnen, Verkehr, Unvorhergesehenes und die nächsten Fälligkeiten. Zudem liegen die Gesamtausgaben über dem ursprünglichen Betrag, wenn eine Ratenzahlungsoption Kosten verursacht.
Die entscheidende Frage lautet nicht nur „Kann ich die erste Rate bezahlen?“, sondern „Kann ich diese Rate, die nächste Rechnung und meine übrigen Verpflichtungen bezahlen, wenn sie gleichzeitig fällig werden?“.
Der Test mit vier Fragen vor der Aufteilung einer regelmäßigen Ausgabe
Dieser einfache Test hilft, die Entscheidung zu strukturieren. Es ist sinnvoll, ihn mit ungefähren Daten und Beträgen schriftlich zu beantworten, statt sich allein auf das Gefühl zu verlassen, dass die Zahlung zu bewältigen sein wird.
- Wie oft fällt diese Ausgabe erneut an? Notieren Sie den bekannten oder geschätzten nächsten Fälligkeitstermin. Wenn die Ausgabe jährlich anfällt, bestimmen Sie den Monat der Verlängerung; wenn sie monatlich anfällt, berücksichtigen Sie die nächste Rechnung.
- Wie hoch ist der Gesamtbetrag und was kostet die Stundung? Prüfen Sie den Betrag jeder Rate, die Anzahl der Raten und den insgesamt zurückzuzahlenden Betrag. Ebenso wichtig ist es, zu klären, was bei einer Verzögerung geschieht und ob damit Kosten verbunden sind.
- Werde ich alles bezahlt haben, bevor die nächste Rechnung kommt? Vergleichen Sie die letzte Rate mit dem geschätzten Datum der neuen Abbuchung. Wenn sie sich überschneiden, berechnen Sie, wie viele Raten parallel zum nächsten Zyklus bestehen werden.
- Aus welcher realistischen Quelle wird jede Rate bezahlt? Die Antwort sollte mit bereits erwarteten regelmäßigen Einnahmen oder einer konkreten und überprüfbaren Anpassung verknüpft sein. Sich auf unsichere Einnahmen, nicht bestätigte Rückerstattungen oder eine neue Finanzierung zu verlassen, ist keine solide Rückzahlungsquelle.
Ist eine Antwort ungenau, ist es der vorsichtige Schritt, vor dem Vertragsabschluss weitere Informationen einzuholen. Klarheit über die Bedingungen und den Zeitplan ist besonders wichtig, wenn die Ausgabe Grundbedürfnisse betrifft oder eine Unterbrechung der Leistung erhebliche Folgen hätte.
Wie sich Rechnung, Raten und die nächste Verlängerung darstellen lassen
Ein Monatskalender ermöglicht es, Überschneidungen zu erkennen, die beim Blick auf nur eine Rate nicht offensichtlich sind. Er muss nicht aufwendig sein: Ein Blatt Papier, ein Terminkalender oder eine Kalender-App genügt. Markieren Sie zunächst die Abbuchungstermine der aktuellen Rechnung und ihrer nächsten Verlängerung. Ergänzen Sie anschließend alle Raten der Stundung und die bereits zugesagten sonstigen festen Zahlungen.
Notieren Sie für jeden Monat drei Zahlen: voraussichtliche Nettoeinnahmen, notwendige Ausgaben und bereits zugesagte Raten. Ziehen Sie die beiden letzten Werte vom ersten ab. Das Ergebnis entspricht nicht automatisch dem verfügbaren Geld, weil variable Ausgaben und Rücklagen für Unvorhergesehenes noch fehlen können, bietet aber eine erste Prüfung des Spielraums.
Es ist auch sinnvoll, ab dem ersten Monat eine Position für die nächste wiederkehrende Rechnung zurückzulegen. Wird eine jährliche Ausgabe angenähert, indem ihr geschätzter Betrag durch zwölf geteilt wird, zeigt diese monatliche Rücklage, ob sich der Haushalt auf den nächsten Zyklus vorbereiten kann, während die aktuellen Raten gezahlt werden.
Hypothetischer Fall: drei Wege, mit derselben Rechnung umzugehen
Stellen wir uns eine regelmäßige Rechnung von erheblichem Betrag vor, die in diesem Monat fällig wird und sich in einem Jahr verlängert. Bei der direkten Zahlung wird der Betrag jetzt beglichen. Das Budget wird unmittelbar belastet, aber es werden keine mit dieser Rechnung verbundenen Raten in die folgenden Monate übernommen.
Bei einer kurzen Stundung wird der Betrag auf wenige Zahlungen verteilt, und die letzte Rate ist deutlich vor der nächsten Verlängerung fällig. Wenn die Raten in das Budget passen und die Gesamtkosten bekannt sind, kann diese Option einen vorübergehenden Engpass verteilen, ohne dass es zu einer Überschneidung mit dem nächsten Zyklus kommt. Dennoch wäre es sinnvoll, mit einer Rücklage für die künftige Verlängerung zu beginnen, sobald sich die Situation stabilisiert.
Bei der Überlagerung zweier Zyklen ist die Laufzeit so lang oder wird wiederholt genutzt, dass der nächste Fälligkeitstermin eintritt, während noch frühere Raten offen sind. Wird die neue Rechnung dann erneut gestundet, können Raten aus zwei Verlängerungen gleichzeitig bestehen. Das Problem ist nicht die Bezeichnung des Finanzierungsprodukts, sondern dass die wiederkehrende Verpflichtung immer wieder finanziert wird, ohne einen klaren Weg zurück zu einem ausgeglichenen Budget.
Vorsichtige Alternativen, bevor eine Rechnung zu einer Schuld wird
Je nach verfügbaren Bedingungen und Art der Zahlung gibt es Maßnahmen, die den Bedarf an einer Stundung verringern können. Nicht alle werden in jedem Fall möglich sein, doch ihr Vergleich verhindert Entscheidungen unter Druck.
- Monatliche Rücklage: regelmäßig einen Betrag für jährliche, halbjährliche oder erwartete Wartungsausgaben zurücklegen.
- Vorübergehende Ausgabenanpassung: nicht essenzielle oder verschiebbare Posten prüfen, um Liquidität freizusetzen, ohne Grundbedürfnisse zu gefährden.
- Verhandlung des Fälligkeitstermins: beim Anbieter nachfragen, ob Terminänderungen, eigene Zahlungspläne oder andere Abrechnungsmodelle möglich sind. Die Bedingungen sollten im Voraus angefordert und ihre Kosten verstanden werden.
- Spezifische Rücklage: sofern möglich, einen getrennten Fonds für Versicherungen, Wartung oder bekannte Verlängerungen vorhalten.
- Überprüfung der Zahlungsfrequenz: prüfen, ob eine andere Abrechnungshäufigkeit besser zum Einkommensfluss passt, wobei stets die Gesamtkosten und Bedingungen zu beachten sind.
Warnsignale, um innezuhalten und das Budget zu überprüfen
In manchen Situationen ist es sinnvoll, die Entscheidung auszusetzen und das gesamte Budget zu überprüfen, bevor eine weitere Stundung akzeptiert wird. Einige Warnsignale sind, Kredit aufzunehmen, um frühere Raten zu zahlen, nicht zu wissen, wie viele Zahlungen noch aktiv sind, von nicht bestätigten Einnahmen zur Deckung der nächsten Fälligkeit abhängig zu sein oder notwendige Ausgaben aufzuschieben, um die Raten erfüllen zu können.
Auch wenn dieselbe Ausgabe bei jeder Verlängerung finanziert wird, der monatliche Spielraum nach dem Zusammenrechnen kleiner Zahlungen verschwindet oder die Gesamtkosten der Vereinbarung unbekannt sind, verdient dies Aufmerksamkeit. In solchen Fällen kann es hilfreicher sein, alle Schulden, Rechnungen und Termine zu ordnen, als nach einer neuen, scheinbar niedrigen Rate zu suchen. Ist die Situation schwer zu bewältigen, können unabhängige professionelle Beratung oder Verbraucherinformationen vor Ort helfen, Optionen und Verpflichtungen einzuordnen.
Checkliste zur abschließenden Prüfung
Bevor Sie eine Ratenzahlung für eine wiederkehrende Ausgabe bestätigen, gehen Sie diese Liste durch:
- Ich kenne das Datum und den geschätzten Betrag der nächsten Rechnung.
- Ich habe die Anzahl der Raten, ihre Termine und die Gesamtkosten der Stundung gelesen.
- Ich habe geprüft, ob bei Eintritt der Verlängerung noch Raten offen sein werden.
- Ich habe die Raten zu meinen festen Ausgaben in jedem betroffenen Monat addiert.
- Ich habe für jeden Fälligkeitstermin eine realistische Zahlungsquelle, ohne von einer neuen Finanzierung abhängig zu sein.
- Ich habe die Option mit einer Rücklage, einer vorübergehenden Anpassung oder einer Anfrage beim Anbieter verglichen.
- Nach der Zahlung bleibt mir Spielraum für Grundbedürfnisse und angemessene unvorhergesehene Ausgaben.
Die Finanzierung wiederkehrender Ausgaben erfordert, über die aktuelle Rechnung hinauszublicken. Ein klarer Kalender, ein Vergleich der Gesamtkosten und eine realistische Rückzahlungsquelle helfen, zwischen einer vorübergehenden Entlastung und einer Belastung zu unterscheiden, die erneut auftreten kann, bevor sie vollständig bezahlt ist.
Quellen und Ressourcen
- Financial literacy — OECD
- Consumer credit information — European Commission
- Financial education portal — Banco de España & CNMV