Comprar uma casa não termina quando se assina a escritura ou se recebem as chaves. A partir desse momento, começa uma fase com despesas próprias: tornar o imóvel habitável, mudar-se, ativar serviços e absorver as primeiras ocorrências. O orçamento depois de comprar uma casa permite estimar essa necessidade de liquidez sem a confundir com a entrada, os impostos ou as despesas associadas à compra e venda.
Prepará-lo não implica que seja necessário adquirir tudo de imediato nem que cada necessidade deva ser financiada. A sua utilidade é ordenar prioridades, reservar uma margem razoável e tomar decisões com uma visão mais completa do custo real de se instalar.
O que é o orçamento de instalação
O orçamento de instalação é a previsão do dinheiro necessário para que a casa possa ser usada normalmente durante os primeiros meses após a compra. Inclui tanto desembolsos pontuais como prestações iniciais e uma reserva para imprevistos relacionados com a instalação.
Não equivale à entrada do crédito habitação nem às despesas de formalização da operação. Essas rubricas ocorrem antes ou no momento da assinatura. O orçamento de instalação começa a ganhar importância quando se recebe a casa, embora seja conveniente calculá-lo antes de comprometer todas as poupanças na compra.
Também é diferente de uma remodelação integral. Pode haver casas que necessitem de obras relevantes antes de se poder viver nelas, mas, em muitos casos, as despesas iniciais são mais modestas: uma mudança, uma reparação de canalização, iluminação básica, cortinas ou eletrodomésticos indispensáveis. O essencial é não assumir que o montante disponível após a assinatura será suficiente sem fazer uma lista concreta.
Os três momentos da despesa
Separar as despesas por momento ajuda a evitar duplicações e a saber que montante deve estar disponível em cada fase.
Antes de assinar
Nesta fase, costumam concentrar-se a reserva, a entrada, os impostos e as despesas associadas à compra e venda que sejam aplicáveis. Também podem surgir custos de avaliação, serviços de gestão documental ou outros procedimentos, consoante a operação. Embora não façam parte da instalação, determinam quanta poupança ficará para esse fim.
Ao receber a casa
São as despesas que permitem entrar e viver com segurança e em condições mínimas. Podem incluir o transporte dos pertences, a ativação ou alteração de titularidade dos serviços, cópias de chaves, limpeza inicial, pequenas reparações e equipamento essencial. Se a casa for entregue vazia, convém distinguir entre o necessário desde o primeiro dia e o que pode esperar.
Durante os primeiros meses
Depois surgem pagamentos que podem não ser percecionados durante a visita ao imóvel: primeiras faturas de eletricidade, água, gás ou telecomunicações, quotas de condomínio, seguro da casa, manutenção e substituição de pequenos elementos. Em paralelo, começa a prestação do crédito habitação e mantêm-se os compromissos habituais do agregado familiar. Por isso, o cálculo não se deve limitar à semana da mudança.
Classifique cada despesa de acordo com a sua prioridade
Uma classificação simples reduz o risco de tratar todas as compras como urgentes. Pode ser feita com três grupos.
- Indispensáveis para habitar: intervenções ligadas à segurança, salubridade ou funcionamento básico. Por exemplo, resolver uma fuga ativa, verificar uma instalação com um risco evidente, dispor de acesso seguro, iluminação mínima, condições para descansar e conservar alimentos.
- Necessárias, mas adiáveis: elementos úteis que não impedem viver na casa durante algum tempo. Pode tratar-se de completar o mobiliário, renovar uma divisão que funciona ou substituir um elemento antigo sem avaria imediata.
- Melhorias opcionais: alterações estéticas, de distribuição ou de conforto que respondem a preferências pessoais. Não são menos legítimas, mas convém orçamentá-las à parte para que não reduzam a margem destinada às necessidades reais.
Esta divisão pode ser revista se as circunstâncias mudarem. Uma despesa inicialmente adiável pode tornar-se prioritária se afetar a segurança ou provocar um dano maior. A diferença não está em algo ser desejável, mas nas consequências de não agir agora.
Rubricas que convém verificar antes de usar todas as poupanças
A lista varia consoante o estado da casa e se é comprada mobilada, mas há conceitos que vale a pena analisar expressamente.
- Mudança e limpeza: transporte, embalamento, armazenamento temporário, se necessário, e limpeza profunda antes de se instalar.
- Serviços: situação dos contratos, alterações de titularidade, possíveis ativações, inspeções e primeiras faturas. Convém confirmar que serviços estão ativos e em que condições.
- Mobiliário e equipamento básico: cama, solução para cozinhar, frigorífico caso não exista, mesa ou espaço de trabalho quando necessário. Um inventário evita compras por impulso ou a repetição de artigos.
- Pequenas reparações: torneiras, estores, tomadas, fechaduras, vedações ou pintura. Pedir uma estimativa quando não for possível calcular o custo ajuda a não atribuir um valor arbitrário.
- Condomínio e habitação: quotas ordinárias, obras extraordinárias aprovadas ou previstas que tenham podido ser conhecidas e montantes pendentes de esclarecimento antes de concluir a operação.
- Seguros e reservas: prémio ou fracionamento do seguro que for contratado e uma almofada financeira para ocorrências. Uma reserva não é dinheiro que sobra: tem a função de evitar que uma avaria menor altere todo o orçamento.
Reparação urgente, manutenção ou melhoria: como distingui-las
Uma reparação urgente requer geralmente uma intervenção rápida quando compromete a segurança das pessoas, a habitabilidade ou pode alargar os danos. Uma infiltração ativa, um problema elétrico que apresente risco ou a impossibilidade de fechar corretamente a casa são exemplos que justificam uma verificação profissional atempada.
A manutenção necessária evita a deterioração, embora possa talvez ser programada. Pintar uma superfície desgastada, renovar juntas ou ajustar uma porta podem requerer atenção, mas nem sempre no próprio dia. Em contrapartida, substituir um acabamento de que não se gosta, trocar uma cozinha funcional por outra mais atual ou instalar elementos decorativos costuma enquadrar-se no âmbito da melhoria.
Antes de decidir, é útil perguntar: posso viver aqui em segurança nos próximos meses? Que danos resultam de esperar? Existe uma solução temporária segura? Qual é o custo de não intervir? Se houver dúvidas sobre uma instalação, uma verificação por um profissional qualificado é preferível a assumir que se trata apenas de um pormenor estético.
Método para criar o seu orçamento de instalação
- Faça um inventário da casa. Percorra cada divisão e anote o que existe, o que funciona e o que falta para a poder utilizar. Guarde fotografias, documentos e relatórios disponíveis.
- Atribua uma prioridade e uma data. Assinale cada rubrica como imediata, necessária nos primeiros meses ou opcional. Indique quando vence ou quando espera pagá-la.
- Estime os montantes com informação verificável. Utilize orçamentos, faturas anteriores quando estiverem disponíveis ou preços de vários fornecedores. Se um custo for incerto, registe-o como um intervalo próprio e evite apresentá-lo como definitivo.
- Separe pagamentos únicos de despesas mensais. Uma reparação pontual não deve ser misturada com prestações periódicas. Esta separação mostra quanto dinheiro necessita no início e quanto aumentará a sua despesa mensal.
- Acrescente uma reserva. Defina um montante que não seja destinado a compras previstas. A casa pode revelar necessidades que não eram visíveis durante a visita.
- Reveja o resultado após a assinatura. Atualize a lista com as faturas reais e elimine o que já não for necessário. O orçamento é uma ferramenta dinâmica, não um valor fixo.
Coordene-o com a prestação do crédito habitação e a sua margem mensal
A prestação do empréstimo passa a fazer parte das obrigações do agregado familiar, juntamente com os serviços, o condomínio, os seguros, a alimentação, os transportes e outros pagamentos existentes. Por isso, além do dinheiro inicial, convém calcular um cenário para os primeiros meses com os rendimentos e as despesas mensais completos.
O objetivo não é alcançar uma perfeição impossível, mas verificar que a instalação não obriga a escolher entre pagamentos essenciais. Se o plano deixar uma liquidez muito limitada, pode ser prudente adiar melhorias, procurar alternativas de menor custo ou rever o calendário de compras. Manter o fundo de emergência separado do dinheiro reservado para um sofá, uma remodelação estética ou equipamento não urgente traz clareza.
Precaução ao financiar a instalação com crédito de curto prazo
Um crédito pessoal, um cartão ou um pagamento diferido podem parecer uma solução rápida para mobiliário ou reparações. No entanto, acrescentam uma prestação e um custo financeiro numa fase em que já se incorpora o crédito habitação. Além disso, pequenas compras financiadas em separado podem dificultar o acompanhamento da despesa total.
Antes de recorrer ao crédito, convém identificar se a necessidade é realmente imediata, comparar o custo total e verificar como o pagamento mensal afetaria o orçamento. Adiar uma melhoria opcional pode preservar mais margem do que transformá-la numa obrigação fixa. Quando se tratar de uma reparação de segurança, obter várias avaliações e conhecer as alternativas disponíveis ajuda a decidir com melhor informação.
Um caso hipotético e perguntas finais
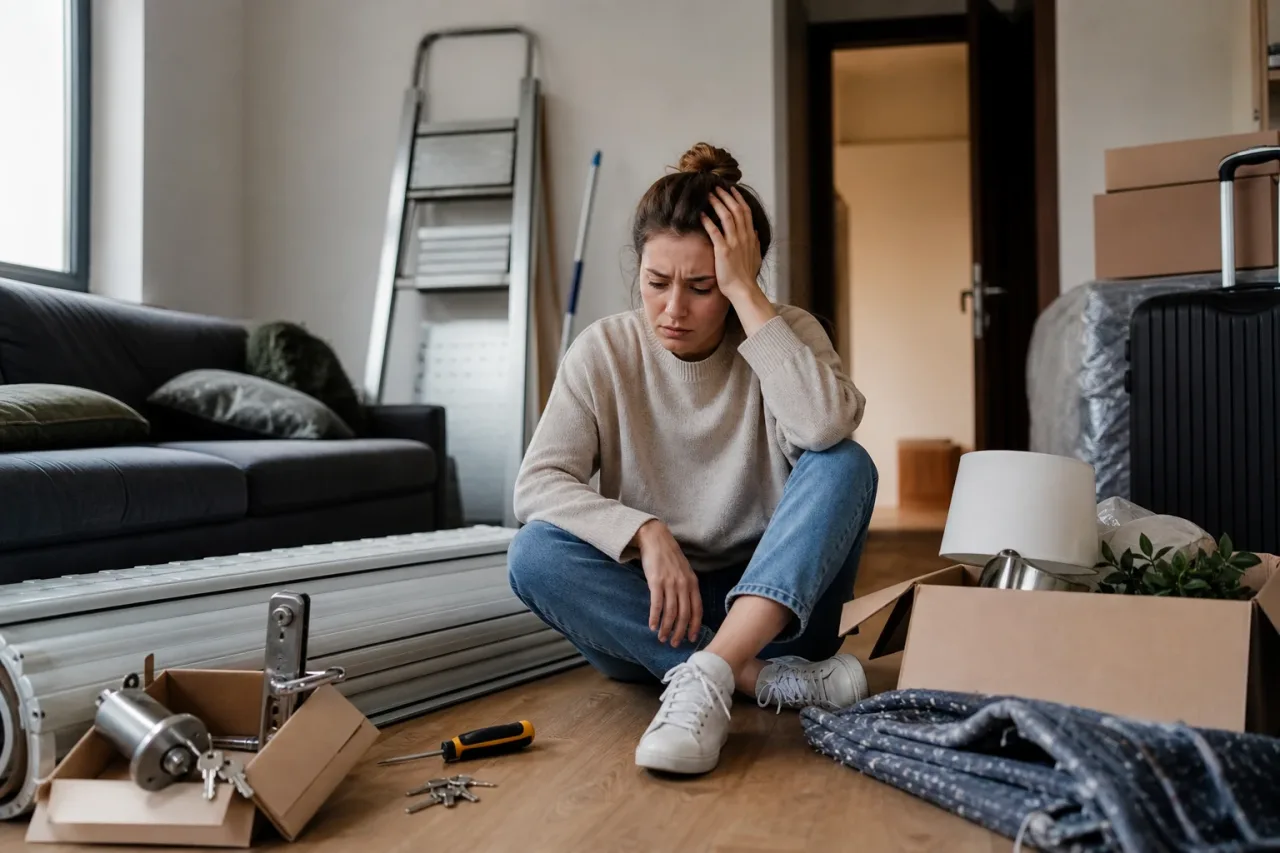
Imagine uma pessoa que reúne o dinheiro necessário para a entrada e a escritura e conserva uma quantia reduzida após a operação. Ao receber as chaves, descobre que precisa de reparar um estore, trocar uma fechadura, contratar a mudança e comprar alguns elementos básicos. Nenhuma despesa isolada parece decisiva, mas, ao somá-las à primeira prestação do crédito habitação, aos serviços e ao condomínio, a sua margem diminui. A compra podia ser viável no momento da assinatura, mas a ausência de um orçamento de instalação reduz a sua capacidade de responder a um imprevisto.
Antes de comprometer todas as poupanças disponíveis, pode ser útil verificar:
- Que dinheiro restará após todos os pagamentos da compra e venda?
- De que necessita a casa para ser segura e funcional desde o primeiro dia?
- Que despesas surgirão durante os primeiros três meses?
- Que compras podem esperar sem afetar a habitabilidade?
- Que reserva permanecerá disponível se surgir uma ocorrência?
- Como se enquadram estes montantes na prestação do crédito habitação e nos restantes pagamentos mensais?
Responder a estas perguntas não elimina a incerteza, mas permite que a compra seja também avaliada do ponto de vista da liquidez posterior. Planear a chegada à casa é uma parte essencial da preparação de uma aquisição sustentável.
Fontes e recursos
- Mortgage information and guidance — Banco de España
- Consumer credit information — European Commission
- Financial education portal — Banco de España & CNMV