L’acquisto di una casa non termina con la firma del rogito o la consegna delle chiavi. Da quel momento inizia una fase con spese proprie: rendere l’immobile abitabile, traslocare, attivare i servizi e far fronte ai primi imprevisti. Il budget dopo l’acquisto di una casa consente di stimare questo fabbisogno di liquidità senza confonderlo con l’anticipo, le imposte o le spese connesse alla compravendita.
Prepararlo non implica dover acquistare tutto immediatamente né che ogni necessità debba essere finanziata. Serve a ordinare le priorità, accantonare un margine ragionevole e prendere decisioni con una visione più completa del costo effettivo dell’ingresso nella nuova casa.
Che cos’è il budget per l’ingresso in casa
Il budget per l’ingresso in casa è la previsione del denaro necessario affinché l’abitazione possa essere utilizzata normalmente nei primi mesi successivi all’acquisto. Include sia esborsi una tantum sia rate iniziali e una riserva per gli imprevisti connessi all’insediamento.
Non equivale all’anticipo del mutuo né alle spese di formalizzazione dell’operazione. Queste voci si verificano prima o al momento della firma. Il budget per l’ingresso in casa inizia ad assumere importanza alla consegna dell’immobile, anche se è opportuno calcolarlo prima di impegnare tutti i risparmi nell’acquisto.
È inoltre diverso da una ristrutturazione completa. Alcune abitazioni possono richiedere lavori rilevanti prima di essere abitate, ma in molti casi le spese iniziali sono più contenute: un trasloco, una riparazione idraulica, l’illuminazione di base, tende o elettrodomestici indispensabili. La chiave è non presumere che l’importo disponibile dopo il rogito sia sufficiente senza redigere un elenco concreto.
I tre momenti della spesa
Separare le spese in base al momento in cui si sostengono aiuta a evitare duplicazioni e a sapere quale importo deve essere disponibile in ogni fase.
Prima della firma
In questa fase si concentrano di solito la caparra, l’anticipo, le imposte e le spese connesse alla compravendita, ove applicabili. Possono inoltre emergere costi di perizia, pratiche amministrative o altri adempimenti, a seconda dell’operazione. Pur non facendo parte del budget per l’ingresso in casa, determinano quanti risparmi resteranno a disposizione.
Alla consegna dell’abitazione
Sono le spese che permettono di entrare e vivere in sicurezza e con condizioni minime. Possono includere il trasporto degli effetti personali, le attivazioni o le volture delle utenze, copie delle chiavi, pulizia iniziale, piccole riparazioni e dotazioni essenziali. Se l’abitazione viene consegnata vuota, è opportuno distinguere ciò che serve dal primo giorno da ciò che può attendere.
Durante i primi mesi
Successivamente arrivano pagamenti che potrebbero non emergere durante la visita dell’immobile: le prime bollette di elettricità, acqua, gas o telecomunicazioni, le spese condominiali, l’assicurazione sulla casa, la manutenzione e la sostituzione di piccoli elementi. Parallelamente, inizia il pagamento della rata del mutuo e proseguono gli impegni abituali della famiglia. Per questo il calcolo non dovrebbe limitarsi alla settimana del trasloco.
Classifica ogni spesa in base alla sua priorità
Una classificazione semplice riduce il rischio di considerare urgenti tutti gli acquisti. Può essere effettuata in tre gruppi.
- Indispensabili per abitare: interventi legati alla sicurezza, alla salubrità o al funzionamento di base. Per esempio, risolvere una perdita attiva, verificare un impianto con un rischio evidente, disporre di un accesso sicuro, illuminazione minima, condizioni per dormire e conservazione degli alimenti.
- Necessari, ma rinviabili: elementi utili che non impediscono di vivere nella casa per un certo periodo. Può trattarsi di completare l’arredamento, rinnovare un ambiente funzionante o sostituire un elemento vecchio senza un guasto immediato.
- Miglioramenti facoltativi: modifiche estetiche, di distribuzione degli spazi o di comfort che rispondono a preferenze personali. Non sono meno legittime, ma è opportuno preventivarle separatamente affinché non riducano il margine destinato alle esigenze effettive.
Questa suddivisione può essere rivista se le circostanze cambiano. Una spesa inizialmente rinviabile può diventare prioritaria se incide sulla sicurezza o provoca un danno maggiore. La differenza non sta nel fatto che qualcosa sia desiderabile, ma nelle conseguenze del non intervenire subito.
Voci da verificare prima di utilizzare tutti i risparmi
L’elenco varia a seconda delle condizioni dell’abitazione e del fatto che venga acquistata arredata, ma vi sono concetti che vale la pena verificare espressamente.
- Trasloco e pulizia: trasporto, imballaggio, deposito temporaneo se necessario e pulizia approfondita prima di trasferirsi.
- Utenze: situazione dei contratti, volture, eventuali attivazioni, verifiche e prime bollette. È opportuno confermare quali servizi siano attivi e a quali condizioni.
- Arredamento e dotazioni di base: letto, soluzione per cucinare, frigorifero se assente, tavolo o spazio di lavoro quando necessario. Un inventario evita acquisti d’impulso o la duplicazione di articoli.
- Piccole riparazioni: rubinetti, tapparelle, prese elettriche, serrature, sigillature o tinteggiatura. Richiedere una valutazione quando non si riesce a stimare il costo aiuta a non assegnare una cifra arbitraria.
- Condominio e abitazione: quote ordinarie, spese straordinarie approvate o previste di cui si sia potuto venire a conoscenza, e importi da chiarire prima di concludere l’operazione.
- Assicurazioni e riserve: premio o frazionamento dell’assicurazione stipulata e un cuscinetto per gli imprevisti. Una riserva non è denaro in eccesso: serve a evitare che un piccolo guasto alteri l’intero budget.
Riparazione urgente, manutenzione o miglioramento: come distinguerli
Una riparazione urgente richiede di solito un intervento rapido quando compromette la sicurezza delle persone, l’abitabilità o può estendere il danno. Un’infiltrazione attiva, un problema elettrico che presenta un rischio o l’impossibilità di chiudere correttamente l’abitazione sono esempi che giustificano una rapida verifica professionale.
La manutenzione necessaria evita deterioramenti, anche se potrebbe essere programmata. Tinteggiare una superficie usurata, rinnovare le sigillature o regolare una porta possono richiedere attenzione, ma non sempre nello stesso giorno. Al contrario, sostituire una finitura che non piace, cambiare una cucina funzionale con una più moderna o installare elementi decorativi rientra solitamente nell’ambito del miglioramento.
Prima di decidere, è utile chiedersi: posso vivere qui in sicurezza nei prossimi mesi? Quale danno comporta aspettare? Esiste una soluzione temporanea sicura? Qual è il costo del non intervenire? Se vi sono dubbi su un impianto, una verifica da parte di un professionista qualificato è preferibile al presumere che si tratti soltanto di un dettaglio estetico.
Metodo per creare il tuo budget per l’ingresso in casa
- Fai un inventario dell’abitazione. Esamina ogni ambiente e annota che cosa c’è, che cosa funziona e che cosa manca per utilizzarlo. Conserva fotografie, documenti e relazioni disponibili.
- Assegna una priorità e una data. Indica ogni voce come immediata, necessaria nei primi mesi oppure facoltativa. Specifica quando scade o quando prevedi di pagarla.
- Stima gli importi con informazioni verificabili. Utilizza preventivi, fatture precedenti quando disponibili o prezzi di vari fornitori. Se un costo è incerto, annotalo come una tua fascia di importo ed evita di presentarlo come definitivo.
- Separa i pagamenti una tantum dalle spese mensili. Una riparazione occasionale non deve essere mescolata alle rate periodiche. Questa separazione mostra quanto denaro liquido ti serve all’inizio e di quanto aumenterà la spesa mensile.
- Aggiungi una riserva. Definisci un importo da non destinare ad acquisti previsti. L’abitazione può rivelare esigenze che non erano visibili durante la visita.
- Rivedi il risultato dopo la firma. Aggiorna l’elenco con le fatture effettive ed elimina ciò che non è più necessario. Il budget è uno strumento dinamico, non una cifra fissa.
Coordinati con la rata del mutuo e il tuo margine mensile
La rata del mutuo entra a far parte degli obblighi della famiglia insieme a utenze, condominio, assicurazioni, alimentazione, trasporti e altri pagamenti già esistenti. Perciò, oltre alla liquidità iniziale, è opportuno calcolare uno scenario dei primi mesi con entrate e spese mensili complete.
L’obiettivo non è raggiungere una perfezione impossibile, ma verificare che l’ingresso nella casa non obblighi a scegliere tra pagamenti essenziali. Se il piano lascia una liquidità molto limitata, può essere prudente rinviare i miglioramenti, cercare alternative meno costose o rivedere il calendario degli acquisti. Mantenere il fondo di emergenza separato dal denaro accantonato per un divano, una ristrutturazione estetica o dotazioni non urgenti offre maggiore chiarezza.
Prudenza nel finanziare l’ingresso in casa con credito a breve termine
Un prestito personale, una carta di credito o un pagamento rateale possono sembrare una soluzione rapida per l’arredamento o le riparazioni. Tuttavia, aggiungono una rata e un costo finanziario in una fase in cui si aggiunge già il mutuo. Inoltre, piccoli acquisti finanziati separatamente possono rendere più difficile tenere traccia della spesa complessiva.
Prima di ricorrere al credito, è opportuno individuare se l’esigenza sia davvero immediata, confrontare il costo totale e verificare come il pagamento inciderebbe sul budget mensile. Rinviare un miglioramento facoltativo può preservare un margine maggiore rispetto al trasformarlo in un obbligo fisso. Quando si tratta di una riparazione di sicurezza, ottenere più valutazioni e conoscere le alternative disponibili aiuta a decidere con informazioni migliori.
Un caso ipotetico e domande finali
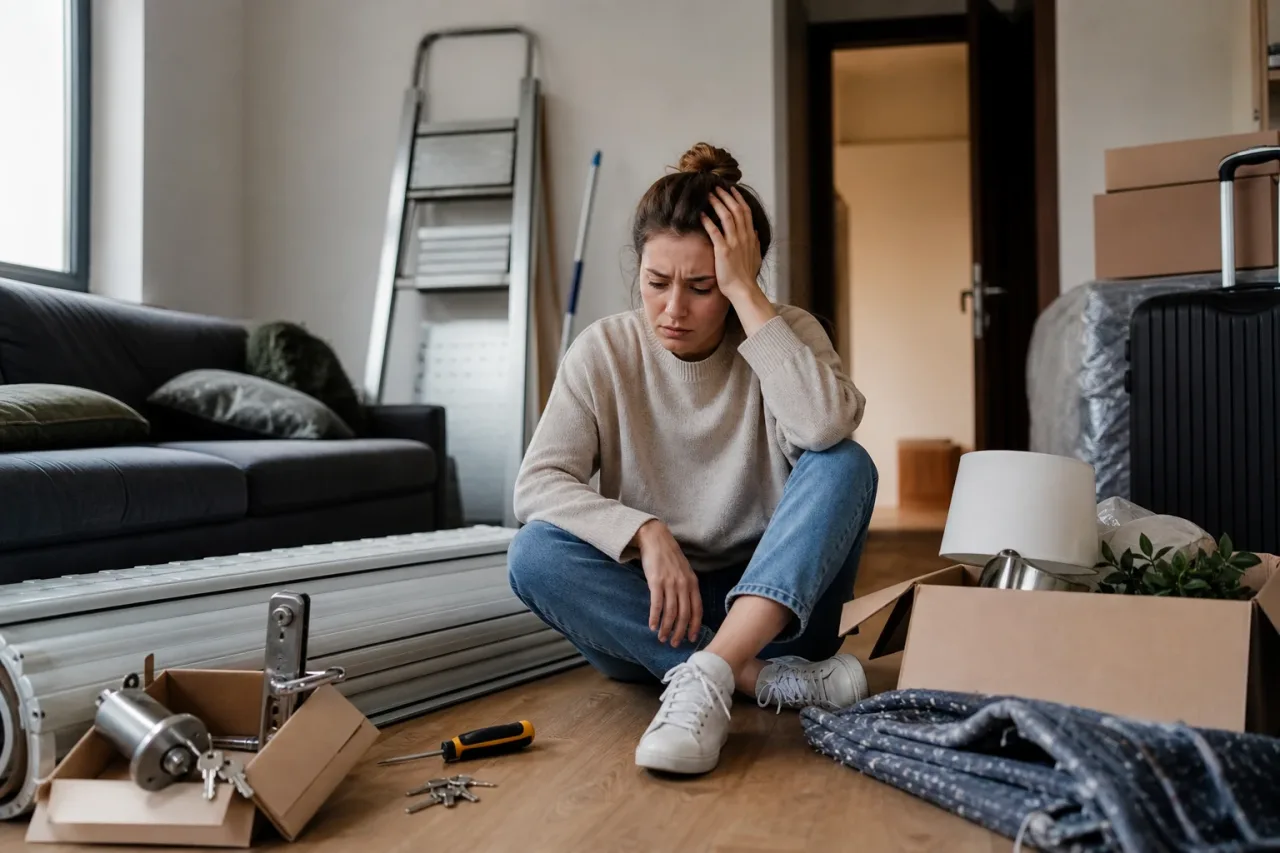
Immagina una persona che raccolga il denaro necessario per l’anticipo e il rogito e conservi un importo ridotto dopo l’operazione. Alla consegna delle chiavi scopre di dover riparare una tapparella, cambiare una serratura, organizzare il trasloco e acquistare alcuni elementi di base. Nessuna spesa isolata sembra decisiva, ma, sommata alla prima rata del mutuo, alle utenze e al condominio, il suo margine si riduce. L’acquisto poteva essere sostenibile al momento del rogito, ma la mancanza di un budget per l’ingresso in casa riduce la sua capacità di far fronte a un imprevisto.
Prima di impegnare tutti i risparmi disponibili, può essere utile verificare:
- Quanto denaro resterà dopo tutti i pagamenti della compravendita?
- Di cosa ha bisogno l’abitazione per essere sicura e funzionale fin dal primo giorno?
- Quali spese arriveranno nei primi tre mesi?
- Quali acquisti possono attendere senza incidere sull’abitabilità?
- Quale riserva resterà disponibile se si verifica un imprevisto?
- Come si inseriscono questi importi nella rata del mutuo e negli altri pagamenti mensili?
Rispondere a queste domande non elimina l’incertezza, ma consente di valutare l’acquisto anche dal punto di vista della liquidità successiva. Pianificare l’ingresso nella nuova casa è una parte essenziale della preparazione di un acquisto sostenibile.
Fonti e risorse
- Mortgage information and guidance — Banco de España
- Consumer credit information — European Commission
- Financial education portal — Banco de España & CNMV