Der Kauf eines Hauses endet nicht mit der Unterzeichnung der Urkunde oder der Schlüsselübergabe. Ab diesem Zeitpunkt beginnt eine Phase mit eigenen Ausgaben: die Immobilie bewohnbar zu machen, umzuziehen, Dienstleistungen zu aktivieren und die ersten Zwischenfälle aufzufangen. Das Budget nach dem Immobilienkauf ermöglicht es, diesen Liquiditätsbedarf zu schätzen, ohne ihn mit dem Eigenkapital, Steuern oder den mit dem Immobilienkauf verbundenen Kosten zu verwechseln.
Die Erstellung dieses Budgets bedeutet weder, dass alles sofort angeschafft werden muss, noch dass jeder Bedarf finanziert werden sollte. Es dient dazu, Prioritäten zu ordnen, eine angemessene Reserve zurückzulegen und Entscheidungen mit einem umfassenderen Blick auf die tatsächlichen Kosten des Einzugs zu treffen.
Was ist das Einzugsbudget?
Das Einzugsbudget ist die voraussichtliche Geldsumme, die benötigt wird, damit die Immobilie in den ersten Monaten nach dem Kauf normal genutzt werden kann. Es umfasst sowohl einmalige Ausgaben als auch anfängliche laufende Zahlungen und eine Reserve für unvorhergesehene Ereignisse im Zusammenhang mit dem Einzug.
Es entspricht weder dem Eigenkapitalanteil der Hypothek noch den Kosten für den Abschluss des Geschäfts. Diese Posten fallen vor oder bei der Unterzeichnung an. Das Einzugsbudget wird bei der Übernahme der Immobilie wichtig, sollte aber berechnet werden, bevor sämtliche Ersparnisse für den Kauf eingesetzt werden.
Es unterscheidet sich auch von einer umfassenden Renovierung. Manche Immobilien benötigen vor dem Einzug umfangreiche Arbeiten, doch in vielen Fällen sind die anfänglichen Ausgaben geringer: ein Umzug, eine Reparatur an den Wasserleitungen, eine Grundbeleuchtung, Vorhänge oder unverzichtbare Haushaltsgeräte. Entscheidend ist, nicht ohne konkrete Liste davon auszugehen, dass der nach der Unterzeichnung verfügbare Betrag ausreicht.
Die drei Zeitpunkte der Ausgaben
Die Ausgaben nach dem Zeitpunkt zu trennen, hilft, Doppelzählungen zu vermeiden und zu erkennen, welcher Betrag in jeder Phase verfügbar sein muss.
Vor der Unterzeichnung
In dieser Phase fallen üblicherweise die Reservierung, das Eigenkapital, die Steuern und die jeweils anfallenden Kosten im Zusammenhang mit dem Immobilienkauf an. Je nach Vorgang können auch Kosten für ein Gutachten, eine Abwicklung oder andere Formalitäten entstehen. Sie gehören zwar nicht zum Einzugsbudget, bestimmen jedoch, wie viel Erspartes dafür übrig bleibt.
Bei der Übernahme der Immobilie
Dies sind die Ausgaben, die einen sicheren Einzug und das Wohnen unter Mindestbedingungen ermöglichen. Dazu können der Transport des Hausrats, die Anmeldung oder Ummeldung von Versorgungsleistungen, Schlüsselkopien, eine erste Reinigung, kleinere Reparaturen und die Grundausstattung zählen. Wird die Immobilie leer übergeben, sollte zwischen dem, was ab dem ersten Tag notwendig ist, und dem, was warten kann, unterschieden werden.
In den ersten Monaten
Danach folgen Zahlungen, die bei der Besichtigung der Immobilie möglicherweise nicht auffallen: die ersten Rechnungen für Strom, Wasser, Gas oder Telekommunikation, Hausgeld, Wohngebäude- oder Hausratversicherung, Instandhaltung und Ersatz kleinerer Gegenstände. Parallel dazu beginnt die Hypothekenrate, während die üblichen Verpflichtungen des Haushalts weiterlaufen. Deshalb sollte sich die Berechnung nicht auf die Umzugswoche beschränken.
Ordnen Sie jede Ausgabe nach ihrer Priorität ein
Eine einfache Einteilung verringert das Risiko, alle Anschaffungen als dringend zu behandeln. Sie kann anhand von drei Gruppen erfolgen.
- Zum Bewohnen unverzichtbar: Maßnahmen, die mit Sicherheit, Gesundheit oder grundlegender Funktionsfähigkeit verbunden sind. Zum Beispiel die Beseitigung eines aktiven Lecks, die Überprüfung einer Anlage mit offensichtlichem Risiko, ein sicherer Zugang, eine Mindestbeleuchtung, Schlafmöglichkeiten und die Lagerung von Lebensmitteln.
- Notwendig, aber aufschiebbar: nützliche Dinge, die das Wohnen in der Immobilie für eine gewisse Zeit nicht verhindern. Dazu können die Vervollständigung der Einrichtung, die Erneuerung eines funktionierenden Raums oder der Austausch eines alten Elements ohne unmittelbaren Defekt gehören.
- Optionale Verbesserungen: ästhetische Änderungen, Anpassungen der Raumaufteilung oder Komfortverbesserungen, die persönlichen Vorlieben entsprechen. Sie sind nicht weniger berechtigt, sollten jedoch gesondert budgetiert werden, damit sie die Reserve für tatsächliche Bedürfnisse nicht verringern.
Diese Einteilung kann angepasst werden, wenn sich die Umstände ändern. Eine zunächst aufschiebbare Ausgabe kann vorrangig werden, wenn sie die Sicherheit beeinträchtigt oder größeren Schaden verursacht. Der Unterschied liegt nicht darin, ob etwas wünschenswert ist, sondern in den Folgen, wenn jetzt nicht gehandelt wird.
Posten, die Sie prüfen sollten, bevor Sie alle Ersparnisse einsetzen
Die Liste hängt vom Zustand der Immobilie und davon ab, ob sie möbliert gekauft wird. Es gibt jedoch Punkte, die ausdrücklich geprüft werden sollten.
- Umzug und Reinigung: Transport, Verpackung, gegebenenfalls vorübergehende Lagerung und eine gründliche Reinigung vor dem Einzug.
- Versorgungsleistungen: Stand der Verträge, Ummeldungen, mögliche Neuanschlüsse, Überprüfungen und die ersten Rechnungen. Es empfiehlt sich zu bestätigen, welche Dienstleistungen aktiv sind und unter welchen Bedingungen.
- Grundmöblierung und -ausstattung: Bett, Kochmöglichkeit, Kühlschrank, sofern keiner vorhanden ist, Tisch oder Arbeitsplatz, falls erforderlich. Ein Inventar verhindert Impulskäufe oder doppelte Anschaffungen.
- Kleinere Reparaturen: Wasserhähne, Rollläden, Steckdosen, Schlösser, Abdichtungen oder Anstriche. Wenn die Kosten nicht geschätzt werden können, hilft die Einholung eines Kostenvoranschlags, keinen willkürlichen Betrag anzusetzen.
- Wohnungseigentümergemeinschaft und Immobilie: regelmäßige Beiträge, beschlossene oder absehbare Sonderumlagen, soweit bekannt, sowie Beträge, die vor Abschluss des Geschäfts noch geklärt werden müssen.
- Versicherungen und Rücklagen: Prämie oder Ratenzahlung der abgeschlossenen Versicherung sowie ein Puffer für Zwischenfälle. Eine Rücklage ist kein überschüssiges Geld: Sie soll verhindern, dass eine kleinere Panne das gesamte Budget durcheinanderbringt.
Dringende Reparatur, Instandhaltung oder Verbesserung: So unterscheiden Sie sie
Eine dringende Reparatur erfordert in der Regel schnelles Handeln, wenn sie die Sicherheit der Personen oder die Bewohnbarkeit gefährdet oder sich der Schaden ausweiten kann. Ein aktives Leck, ein elektrisches Problem mit Risiko oder die Unmöglichkeit, die Immobilie ordnungsgemäß zu verschließen, sind Beispiele, die eine zeitnahe professionelle Überprüfung rechtfertigen.
Notwendige Instandhaltung verhindert eine Verschlechterung, kann aber möglicherweise geplant werden. Eine abgenutzte Oberfläche zu streichen, Fugen zu erneuern oder eine Tür einzustellen, kann Aufmerksamkeit erfordern, jedoch nicht immer noch am selben Tag. Dagegen fällt der Austausch eines unbeliebten Finishs, der Ersatz einer funktionierenden Küche durch eine modernere oder die Anbringung dekorativer Elemente in den Bereich der Verbesserung.
Vor einer Entscheidung ist es hilfreich zu fragen: Kann ich hier in den kommenden Monaten sicher wohnen? Welchen Schaden verursacht es, zu warten? Gibt es eine sichere Übergangslösung? Was kostet es, nicht einzugreifen? Bestehen Zweifel an einer Installation, ist eine Überprüfung durch eine qualifizierte Fachkraft besser, als anzunehmen, es handle sich nur um ein ästhetisches Detail.
Methode zur Erstellung Ihres Einzugsbudgets
- Erstellen Sie ein Inventar der Immobilie. Gehen Sie durch jeden Raum und notieren Sie, was vorhanden ist, was funktioniert und was für die Nutzung fehlt. Bewahren Sie verfügbare Fotos, Unterlagen und Berichte auf.
- Weisen Sie eine Priorität und ein Datum zu. Kennzeichnen Sie jeden Posten als sofort notwendig, in den ersten Monaten erforderlich oder optional. Geben Sie an, wann er fällig wird oder wann Sie mit der Zahlung rechnen.
- Schätzen Sie Beträge anhand überprüfbarer Informationen. Nutzen Sie Kostenvoranschläge, frühere Rechnungen, sofern verfügbar, oder Preise mehrerer Anbieter. Ist ein Kostenpunkt unsicher, notieren Sie ihn als eigene Spanne und stellen Sie ihn nicht als endgültig dar.
- Trennen Sie Einmalzahlungen von monatlichen Ausgaben. Eine einmalige Reparatur sollte nicht mit regelmäßigen Raten vermischt werden. Diese Trennung zeigt, wie viel Bargeld Sie anfangs benötigen und um wie viel Ihre monatlichen Ausgaben steigen werden.
- Fügen Sie eine Rücklage hinzu. Legen Sie einen Betrag fest, der nicht für geplante Anschaffungen bestimmt ist. Die Immobilie kann Bedürfnisse offenbaren, die bei der Besichtigung nicht sichtbar waren.
- Überprüfen Sie das Ergebnis nach der Unterzeichnung. Aktualisieren Sie die Liste mit den tatsächlichen Rechnungen und streichen Sie, was nicht mehr nötig ist. Das Budget ist ein lebendiges Instrument, keine feste Zahl.
Stimmen Sie es mit Ihrer Hypothekenrate und Ihrem monatlichen Spielraum ab
Die Kreditrate wird zusammen mit Versorgungsleistungen, Hausgeld, Versicherungen, Lebensmitteln, Transport und anderen bestehenden Zahlungen Teil der Verpflichtungen des Haushalts. Deshalb empfiehlt es sich, neben dem anfänglichen Bargeld auch ein Szenario für die ersten Monate mit vollständigen monatlichen Einnahmen und Ausgaben zu berechnen.
Das Ziel ist nicht, eine unmögliche Perfektion zu erreichen, sondern zu prüfen, dass der Einzug nicht dazu zwingt, zwischen wesentlichen Zahlungen zu wählen. Lässt der Plan nur sehr begrenzte Liquidität übrig, kann es ratsam sein, Verbesserungen aufzuschieben, kostengünstigere Alternativen zu suchen oder den Zeitplan für Anschaffungen zu überdenken. Den Notfallfonds getrennt von dem Geld zu halten, das für ein Sofa, eine ästhetische Renovierung oder nicht dringende Ausstattung reserviert ist, schafft Klarheit.
Vorsicht bei der Finanzierung des Einzugs durch kurzfristigen Kredit
Ein Ratenkredit, eine Kreditkarte oder eine aufgeschobene Zahlung können für Möbel oder Reparaturen wie eine schnelle Lösung erscheinen. Sie fügen jedoch einer Phase, in der bereits die Hypothek hinzukommt, eine Rate und Finanzierungskosten hinzu. Außerdem können kleine, separat finanzierte Käufe die Nachverfolgung der Gesamtausgaben erschweren.
Bevor Sie einen Kredit nutzen, sollten Sie feststellen, ob der Bedarf wirklich unmittelbar besteht, die Gesamtkosten vergleichen und prüfen, wie sich die monatliche Zahlung auf das Budget auswirken würde. Eine optionale Verbesserung aufzuschieben, kann mehr Spielraum bewahren, als sie in eine feste Verpflichtung zu verwandeln. Handelt es sich um eine sicherheitsrelevante Reparatur, helfen mehrere Kostenvoranschläge und Kenntnis der verfügbaren Alternativen, eine fundiertere Entscheidung zu treffen.
Ein hypothetischer Fall und abschließende Fragen
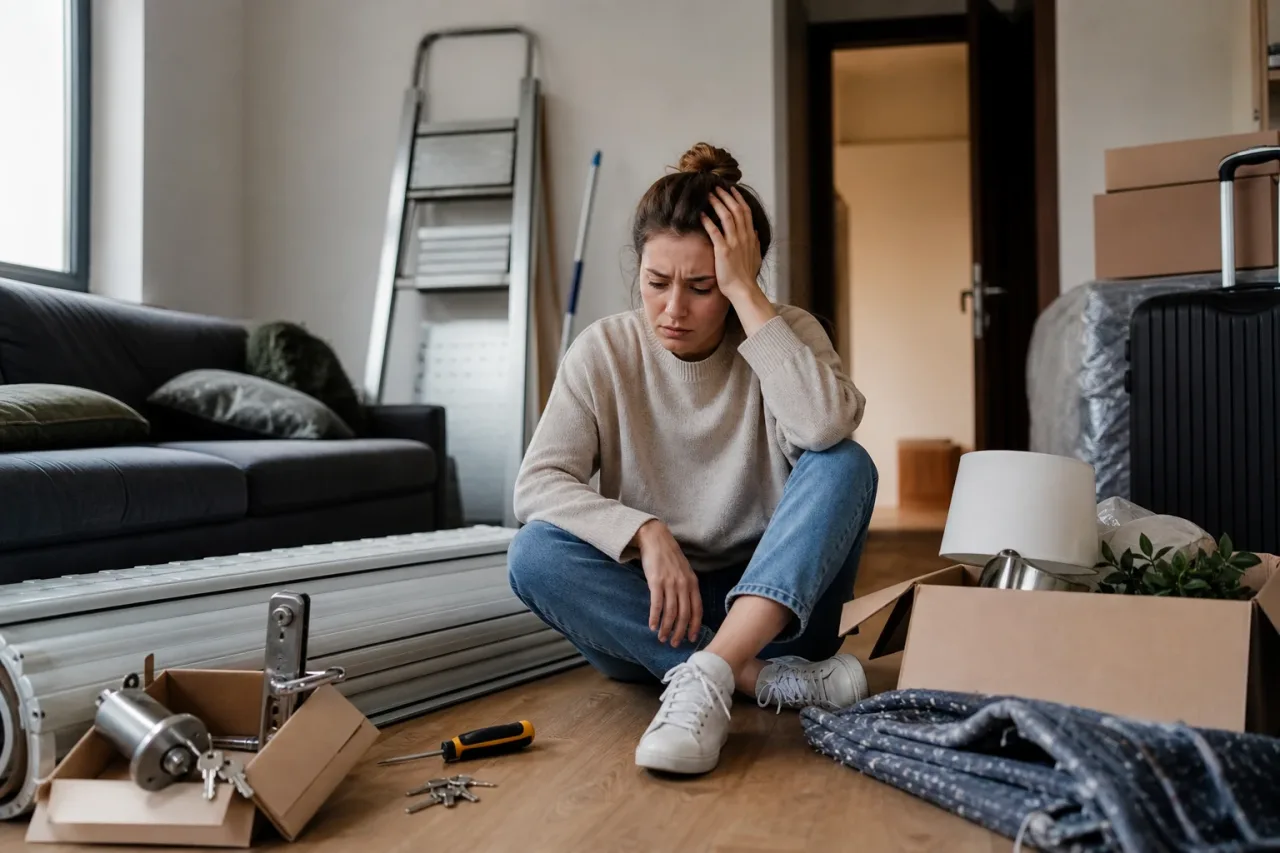
Stellen Sie sich eine Person vor, die das notwendige Geld für Eigenkapital und Unterzeichnung zusammenbringt und nach dem Geschäft nur einen geringen Betrag behält. Bei der Schlüsselübergabe stellt sie fest, dass ein Rollladen repariert, ein Schloss ausgetauscht, ein Umzug beauftragt und einige Grundausstattungen gekauft werden müssen. Keine einzelne Ausgabe scheint entscheidend, doch zusammen mit der ersten Hypothekenrate, den Versorgungsleistungen und dem Hausgeld wird ihr Spielraum enger. Der Kauf konnte bei der Unterzeichnung tragfähig sein, doch das Fehlen eines Einzugsbudgets verringert ihre Fähigkeit, auf ein unvorhergesehenes Ereignis zu reagieren.
Bevor alle verfügbaren Ersparnisse eingesetzt werden, kann es hilfreich sein, Folgendes zu prüfen:
- Welches Geld bleibt nach allen Zahlungen im Zusammenhang mit dem Immobilienkauf übrig?
- Was benötigt die Immobilie, um ab dem ersten Tag sicher und funktionsfähig zu sein?
- Welche Ausgaben fallen in den ersten drei Monaten an?
- Welche Anschaffungen können warten, ohne die Bewohnbarkeit zu beeinträchtigen?
- Welche Reserve bleibt verfügbar, wenn ein Zwischenfall auftritt?
- Wie passen diese Beträge zu der Hypothekenrate und den übrigen monatlichen Zahlungen?
Die Beantwortung dieser Fragen beseitigt die Unsicherheit nicht, ermöglicht jedoch, den Kauf auch unter dem Gesichtspunkt der Liquidität nach dem Erwerb zu bewerten. Den Einzug in die Immobilie zu planen, ist ein wesentlicher Bestandteil der Vorbereitung eines nachhaltigen Kaufs.
Quellen und Ressourcen
- Mortgage information and guidance — Banco de España
- Consumer credit information — European Commission
- Financial education portal — Banco de España & CNMV