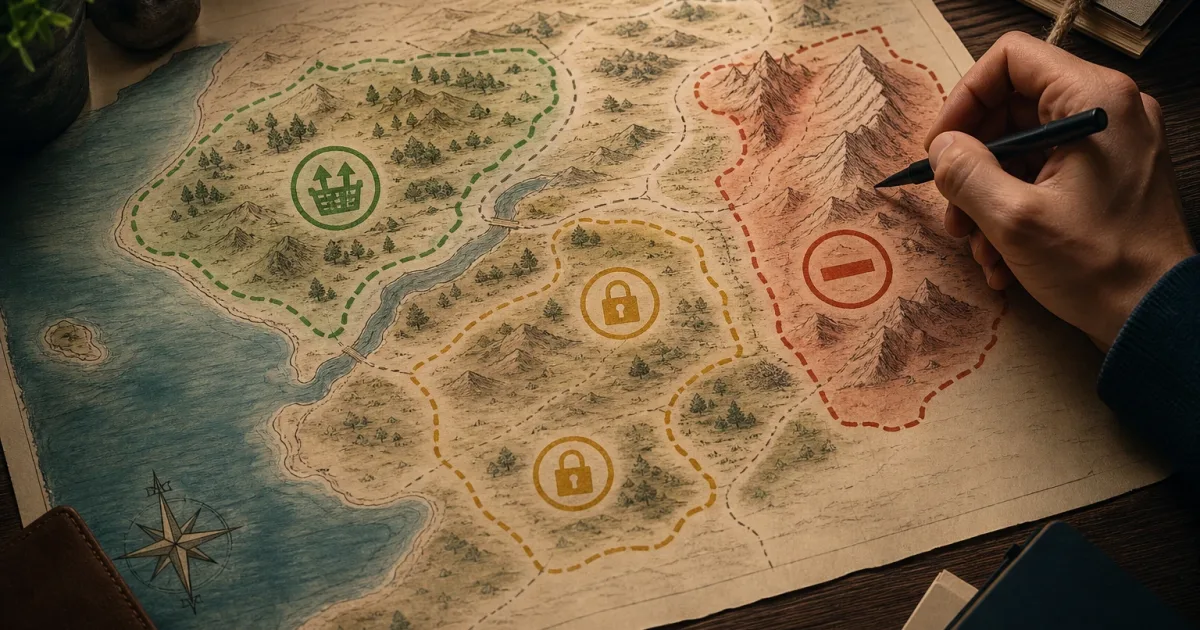
Voir un solde élevé sur son compte peut donner l’impression que tout cet argent est disponible pour un apport, un achat important ou le remboursement anticipé d’une dette. Pourtant, une partie de cette épargne peut déjà avoir une destination financière, même si le prélèvement n’a pas encore eu lieu. Établir une carte des liquidités engagées avant de s’endetter aide à distinguer l’argent qui peut être utilisé de celui qu’il est préférable de réserver pour préserver l’équilibre du budget.
Cet exercice n’a pas pour objet d’indiquer combien chaque personne doit épargner ou financer. Son utilité consiste à rendre visibles les engagements à venir, les risques prévisibles et la marge réelle qui reste après les avoir pris en compte. Avec ces informations, il devient plus simple de comparer les options : apporter davantage de fonds propres, demander moins de financement, reporter une décision ou conserver une réserve de trésorerie plus importante.
Qu’est-ce que la liquidité engagée
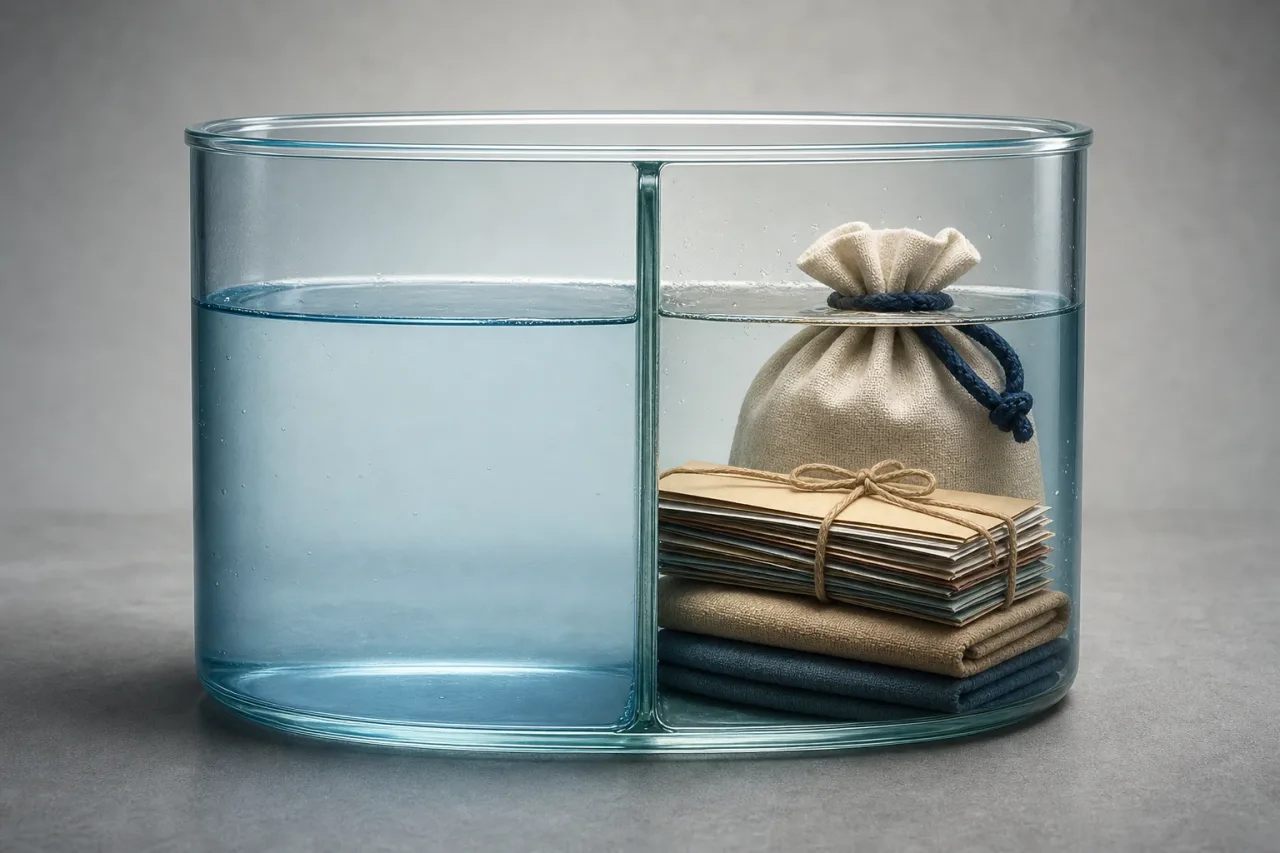
La liquidité correspond à l’argent qui peut être utilisé rapidement, par exemple le solde d’un compte courant, d’un compte d’épargne ou d’un dépôt arrivant prochainement à échéance. Mais le fait qu’elle soit liquide ne signifie pas qu’elle soit libre. La liquidité engagée est la part de ces ressources qui est déjà affectée, de manière explicite ou raisonnablement prévisible, à des paiements, des objectifs ou des imprévus.
Par conséquent, le solde bancaire ne correspond pas nécessairement à l’argent disponible pour une nouvelle décision. Une personne peut avoir de l’épargne et, dans le même temps, avoir besoin d’une partie de celle-ci pour des impôts à venir, une prime annuelle, une réparation connue, des frais liés à un déménagement ou une période de revenus moins stables. Si elle utilise ces sommes pour un achat ou pour réduire un prêt, elle pourrait ensuite devoir recourir au crédit pour faire face à des dépenses qui étaient déjà prévisibles.
L’essentiel consiste à considérer l’épargne comme un ensemble de couches aux fonctions distinctes, et non comme un chiffre unique. Cette séparation n’élimine pas l’incertitude, mais elle permet de décider avec une vision plus complète des flux d’argent des prochains mois.
Les trois couches de l’épargne
Une classification simple peut organiser les fonds liquides en trois couches. Ils ne doivent pas nécessairement être placés sur des comptes différents, même si les séparer peut faciliter le suivi.
1. L’argent opérationnel
Il s’agit du montant qui permet d’assurer le fonctionnement habituel du budget jusqu’au prochain encaissement de revenus. Il comprend les dépenses courantes telles que le logement, l’alimentation, les transports, les services essentiels, les communications et les autres obligations récurrentes. Il peut aussi inclure une petite marge pour les variations normales, comme une facture légèrement supérieure à celle prévue.
L’argent opérationnel n’est pas toujours de l’épargne au sens strict : il peut faire partie du solde actuel, mais il remplit déjà une fonction immédiate. Le déduire évite de considérer comme disponible une somme nécessaire pour parvenir normalement au prochain cycle de revenus.
2. Les réserves pour les engagements connus
Cette couche regroupe les paiements dont la destination est identifiée et dont la date est approximative, même s’ils n’apparaissent pas encore comme débités sur le compte. Il peut s’agir, par exemple, de factures non mensuelles, d’échéances déjà prévues, de dépenses scolaires, d’impôts, d’assurances, de l’entretien d’un bien ou de décaissements liés à un projet proche.
Elle comprend également les objectifs précis que la personne a décidé de financer avec son épargne, comme un déménagement, un traitement, une formation ou un voyage déjà organisé. Il convient de distinguer un souhait sans date d’un engagement faisant l’objet d’une planification réelle : le second a un degré de priorité budgétaire plus élevé.
3. Le matelas de protection
Le matelas de protection est la réserve destinée à absorber les imprévus ou les changements importants de revenus et de dépenses. Il peut servir en cas de réparation urgente, d’interruption d’activité professionnelle, de besoin familial ou de frais médicaux non couverts. Son montant approprié dépend de la régularité des revenus, des responsabilités familiales, de la stabilité de l’emploi, du logement et d’autres facteurs personnels.
Il ne s’agit ni d’un montant universel ni d’un fonds qui doit rester intact en toute circonstance. Toutefois, l’utiliser pour financer un achat facultatif signifie accepter une capacité de réaction moindre face à un événement inattendu. Ce renoncement doit être conscient et compatible avec le risque assumé.
Comment identifier les engagements qui ont déjà une destination
Les engagements cachés apparaissent souvent parce que certaines dépenses ne sont pas payées chaque mois ou parce que leur date semble lointaine. Pour les repérer, il peut être utile d’examiner plusieurs mois de mouvements bancaires, le calendrier ainsi que les contrats ou renouvellements prévus. La question principale est la suivante : si je n’utilisais pas cette épargne aujourd’hui, quels paiements prévisibles réglerais-je avec elle au cours des prochains mois ?
- Les factures annuelles, semestrielles ou trimestrielles, comme certaines assurances, taxes ou souscriptions.
- Les réparations déjà identifiées dans le logement, sur le véhicule ou sur les équipements nécessaires au travail.
- Les dépenses de santé, d’éducation ou de soins ayant une date approximative.
- Les paiements liés à un achat : transport, installation, démarches, taxes, entretien initial ou équipement.
- Les échéances de prêts existants et les éventuelles révisions de dépenses régulières.
- Les périodes où des revenus plus faibles, des encaissements irréguliers ou des dépenses saisonnières plus élevées sont attendus.
Il est important de ne pas transformer toute possibilité lointaine en engagement. L’objectif n’est pas d’immobiliser toute l’épargne par crainte, mais de donner la priorité aux décaissements dont la probabilité et l’impact sont raisonnables. En cas d’incertitude, celle-ci peut être prise en compte sous la forme d’une réserve prudente plutôt que comme un paiement exact.
Dépenses à prendre en compte avant d’utiliser son épargne
Un apport, un achat au comptant ou un remboursement anticipé partiel peuvent réduire la dette future, mais ils consomment aussi immédiatement de la trésorerie. Avant d’affecter des fonds, il convient de calculer le coût total de la décision et de ne pas se limiter au montant principal. Dans une opération financée, il peut exister des frais initiaux, des frais de mise en place, des assurances liées le cas échéant, ainsi que des dépenses ultérieures d’utilisation ou d’entretien.
Dans le cas d’un remboursement anticipé, il est également utile de vérifier les conditions du contrat, y compris les éventuels frais ou limites applicables, et d’évaluer ce qu’il adviendra de la mensualité ou de la durée selon l’option choisie. Réduire une dette peut alléger la charge financière future, mais laisser le budget sans réserve peut accroître la dépendance au crédit lors du prochain imprévu.
L’argent le plus utile n’est pas toujours celui qui réduit une dette le plus tôt, mais celui qui permet de faire face aux obligations sans devoir contracter un nouveau financement à un moment défavorable.
La comparaison doit inclure l’effet sur la liquidité mensuelle. Un achat avec un décaissement initial moindre peut préserver une réserve, même s’il implique une mensualité. Apporter davantage d’épargne peut réduire le montant financé, mais exige de vérifier que les fonds restants couvrent les deux autres couches.
Méthode pour établir une carte personnelle des liquidités engagées
- Notez les fonds liquides. Rassemblez les soldes des comptes et les autres ressources accessibles, en distinguant celles qui ne peuvent pas être retirées immédiatement ou qui entraînent des pénalités.
- Séparez l’argent opérationnel. Estimez les dépenses nécessaires jusqu’au prochain revenu et ajoutez une marge raisonnable pour les fluctuations habituelles.
- Listez les engagements datés. Consignez chaque paiement à venir, son montant estimé, son échéance et son degré de certitude.
- Définissez une réserve de protection. Évaluez le montant que vous souhaitez conserver pour les imprévus selon votre situation et la stabilité de vos revenus.
- Déduisez les réserves du total liquide. Le résultat correspond à l’argent potentiellement utilisable, et non à une obligation de le dépenser.
- Testez des scénarios. Comparez ce qui se produit si vous apportez davantage d’épargne, conservez plus de trésorerie ou financez une part plus importante de l’opération.
Mettre à jour la carte avant de signer une nouvelle mensualité est particulièrement utile. Une décision peut sembler supportable à partir de la photographie actuelle du solde, puis ne plus l’être lorsque l’on intègre des prélèvements annuels ou des dépenses qui surviennent peu après l’achat.
Exemple hypothétique d’argent réellement utilisable
Imaginez une personne disposant de 12 000 unités monétaires sur des comptes disponibles. À première vue, elle pourrait penser pouvoir affecter cette somme à l’apport d’un achat. Cependant, elle calcule qu’elle a besoin de 2 000 pour ses dépenses opérationnelles jusqu’aux prochains revenus, qu’elle a 1 500 réservés pour des paiements annuels et une réparation de véhicule prévue, et qu’elle souhaite conserver 4 000 comme matelas de protection.
Sa carte n’indique pas 12 000 disponibles, mais 4 500 potentiellement utilisables après déduction des trois couches. Si l’achat implique en outre des frais initiaux, ceux-ci devraient être déduits avant de déterminer l’apport maximal. L’exemple ne fixe pas une réserve appropriée dans tous les cas ; il montre comment le solde visible change de signification lorsqu’une destination est attribuée à chaque partie.
Comment utiliser la carte dans une décision de financement
Une fois le montant réellement utilisable identifié, plusieurs options peuvent être envisagées. L’une consiste à n’apporter qu’une partie de l’épargne et à conserver une réserve plus importante. Une autre est de réduire le montant de l’achat ou de le reporter afin de renforcer le matelas. Il est également possible de comparer le financement d’une part plus élevée avec l’impact de la mensualité sur le budget mensuel.
La meilleure solution dépendra du coût total du financement, de la stabilité des revenus, des autres dettes et de l’importance de conserver des liquidités disponibles. Il convient d’éviter de décider uniquement en fonction de la mensualité la plus basse ou du souhait de réduire immédiatement la dette. La capacité à payer pendant toute la durée de l’engagement et à faire face aux imprévus a le même poids.
Signes d’un manque de marge et questions finales
Certains signes invitent à réexaminer l’opération : utiliser presque toute son épargne, dépendre d’une carte bancaire pour les dépenses courantes après l’achat, ne pas pouvoir assumer une réparation habituelle sans crédit ou prévoir que la nouvelle mensualité laissera le budget très serré. Il faut également faire preuve de prudence lorsqu’une acquisition est financée sans avoir inclus ses dépenses récurrentes.
Avant de mobiliser son épargne ou de contracter une nouvelle obligation, il peut être utile de répondre à ces questions :
- Quelle part du solde a déjà une destination précise au cours des prochains mois ?
- Quelles dépenses initiales et récurrentes cette décision ajoute-t-elle ?
- Quelle réserve restera-t-il après le versement de l’apport ou la réalisation du remboursement anticipé ?
- Pourrais-je payer la nouvelle mensualité si une dépense imprévue raisonnable survenait ?
- Ai-je comparé le coût total et les conditions des différentes options ?
- Est-ce que j’utilise le matelas pour un besoin ou pour accélérer une décision qui pourrait attendre ?
La carte des liquidités engagées avant de s’endetter ne remplace pas la lecture des contrats ni l’analyse des conditions d’un financement. Elle fournit en revanche une base pratique afin que l’épargne visible ne masque pas des obligations futures et pour prendre des décisions avec une marge financière plus réaliste.
Sources et ressources
- Financial literacy — OECD
- Consumer credit information — European Commission
- Financial education portal — Banco de España & CNMV