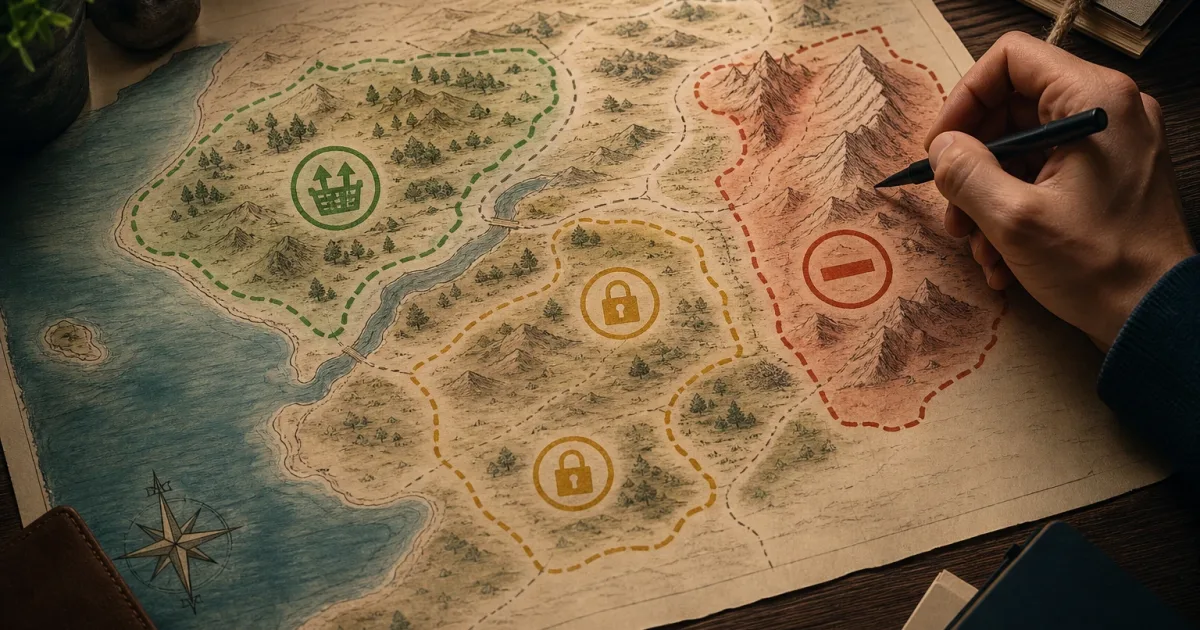
Ver um saldo elevado na conta pode dar a impressão de que todo esse dinheiro está disponível para uma entrada, uma compra importante ou a amortização de uma dívida. No entanto, uma parte dessa poupança pode já ter uma destinação financeira, embora a cobrança ainda não tenha ocorrido. Elaborar um mapa da liquidez comprometida antes de se endividar ajuda a distinguir entre o dinheiro que pode ser usado e o que convém reservar para manter a estabilidade do orçamento.
Este exercício não pretende indicar quanto cada pessoa deve poupar ou financiar. Sua utilidade está em tornar visíveis os compromissos próximos, os riscos previsíveis e a margem real que resta após considerá-los. Com essas informações, fica mais simples comparar alternativas: aportar mais recursos próprios, solicitar menos financiamento, adiar uma decisão ou conservar uma reserva maior de dinheiro disponível.
O que é liquidez comprometida
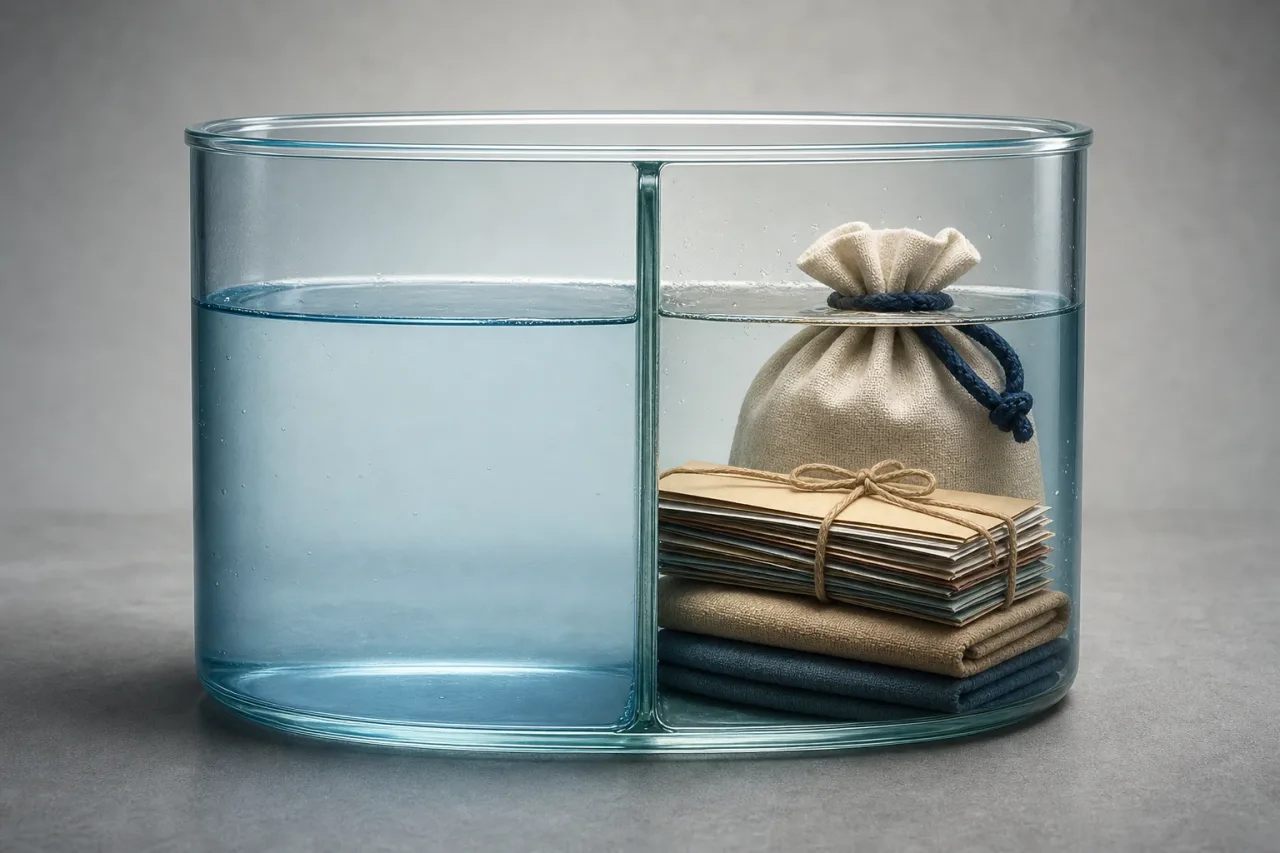
Liquidez é o dinheiro que pode ser utilizado rapidamente, por exemplo, o saldo em uma conta-corrente, conta de poupança ou uma aplicação com vencimento próximo. Mas ser líquido não significa que esteja livre. A liquidez comprometida é a parte desses recursos que já está destinada, de forma explícita ou razoavelmente previsível, a pagamentos, objetivos ou contingências.
Por isso, o saldo bancário não equivale necessariamente ao dinheiro disponível para uma nova decisão. Uma pessoa pode ter poupança e, ao mesmo tempo, precisar de parte dela para impostos próximos, um prêmio anual, um reparo já conhecido, despesas associadas a uma mudança ou um período de renda menos estável. Se usar esses valores para uma compra ou para reduzir um empréstimo, poderá ser obrigada mais adiante a recorrer ao crédito para cobrir despesas que já eram previsíveis.
A chave é olhar para a poupança como um conjunto de camadas com funções diferentes, e não como um único valor. Essa separação não elimina a incerteza, mas permite decidir com uma visão mais completa do fluxo de dinheiro dos próximos meses.
As três camadas da poupança
Uma classificação simples pode organizar os recursos líquidos em três camadas. Elas não precisam necessariamente estar em contas diferentes, embora separá-las possa facilitar o acompanhamento.
1. Dinheiro operacional
É o valor que sustenta o funcionamento habitual do orçamento até o próximo recebimento de renda. Inclui despesas ordinárias como moradia, alimentação, transporte, serviços essenciais, comunicações e outras obrigações recorrentes. Também pode incorporar uma pequena margem para variações normais, como uma conta um pouco maior do que o previsto.
O dinheiro operacional nem sempre é poupança em sentido estrito: ele pode fazer parte do saldo atual, mas já cumpre uma função imediata. Deduzir esse valor evita tratar como disponível um montante necessário para chegar normalmente ao próximo ciclo de renda.
2. Reservas para compromissos conhecidos
Esta camada reúne pagamentos com destinação identificável e data aproximada, ainda que não tenham sido debitados da conta. Por exemplo, cobranças não mensais, parcelas já previstas, despesas escolares, impostos, seguros, manutenção de um bem ou desembolsos associados a um projeto próximo.
Também se incluem aqui objetivos concretos que a pessoa decidiu financiar com poupança, como uma mudança, um tratamento, uma formação ou uma viagem já organizada. Convém diferenciar entre um desejo sem data e um compromisso com planejamento real: o segundo tem maior grau de prioridade orçamentária.
3. Reserva de proteção
A reserva de proteção é destinada a absorver imprevistos ou mudanças relevantes nas receitas e despesas. Pode ser usada diante de um reparo urgente, uma interrupção do trabalho, uma necessidade familiar ou um custo médico não coberto. Seu tamanho adequado depende da regularidade das receitas, das responsabilidades familiares, da estabilidade no trabalho, da moradia e de outros fatores pessoais.
Não é um valor universal nem um fundo que deva permanecer intacto em qualquer circunstância. Ainda assim, usá-lo para financiar uma compra voluntária significa aceitar menor capacidade de resposta diante de um evento inesperado. Essa renúncia deve ser consciente e compatível com o risco assumido.
Como identificar compromissos que já têm destinação
Os compromissos ocultos costumam aparecer porque algumas despesas não são pagas todos os meses ou porque sua data parece distante. Para encontrá-los, pode ser útil revisar vários meses de movimentações bancárias, o calendário e os contratos ou renovações previstos. A pergunta principal é: se eu não usasse esta poupança hoje, quais pagamentos previsíveis eu cobriria com ela nos próximos meses?
- Cobranças anuais, semestrais ou trimestrais, como determinados seguros, impostos ou assinaturas.
- Reparos já identificados na moradia, no veículo ou em equipamentos necessários para trabalhar.
- Despesas de saúde, educação ou cuidados que tenham uma data aproximada.
- Pagamentos vinculados a uma compra: transporte, instalação, trâmites, impostos, manutenção inicial ou equipamentos.
- Parcelas de empréstimos existentes e possíveis revisões de despesas regulares.
- Períodos em que são esperadas receitas menores, recebimentos irregulares ou despesas sazonais mais altas.
É importante não transformar qualquer possibilidade remota em um compromisso. O objetivo não é imobilizar toda a poupança por medo, mas priorizar os desembolsos com probabilidade e impacto razoáveis. Quando houver incerteza, ela pode ser refletida como uma reserva prudente, em vez de como um pagamento exato.
Despesas a considerar antes de usar a poupança
Uma entrada, uma compra à vista ou uma amortização parcial podem reduzir a dívida futura, mas também consomem dinheiro disponível de imediato. Antes de destinar recursos, convém calcular o custo total da decisão e não se limitar ao valor principal. Em uma operação financiada, podem existir despesas iniciais, custos de formalização, seguros vinculados, quando aplicáveis, e gastos posteriores de uso ou manutenção.
Em uma amortização, além disso, é importante revisar as condições do contrato, incluindo os possíveis custos ou limites aplicáveis, e avaliar o que acontecerá com a parcela ou o prazo conforme a modalidade escolhida. Reduzir uma dívida pode melhorar a carga financeira futura, mas deixar o orçamento sem reserva pode aumentar a dependência de crédito diante do próximo imprevisto.
O dinheiro mais útil nem sempre é o que reduz uma dívida mais cedo, mas o que permite cumprir obrigações sem precisar assumir um novo financiamento em um momento desfavorável.
A comparação deve incluir o efeito sobre a liquidez mensal. Uma compra com menor desembolso inicial pode preservar uma reserva, ainda que implique uma parcela. Aportar mais poupança pode reduzir o valor financiado, mas exige verificar se os recursos restantes cobrem as outras duas camadas.
Método para construir um mapa pessoal de liquidez comprometida
- Anote os recursos líquidos. Reúna os saldos de contas e outros recursos acessíveis, diferenciando aqueles que não podem ser resgatados de imediato ou que têm penalidades.
- Separe o dinheiro operacional. Estime as despesas necessárias até a próxima renda e acrescente uma margem razoável para oscilações habituais.
- Liste os compromissos com data. Registre cada pagamento próximo, seu valor estimado, vencimento e grau de certeza.
- Defina uma reserva de proteção. Avalie qual valor deseja manter para contingências de acordo com suas circunstâncias e estabilidade de renda.
- Subtraia as reservas do total líquido. O resultado é o dinheiro potencialmente utilizável, não uma obrigação de gastá-lo.
- Teste cenários. Compare o que acontece se aportar mais poupança, conservar mais dinheiro disponível ou financiar uma parte maior da operação.
Atualizar o mapa antes de assumir uma nova parcela é especialmente útil. Uma decisão pode parecer viável com a fotografia atual do saldo e deixar de sê-lo ao incluir cobranças anuais ou despesas que ocorrem pouco depois da compra.
Exemplo hipotético de dinheiro realmente utilizável
Imagine uma pessoa com 12.000 unidades monetárias em contas disponíveis. À primeira vista, ela poderia pensar que pode destinar esse valor à entrada de uma compra. No entanto, calcula que precisa de 2.000 para despesas operacionais até as próximas receitas, tem 1.500 reservados para pagamentos anuais e um reparo previsto no veículo, e deseja conservar 4.000 como reserva de proteção.
Seu mapa não indica 12.000 disponíveis, mas 4.500 potencialmente utilizáveis após subtrair as três camadas. Se a compra também exigir custos iniciais, eles deverão ser descontados antes de determinar o aporte máximo. O exemplo não estabelece uma reserva correta para todos os casos; ele mostra como o saldo visível muda de significado quando se atribui uma destinação a cada parte.
Como usar o mapa em uma decisão de financiamento
Com o valor realmente utilizável identificado, podem ser consideradas várias opções. Uma delas é aportar apenas parte da poupança e conservar uma reserva maior. Outra é reduzir o valor da compra ou adiá-la para reforçar a reserva. Também é possível comparar o financiamento de uma parcela maior com o impacto da prestação no orçamento mensal.
A melhor alternativa dependerá do custo total do financiamento, da estabilidade das receitas, de outras dívidas e da importância de manter dinheiro disponível. Convém evitar decidir apenas pela parcela mais baixa ou pelo desejo de minimizar a dívida imediatamente. A capacidade de pagar durante toda a vigência do compromisso e de responder a imprevistos tem o mesmo peso.
Sinais de falta de margem e perguntas finais
Há sinais que convidam a revisar a operação: usar quase toda a poupança, depender de um cartão para despesas ordinárias após a compra, não conseguir assumir um reparo habitual sem crédito ou prever que a nova parcela deixará o orçamento muito apertado. Também exige cautela financiar uma aquisição sem ter incluído suas despesas recorrentes.
Antes de movimentar a poupança ou assumir uma nova obrigação, pode ajudar responder a estas perguntas:
- Que parte do saldo já tem uma destinação concreta nos próximos meses?
- Que despesas iniciais e recorrentes esta decisão acrescenta?
- Que reserva restará após pagar a entrada ou realizar a amortização?
- Eu conseguiria pagar a nova parcela se surgisse uma despesa imprevista razoável?
- Comparei o custo total e as condições de diferentes alternativas?
- Estou usando a reserva para uma necessidade ou para acelerar uma decisão que poderia esperar?
O mapa da liquidez comprometida antes de se endividar não substitui a leitura de contratos nem a análise das condições de um financiamento. Ele fornece, sim, uma base prática para que a poupança visível não esconda obrigações futuras e para tomar decisões com uma margem financeira mais realista.
Fontes e recursos
- Financial literacy — OECD
- Consumer credit information — European Commission
- Financial education portal — Banco de España & CNMV