Vedere un saldo elevato sul conto può dare l’impressione che tutto quel denaro sia disponibile per un anticipo, un acquisto importante o il rimborso anticipato di un debito. Tuttavia, una parte di quei risparmi potrebbe avere già una destinazione economica, anche se l’addebito non è ancora avvenuto. Elaborare una mappa della liquidità impegnata prima di indebitarsi aiuta a distinguere tra il denaro che può essere utilizzato e quello che è opportuno accantonare per mantenere la stabilità del bilancio.
Questo esercizio non intende indicare quanto ogni persona debba risparmiare o finanziare. La sua utilità consiste nel rendere visibili gli impegni imminenti, i rischi prevedibili e il margine effettivo che resta dopo averli considerati. Con queste informazioni, risulta più semplice confrontare le alternative: apportare più fondi propri, richiedere meno finanziamento, rimandare una decisione o conservare una maggiore riserva di liquidità.
Che cos'è la liquidità impegnata
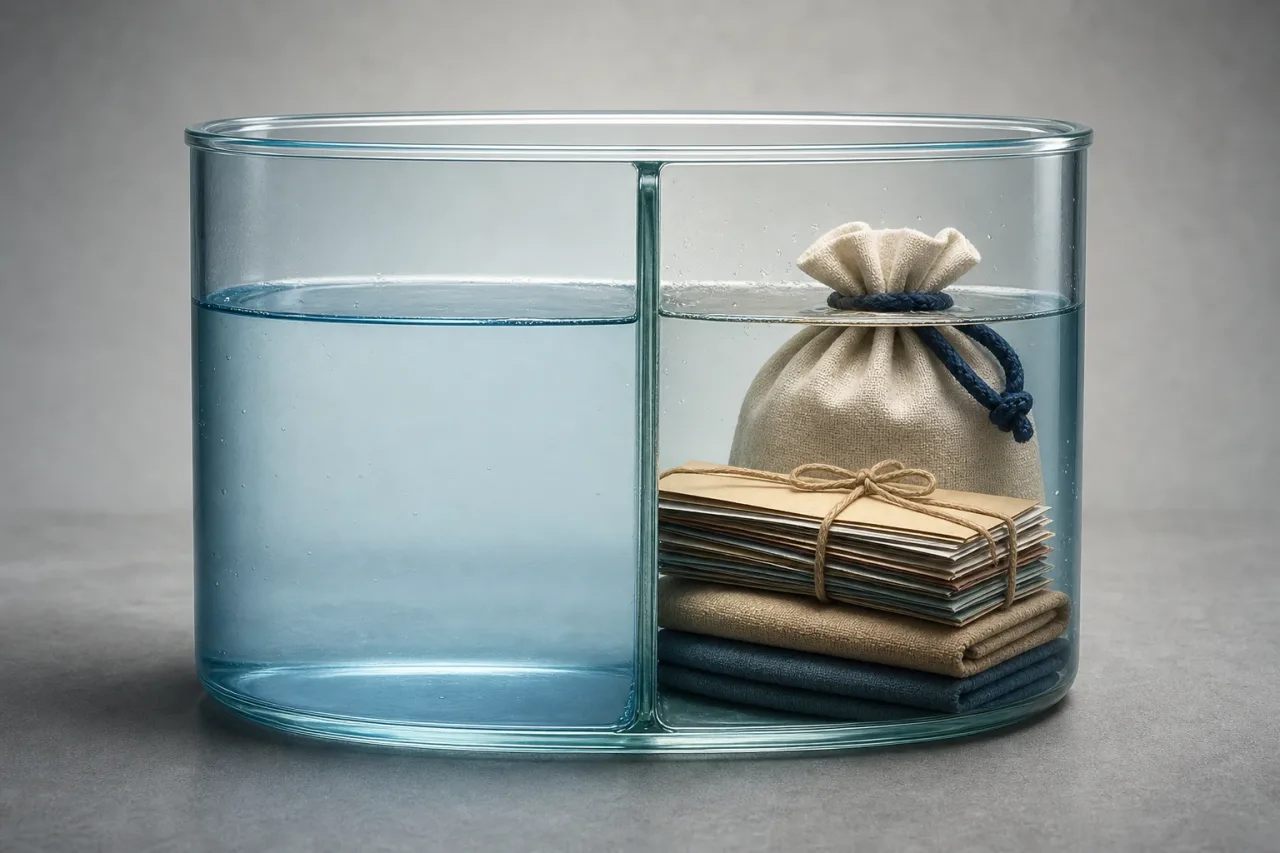
La liquidità è il denaro che può essere utilizzato rapidamente, per esempio il saldo su un conto corrente, un conto di risparmio o un deposito prossimo alla scadenza. Ma il fatto che sia liquido non significa che sia libero. La liquidità impegnata è la parte di queste risorse già destinata, in modo esplicito o ragionevolmente prevedibile, a pagamenti, obiettivi o imprevisti.
Di conseguenza, il saldo bancario non equivale necessariamente al denaro disponibile per una nuova decisione. Una persona può avere risparmi e, al tempo stesso, aver bisogno di una parte di essi per imposte imminenti, un premio annuale, una riparazione già nota, spese legate a un trasloco o un periodo con entrate meno stabili. Se utilizza tali importi per un acquisto o per ridurre un prestito, potrebbe essere costretta in seguito a ricorrere al credito per sostenere spese che erano già prevedibili.
La chiave consiste nel considerare i risparmi come un insieme di livelli con funzioni diverse, non come un'unica cifra. Questa separazione non elimina l'incertezza, ma consente di decidere con una visione più completa dei flussi di denaro dei mesi successivi.
I tre livelli del risparmio
Una semplice classificazione può organizzare i fondi liquidi in tre livelli. Non devono necessariamente trovarsi su conti diversi, anche se separarli può rendere più semplice il monitoraggio.
1. Denaro operativo
È l'importo che sostiene il funzionamento abituale del bilancio fino al successivo accredito delle entrate. Comprende spese ordinarie come abitazione, alimentazione, trasporti, utenze, comunicazioni e altri obblighi ricorrenti. Può includere anche un piccolo margine per variazioni normali, come una bolletta leggermente superiore al previsto.
Il denaro operativo non è sempre risparmio in senso stretto: può fare parte del saldo attuale, ma svolge già una funzione immediata. Dedurlo evita di considerare disponibile un importo necessario per arrivare normalmente al successivo ciclo di entrate.
2. Riserve per impegni noti
Questo livello comprende pagamenti con una destinazione identificabile e una data approssimativa, anche se non risultano ancora addebitati sul conto. Per esempio, bollette non mensili, rate già previste, spese scolastiche, imposte, assicurazioni, manutenzione di un bene o esborsi legati a un progetto imminente.
Vi rientrano anche obiettivi concreti che la persona ha deciso di finanziare con i risparmi, come un trasloco, un trattamento, una formazione o un viaggio già organizzato. È opportuno distinguere tra un desiderio senza data e un impegno con una pianificazione reale: il secondo ha un grado più elevato di priorità nel bilancio.
3. Fondo di protezione
Il fondo di protezione è la riserva destinata ad assorbire imprevisti o cambiamenti rilevanti nelle entrate e nelle spese. Può servire in caso di una riparazione urgente, un'interruzione lavorativa, una necessità familiare o un costo medico non coperto. La sua dimensione adeguata dipende dalla regolarità delle entrate, dalle responsabilità familiari, dalla stabilità lavorativa, dall'abitazione e da altri fattori personali.
Non è una cifra universale né un fondo che debba rimanere intatto in qualsiasi circostanza. Tuttavia, usarlo per finanziare un acquisto volontario significa accettare una minore capacità di risposta a un evento inatteso. Questa rinuncia deve essere consapevole e compatibile con il rischio assunto.
Come individuare gli impegni che hanno già una destinazione
Gli impegni nascosti emergono spesso perché alcune spese non vengono pagate ogni mese o perché la loro data sembra lontana. Per individuarli, può essere utile esaminare diversi mesi di movimenti bancari, il calendario e i contratti o i rinnovi previsti. La domanda principale è: se oggi non utilizzassi questi risparmi, quali pagamenti prevedibili affronterei con essi nei prossimi mesi?
- Bollette annuali, semestrali o trimestrali, come determinate assicurazioni, imposte o abbonamenti.
- Riparazioni già individuate nell'abitazione, nel veicolo o nelle attrezzature necessarie per lavorare.
- Spese sanitarie, educative o di assistenza con una data approssimativa.
- Pagamenti legati a un acquisto: trasporto, installazione, pratiche, imposte, manutenzione iniziale o attrezzature.
- Rate di prestiti esistenti e possibili revisioni delle spese regolari.
- Periodi in cui si prevedono entrate minori, incassi irregolari o spese stagionali più elevate.
È importante non trasformare qualsiasi possibilità remota in un impegno. L'obiettivo non è immobilizzare tutti i risparmi per paura, ma dare priorità agli esborsi con una probabilità e un impatto ragionevoli. In presenza di incertezza, la si può riflettere come una riserva prudenziale anziché come un pagamento esatto.
Spese da considerare prima di usare i risparmi
Un anticipo, un acquisto in contanti o un rimborso parziale anticipato possono ridurre il debito futuro, ma consumano anche liquidità immediatamente. Prima di destinare fondi, è opportuno calcolare il costo totale della decisione e non limitarsi all'importo principale. In un'operazione finanziata, possono esistere spese iniziali, costi di formalizzazione, assicurazioni collegate, se previste, e spese successive di utilizzo o manutenzione.
In caso di rimborso anticipato, inoltre, è utile esaminare le condizioni contrattuali, inclusi eventuali costi o limiti applicabili, e valutare cosa accadrà alla rata o alla durata in base alla modalità scelta. Ridurre un debito può migliorare l'onere finanziario futuro, ma lasciare il bilancio senza riserve può aumentare la dipendenza dal credito al successivo imprevisto.
Il denaro più utile non è sempre quello che riduce prima un debito, ma quello che consente di far fronte agli obblighi senza dover ricorrere a un nuovo finanziamento in un momento sfavorevole.
Il confronto deve includere l'effetto sulla liquidità mensile. Un acquisto con un esborso iniziale minore può preservare una riserva, anche se comporta una rata. Apportare più risparmi può ridurre l'importo finanziato, ma richiede di verificare che i fondi rimanenti coprano gli altri due livelli.
Metodo per costruire una mappa personale della liquidità impegnata
- Annota i fondi liquidi. Raccogli i saldi dei conti e delle altre risorse accessibili, distinguendo quelli che non possono essere ritirati immediatamente o comportano penali.
- Separa il denaro operativo. Stima le spese necessarie fino alla prossima entrata e aggiungi un margine ragionevole per le oscillazioni abituali.
- Elenca gli impegni con una data. Registra ogni pagamento imminente, il suo importo stimato, la sua scadenza e il grado di certezza.
- Definisci una riserva di protezione. Valuta quale importo desideri mantenere per gli imprevisti in base alle tue circostanze e alla stabilità delle entrate.
- Sottrai le riserve dal totale liquido. Il risultato è il denaro potenzialmente utilizzabile, non un obbligo a spenderlo.
- Prova alcuni scenari. Confronta cosa accade se apporti più risparmi, conservi più liquidità o finanzi una parte maggiore dell'operazione.
Aggiornare la mappa prima di sottoscrivere una nuova rata è particolarmente utile. Una decisione può sembrare sostenibile osservando il saldo attuale e smettere di esserlo quando si includono addebiti annuali o spese che si verificano poco dopo l'acquisto.
Esempio ipotetico di denaro realmente utilizzabile
Immagina una persona con 12.000 unità monetarie disponibili sui conti. A prima vista, potrebbe pensare di poter destinare tale importo all'anticipo di un acquisto. Tuttavia, calcola di avere bisogno di 2.000 per le spese operative fino alle prossime entrate, di avere 1.500 accantonati per pagamenti annuali e una riparazione programmata del veicolo, e di voler conservare 4.000 come fondo di protezione.
La sua mappa non indica 12.000 disponibili, bensì 4.500 potenzialmente utilizzabili dopo aver sottratto i tre livelli. Se l'acquisto richiede anche costi iniziali, questi dovrebbero essere dedotti prima di determinare l'apporto massimo. L'esempio non stabilisce una riserva corretta per tutti i casi; mostra come il saldo visibile cambi significato quando a ogni parte viene assegnata una destinazione.
Come usare la mappa in una decisione di finanziamento
Dopo aver individuato l'importo realmente utilizzabile, si possono valutare diverse opzioni. Una è apportare solo una parte dei risparmi e conservare una riserva maggiore. Un'altra è ridurre l'importo dell'acquisto o rimandarlo per rafforzare il fondo. Si può anche confrontare il finanziamento di una quota maggiore con l'impatto della rata sul bilancio mensile.
L'alternativa migliore dipenderà dal costo totale del finanziamento, dalla stabilità delle entrate, dagli altri debiti e dall'importanza di mantenere liquidità disponibile. È opportuno evitare di decidere esclusivamente in base alla rata più bassa o al desiderio di ridurre subito il debito. La capacità di pagare per tutta la durata dell'impegno e di rispondere agli imprevisti ha lo stesso peso.
Segnali di mancanza di margine e domande finali
Esistono segnali che invitano a rivedere l'operazione: usare quasi tutti i risparmi, dipendere da una carta per le spese ordinarie dopo l'acquisto, non poter sostenere una riparazione abituale senza credito o prevedere che la nuova rata lascerà il bilancio molto ristretto. Merita cautela anche finanziare un acquisto senza aver incluso le sue spese ricorrenti.
Prima di movimentare i risparmi o assumere un nuovo obbligo, può essere utile rispondere a queste domande:
- Quale parte del saldo ha già una destinazione concreta nei prossimi mesi?
- Quali spese iniziali e ricorrenti aggiunge questa decisione?
- Quale riserva resterà dopo aver pagato l'anticipo o effettuato il rimborso anticipato?
- Potrei sostenere la nuova rata se sorgesse una ragionevole spesa imprevista?
- Ho confrontato il costo totale e le condizioni delle diverse alternative?
- Sto usando il fondo di protezione per una necessità o per accelerare una decisione che potrebbe aspettare?
La mappa della liquidità impegnata prima di indebitarsi non sostituisce la lettura dei contratti né l'analisi delle condizioni di un finanziamento. Offre però una base pratica affinché i risparmi visibili non nascondano obblighi futuri e per prendere decisioni con un margine finanziario più realistico.
Fonti e risorse
- Financial literacy — OECD
- Consumer credit information — European Commission
- Financial education portal — Banco de España & CNMV