Lorsqu’un achat urgent, une panne ou une dépense imprévue survient, il est courant de se concentrer immédiatement sur la manière de le payer : carte, paiement différé, prêt ou financement en magasin. Pourtant, une question préalable peut modifier le montant nécessaire, voire éviter le recours au crédit : cette dépense est-elle substituable ?
Le test de substituabilité de la dépense consiste à vérifier si le besoin qui s’est présenté peut être couvert autrement, pendant un certain temps ou de façon définitive, à un coût moindre. Il ne vise pas à renoncer à des besoins essentiels ni à reporter sans discernement des décisions importantes. Son objectif est de distinguer l’urgence réelle de la solution précise que l’on envisageait d’acheter.
L’appliquer avec calme aide à éviter qu’un besoin ponctuel ne se transforme en une dette plus importante que nécessaire. Si vous décidez finalement de financer la dépense, l’analyse reste utile : elle permet de calculer un montant plus juste et de comparer les options avec une vision plus complète.
Ce que signifie le caractère substituable d’une dépense
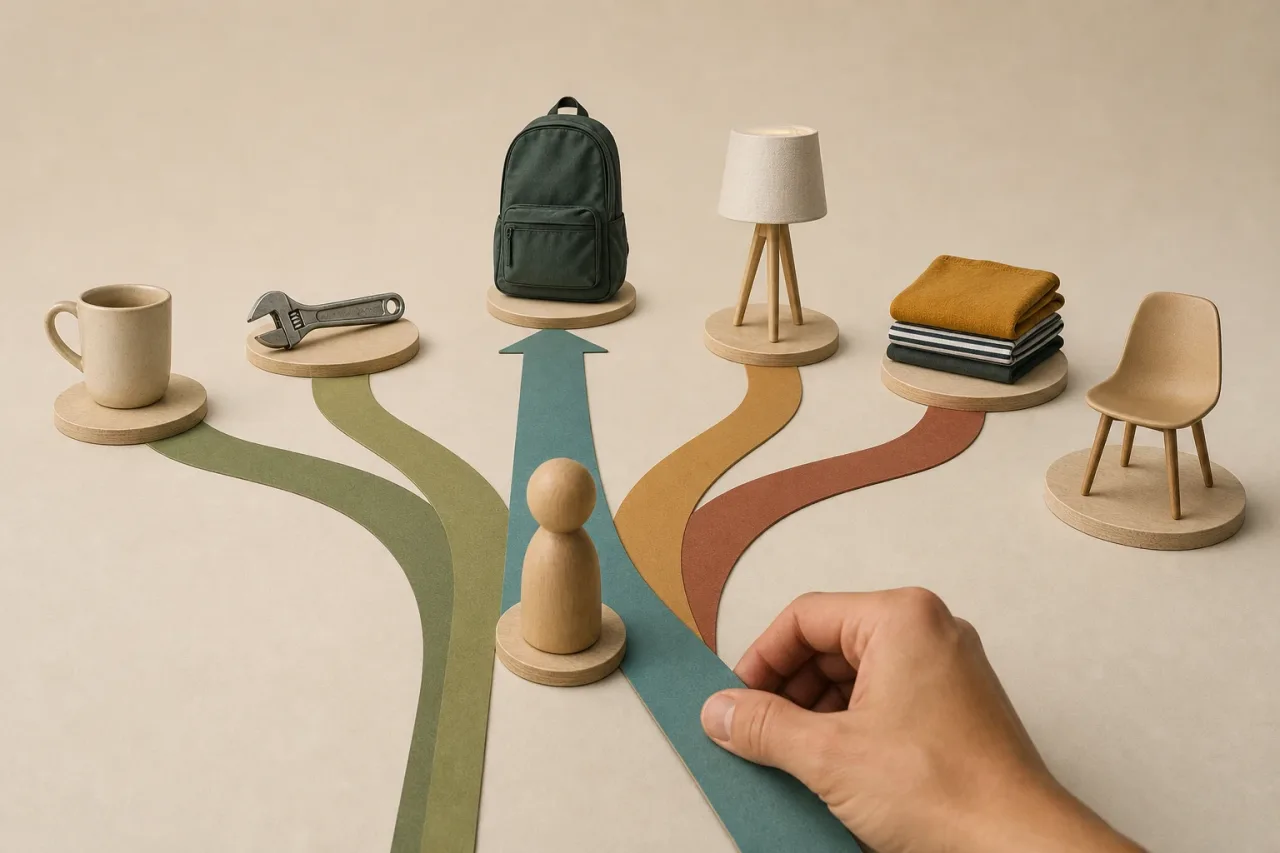
Une dépense est substituable lorsqu’il existe une autre solution raisonnable pour obtenir une fonction similaire. L’alternative ne doit pas forcément être identique, neuve ou définitive. Il peut s’agir d’une réparation, d’un objet réutilisé, d’une location ponctuelle, d’une option moins chère, d’une attente planifiée ou du renoncement à un achat qui ne répond pas à un besoin essentiel.
L’essentiel est de distinguer entre la fonction dont vous avez besoin et le produit ou service précis que vous souhaitez acquérir. Par exemple, face à un ordinateur qui cesse de fonctionner, le besoin pourrait être de travailler, d’étudier ou d’effectuer des démarches administratives. Un appareil neuf constitue une réponse possible, mais pas nécessairement la seule. Réparer l’appareil actuel, utiliser temporairement un autre dispositif, recourir à un service partagé ou acheter un appareil reconditionné peuvent remplir cette fonction avec des conséquences financières différentes.
Certaines dépenses sont peu substituables. Une intervention nécessaire à la sécurité, une réparation qui évite des dommages plus importants dans le logement ou un déplacement indispensable peuvent laisser peu de marge. Il reste néanmoins utile d’analyser l’étendue exacte de ce qui est nécessaire : résoudre le problème essentiel n’exige pas toujours la version la plus complète, la plus rapide ou la plus coûteuse de la solution.
Distinguez le besoin de la solution envisagée
Avant de chercher un financement, formulez en une phrase le problème que vous devez résoudre. Essayez d’éviter de citer une marque, un modèle ou un mode de paiement. Au lieu de « je dois changer de voiture », vous pourriez écrire « j’ai besoin de me déplacer de manière fiable au cours des prochaines semaines ». Au lieu de « je dois financer des travaux », il peut s’agir de « je dois remédier à une panne qui affecte l’utilisation sûre d’une pièce ».
Posez-vous ensuite ces questions :
- Que se passe-t-il si je ne dépense pas aujourd’hui ?
- Quelle part de la dépense protège un besoin essentiel, tel que la santé, le logement, le travail, la mobilité ou les soins ?
- Quelles caractéristiques sont pratiques, mais non indispensables ?
- Pendant combien de temps dois-je résoudre le problème ?
- Existe-t-il une solution transitoire qui permette de décider avec davantage d’informations ?
Cet exercice ne vise pas à nier l’importance du confort, de la qualité ou du bien-être. Il vise à les distinguer du besoin immédiat, afin que le budget et, si nécessaire, le crédit correspondent à ce qui est réellement nécessaire à présent.
Les cinq alternatives à examiner
1. Réparer
La réparation peut être l’alternative la plus directe lorsque le bien possède encore une durée de vie raisonnable. Demandez un diagnostic clair et renseignez-vous sur ce que couvre le devis, sur l’utilisation éventuelle de pièces compatibles, sur le délai prévu et sur l’existence d’une garantie sur la réparation. Toutes les réparations ne sont pas avantageuses : une solution très bon marché qui tombe régulièrement en panne peut accumuler les coûts, le temps perdu et la frustration.
2. Réutiliser
Réutiliser peut consister à remettre en service un objet que vous possédez, à adapter un objet déjà disponible ou à acheter d’occasion ou reconditionné. Cela peut réduire la dépense initiale, mais suppose de vérifier l’état, la compatibilité, la sécurité ainsi que les conditions de retour ou de garantie, le cas échéant. Une option d’occasion peut être fonctionnelle sans être une bonne affaire si elle exige des réparations immédiates.
3. Louer ou partager
Pour un besoin limité dans le temps, louer, emprunter ou partager une ressource peut avoir du sens. Des outils, des équipements ponctuels, un moyen de transport ou certains appareils peuvent ne pas justifier un achat si leur usage sera limité. Il est utile de clarifier les frais d’utilisation, les responsabilités en cas de dommages et la disponibilité réelle lorsque vous en aurez besoin.
4. Acheter une option fonctionnelle
Une alternative fonctionnelle remplit la tâche essentielle avec moins de caractéristiques ou sans options supplémentaires. Il peut s’agir d’un modèle plus simple, d’un achat reconditionné ou d’un service de base. L’économie réalisée ne doit pas compromettre la sécurité, la fiabilité minimale ou des exigences techniques indispensables. Il ne faut pas non plus choisir uniquement selon le prix affiché : comparez le coût total et la durée de vie probable.
5. Reporter ou renoncer
Reporter est utile lorsque l’attente ne cause pas de préjudice notable et permet d’épargner une partie du montant, de mieux se renseigner ou de tirer parti d’une réparation temporaire. Cela ne revient pas à ignorer le problème. Fixez une date de réexamen et un montant précis que vous pourriez mettre de côté d’ici là. Si le report expose à des dommages plus importants, à des pénalités ou à une perte de revenus, il peut ne pas être une option adaptée.
Renoncer définitivement peut être raisonnable lorsque l’achat ne répond pas à un besoin essentiel, que son utilisation prévue est limitée ou que des alternatives sont disponibles sans coût significatif. Pour en décider, évaluez si vous en passer affecte votre santé, votre logement, votre travail, votre mobilité, les soins ou votre sécurité ; si le besoin disparaît lorsque vous séparez les options supplémentaires de la fonction de base ; et si vous pouvez maintenir cette décision sans reporter des coûts plus élevés à un autre moment. Renoncer ne signifie pas laisser un problème essentiel sans solution, mais éliminer une dépense qui n’est pas nécessaire.
Comparez le coût complet, pas seulement le prix initial
Pour chaque alternative, calculez une estimation du coût complet. Vous pouvez utiliser cette structure :
Coût complet = prix initial + livraisons ou déplacements + installation + entretien prévu + consommables + coût d’utilisation + éventuelles réparations + coût d’un financement, s’il y en a un.
Ajoutez également les coûts non monétaires. Le temps de déplacement, les jours sans pouvoir travailler, la difficulté à prendre soin de quelqu’un ou le risque qu’une panne s’aggrave sont des facteurs réels. Il n’est pas toujours nécessaire de les convertir en un montant précis, mais il faut les reconnaître lors de la comparaison.
Par exemple, une option économique située loin peut exiger plusieurs trajets, des absences professionnelles ou des frais de transport. Une autre peut coûter un peu plus cher, tout en étant disponible immédiatement et en offrant une garantie utile. La décision prudente n’est pas toujours celle du prix le plus bas, mais celle qui présente un coût total supportable et une solution adaptée au besoin.
Le risque qu’une solution temporaire finisse par coûter plus cher
Une solution provisoire peut être judicieuse si elle permet de gagner du temps pour bien décider. Mais elle cesse de l’être lorsqu’elle ne fait que repousser une dépense inévitable tout en ajoutant des coûts récurrents. Des locations prolongées, des réparations successives, des achats de mauvaise qualité qui durent peu ou des déplacements alternatifs quotidiens peuvent dépasser le coût d’une solution durable.
Pour l’évaluer, fixez un horizon temporel : une semaine, un mois ou plusieurs mois, selon le cas. Demandez-vous combien coûterait le maintien de l’alternative pendant cette période et quelle est la probabilité de devoir payer malgré tout la solution définitive par la suite. Tenez également compte de l’incertitude : une réparation peut être raisonnable si le diagnostic est clair, mais moins intéressante si l’on ignore quelles autres pannes pourraient apparaître.
Si une solution temporaire a du sens, définissez une limite. Par exemple, un nombre maximal de mois, un budget maximal ou une date pour réévaluer l’achat. Vous éviterez ainsi qu’une décision improvisée se prolonge sans contrôle.
Si vous financez, calculez le montant minimal nécessaire
Après avoir examiné les alternatives, le financement peut rester l’option la plus viable. Dans ce cas, le test aide à réduire le montant demandé. Ne supposez pas que vous devez financer le prix total de la première option envisagée.
- Choisissez la solution qui couvre le besoin essentiel à un coût total raisonnable.
- Déduisez les liquidités que vous pouvez y consacrer sans négliger les dépenses essentielles ni votre réserve pour les imprévus.
- Séparez les options supplémentaires non urgentes ou reportables.
- Déterminez si vous pouvez couvrir une partie maintenant et une autre grâce à une épargne future, à condition que le problème le permette.
- Incluez tous les coûts associés et vérifiez les conditions du crédit avant de le souscrire.
La mensualité ne doit pas être le seul critère. Une durée plus longue peut réduire le paiement mensuel, mais augmenter le coût total. Vérifiez le montant total à rembourser, les frais applicables, les conséquences d’un retard de paiement et si l’échéance s’intègre à votre budget, même en cas de mois moins favorable.
Matrice pratique pour décider sans précipitation
Classez les alternatives dans un tableau simple ou attribuez-leur une note de 1 à 5 selon ces critères :
- Urgence : à quel point l’attente est préjudiciable.
- Impact quotidien : les effets sur le travail, la santé, le logement, les soins ou la mobilité.
- Durée attendue : pendant combien de temps l’alternative résoudra le problème.
- Coût complet : dépense initiale et frais ultérieurs prévisibles.
- Risque : probabilité de pannes, de dommages supplémentaires ou d’indisponibilité.
- Liquidités disponibles : argent utilisable sans déséquilibrer les obligations essentielles.
Imaginez un appareil électroménager en panne qui est important au quotidien. Une réparation au coût connu et assortie d’une garantie peut être préférable à un remplacement immédiat. Si la réparation n’est pas viable, un appareil reconditionné ou d’entrée de gamme peut remplir la fonction principale. S’il existe une alternative temporaire sûre pendant quelques jours, elle peut laisser le temps de comparer. Mais si l’absence de l’appareil affecte gravement l’alimentation, les soins ou la sécurité, trop reporter la décision pourrait ne pas être raisonnable.
Signaux indiquant qu’il faut s’arrêter avant d’utiliser un crédit rapide
Faites une pause supplémentaire si vous vous reconnaissez dans l’une de ces situations :
- La décision repose uniquement sur le fait que la mensualité semble faible.
- Vous ne connaissez pas le montant total que vous rembourseriez.
- La dépense comprend des options supplémentaires qui ne résolvent pas le besoin immédiat.
- Vous avez besoin d’un nouveau financement pour payer une autre échéance prochaine.
- L’alternative temporaire se prolonge et accumule les coûts.
- Vous n’avez pas comparé une réparation, une option fonctionnelle, la possibilité d’attendre ou de renoncer définitivement à l’achat lorsqu’il ne répond pas à un besoin essentiel.
- L’urgence vous empêche de lire attentivement les conditions du paiement différé ou du crédit.
Le test de substituabilité de la dépense n’apporte pas de réponse automatique. Sa valeur consiste à transformer une réaction urgente en une comparaison concrète : quelle fonction doit être assurée, quelles options existent, combien coûte réellement chacune d’elles et quel montant serait indispensable à financer, si cela s’avérait finalement nécessaire. Cette pause peut protéger vos liquidités et vous aider à ne prendre que l’engagement que vous pouvez comprendre et assumer.
Sources et ressources
- Financial literacy — OECD
- Consumer credit information — European Commission
- Financial education portal — Banco de España & CNMV