Avancer une dépense médicale peut créer un décalage : le paiement est dû maintenant, mais une partie pourrait être remboursée plus tard. Tant que le remboursement n’a pas été approuvé et versé, cette somme n’est pas disponible pour régler vos factures. Planifier avec prudence consiste à calculer de combien vous avez besoin aujourd’hui et à vérifier si vous pourriez assumer le coût même si le remboursement est retardé, partiel ou refusé.
Ce guide explique comment organiser les chiffres, vérifier les conditions du remboursement et comparer différentes modalités de paiement. Il ne remplace pas la consultation des conditions applicables à votre situation et ne constitue pas un conseil financier personnalisé.
Distinguez la dépense, le remboursement éventuel et l’argent disponible
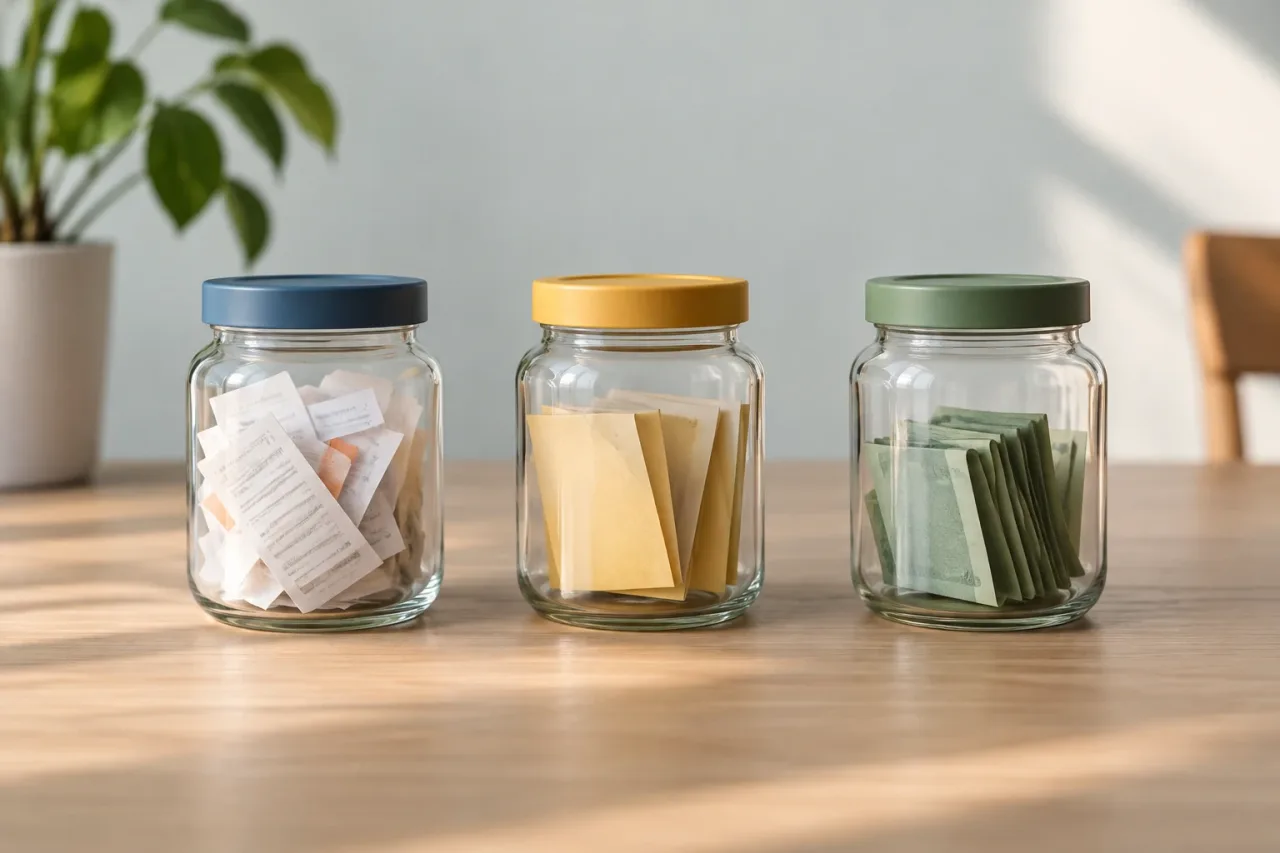
Avant de chercher un financement, il est utile de distinguer trois montants souvent confondus :
- Montant de la dépense : ce que vous devez payer pour les soins, le traitement, les médicaments ou d’autres frais associés.
- Remboursement éventuel : le montant qui pourrait vous être remboursé si les conditions sont remplies. Tant qu’il n’a pas été confirmé et versé, il s’agit d’une somme attendue, et non d’argent disponible.
- Trésorerie disponible : les fonds que vous pouvez affecter au paiement sans négliger vos besoins et engagements essentiels.
Par exemple, imaginez une dépense de 1 000 unités monétaires et un remboursement éventuel de 700. Si les 1 000 sont dus maintenant et que vous disposez de 400 à consacrer à ce paiement, le manque de trésorerie immédiat est de 600 : c’est la somme qui vous manque pour le régler. Le remboursement de 700, s’il est approuvé et versé plus tard, pourrait réduire le coût net, mais pas le montant nécessaire pour effectuer le paiement immédiat. Si le prestataire permet un paiement échelonné, calculez le manque de trésorerie en fonction du montant et de la date d’échéance de chaque échéance ; ne partez pas du principe que cette possibilité existe ou qu’elle est sans frais.
Faites vos calculs à partir du coût total qui vous a été communiqué, y compris les éventuels frais supplémentaires. S’il y a plusieurs paiements, notez leurs dates. Une facture réglée en plusieurs fois peut entraîner des besoins de trésorerie différents d’un paiement unique, même si le coût total est identique.
Vérifiez les conditions avant de compter sur le remboursement
Le montant et le délai peuvent dépendre des règles de l’assurance, de l’organisme ou du programme d’aide. Lisez les documents disponibles et, si un point n’est pas clair, renseignez-vous directement auprès de l’organisme qui gère le remboursement. Ne considérez pas une estimation orale comme une approbation.
Vérifiez, le cas échéant :
- Quels frais et services peuvent être éligibles, et s’il existe des plafonds, des exclusions ou des conditions préalables.
- Si vous devez obtenir une autorisation avant le traitement ou consulter un prestataire déterminé.
- Quels documents sont exigés, comment les transmettre et quelle est la date limite.
- Si le remboursement est calculé sur le montant payé ou sur une autre base.
- Comment consulter l’état de la demande et que faire s’il manque des informations.
- Quel délai indicatif est annoncé et s’il peut varier pendant l’examen du dossier.
Conservez les factures, les justificatifs de paiement, les rapports et les échanges pertinents. Notez la date de dépôt de la demande et gardez une copie des documents envoyés. Une demande incomplète peut nécessiter des démarches supplémentaires : mieux vaut donc ne pas construire votre plan sur une date de versement qui n’est pas confirmée.
Calculez le financement sans présumer que le remboursement sera versé
Commencez par calculer le manque de trésorerie immédiat : soustrayez du paiement dû les ressources que vous pouvez utiliser sans compromettre vos dépenses essentielles. Ce résultat donne une indication de votre besoin de trésorerie ; il ne correspond pas nécessairement au montant que vous devriez emprunter. Vérifiez également si vous pouvez négocier une échéance, payer directement en plusieurs fois ou recourir à une autre solution moins coûteuse.
Préparez ensuite un scénario prudent. Demandez-vous si vous pourriez payer les échéances et honorer vos autres obligations en cas de retard ou d’absence de remboursement. Tenez compte de l’argent qui vous reste chaque mois après les dépenses nécessaires et les paiements déjà prévus. Ne considérez pas un remboursement en attente comme un revenu certain et ne supposez pas que vous pourrez rembourser le crédit par anticipation sans frais : vérifiez les conditions applicables.
Un calcul simple peut comporter les lignes suivantes :
- Le paiement médical restant à régler et sa date d’échéance.
- Les fonds disponibles que vous pouvez affecter au paiement sans négliger d’autres besoins.
- Le montant de financement qui couvrirait réellement le manque immédiat.
- Les échéances, frais, intérêts et autres coûts indiqués dans l’offre.
- Votre capacité à payer dans un scénario où le remboursement est tardif, partiel ou nul.
Le crédit peut rester en cours après le versement d’un remboursement. Vérifiez si vous pouvez effectuer un remboursement anticipé ou solder le crédit, quelle procédure le prêteur exige et si des frais s’appliquent. Ne fondez pas votre décision sur un remboursement futur avant d’avoir pris connaissance de ces conditions et de savoir clairement que, lorsque vous le recevrez, cet argent sera disponible à cette fin.
Comparez les solutions selon leur coût, leur durée et leur flexibilité
La solution la plus adaptée dépend des conditions concrètes et de votre capacité de paiement. Dans la mesure du possible, comparez les solutions pour une même date et un même montant, et regardez le coût total, pas seulement le montant de l’échéance. Une échéance faible peut correspondre à une durée plus longue et à un coût total plus élevé ; une échéance élevée peut être difficile à assumer si le remboursement tarde.
Paiement différé ou échelonné auprès du prestataire
Demandez s’il est possible d’échelonner le paiement, de modifier la date ou de verser une partie du montant au départ. Faites confirmer par écrit le calendrier, les frais et les conséquences d’un retard. Une facilité de paiement n’est pas toujours gratuite : il est donc également utile d’en vérifier le coût total.
Ressources personnelles
Utiliser son épargne peut éviter de payer des intérêts, mais il n’est pas prudent de se retrouver sans réserve pour couvrir des obligations essentielles ou des dépenses prévisibles. Évaluez le montant de votre épargne qui vous resterait après le paiement et votre capacité à faire face à un imprévu pendant l’attente du remboursement.
Crédit ou autre financement
Vérifiez le montant total à rembourser, la durée, les échéances, les intérêts, les frais, les pénalités de retard et les conditions de remboursement anticipé. Demandez des informations claires avant d’accepter. Si vous ne pouvez pas assumer les échéances sans le remboursement, envisagez que le produit ne soit peut-être pas adapté à l’incertitude de votre situation.
Envisagez plusieurs scénarios et évitez d’emprunter plus que nécessaire
Il est utile de noter ce que vous feriez dans quatre situations : remboursement intégral, partiel, tardif ou refusé. Pour chacune, déterminez le montant que vous devriez payer de votre poche et la provenance des fonds nécessaires aux échéances. Si votre plan ne fonctionne qu’en cas de remboursement intégral et immédiat, il dépend d’une condition que vous ne maîtrisez peut-être pas.
Si le remboursement est retardé, calculez combien de mois vous pourriez continuer à payer avec vos revenus habituels. S’il est partiel, estimez comment vous couvririez la différence. S’il est refusé, prenez en compte le coût total de la dépense et les échéances restantes. Il n’est pas nécessaire de prédire ce qui va se passer : l’objectif est de déterminer si le pire scénario raisonnable serait gérable avant de vous engager.
Évitez d’emprunter plus que nécessaire pour couvrir le besoin précis. Ajouter une somme « au cas où » peut augmenter le coût sans répondre à un problème défini. En même temps, ne choisissez pas une durée si courte qu’un retard vous empêcherait d’honorer d’autres paiements. Comparez le compromis entre une échéance abordable et le coût total, en vous fondant sur les conditions réelles qui vous sont proposées.
Liste de vérification avant d’accepter un financement
- Est-ce que je connais le montant et la date des paiements médicaux ?
- Ai-je distingué le remboursement éventuel de l’argent dont je dispose aujourd’hui ?
- Ai-je vérifié les conditions, les documents, les plafonds et l’état de la demande ?
- Puis-je payer les échéances si le remboursement est tardif, inférieur au montant attendu ou refusé ?
- Ai-je comparé le coût total, la durée, les frais et la flexibilité des différentes solutions ?
- Est-ce que je connais les conditions applicables en cas de remboursement anticipé ou de retard de paiement ?
- Le montant financé se limite-t-il au besoin que j’ai calculé ?
L’idée essentielle est simple : organisez le paiement à partir de l’argent dont vous disposez réellement et considérez le remboursement comme incertain tant qu’il n’a pas été confirmé et versé. Vous pourrez ainsi comparer les solutions en tenant mieux compte de leur coût et des conséquences d’un changement du calendrier prévu.
Sources et ressources
- Loans and credit for bank customers — Banco de España
- Consumer credit information — European Commission
- Financial education portal — Banco de España & CNMV