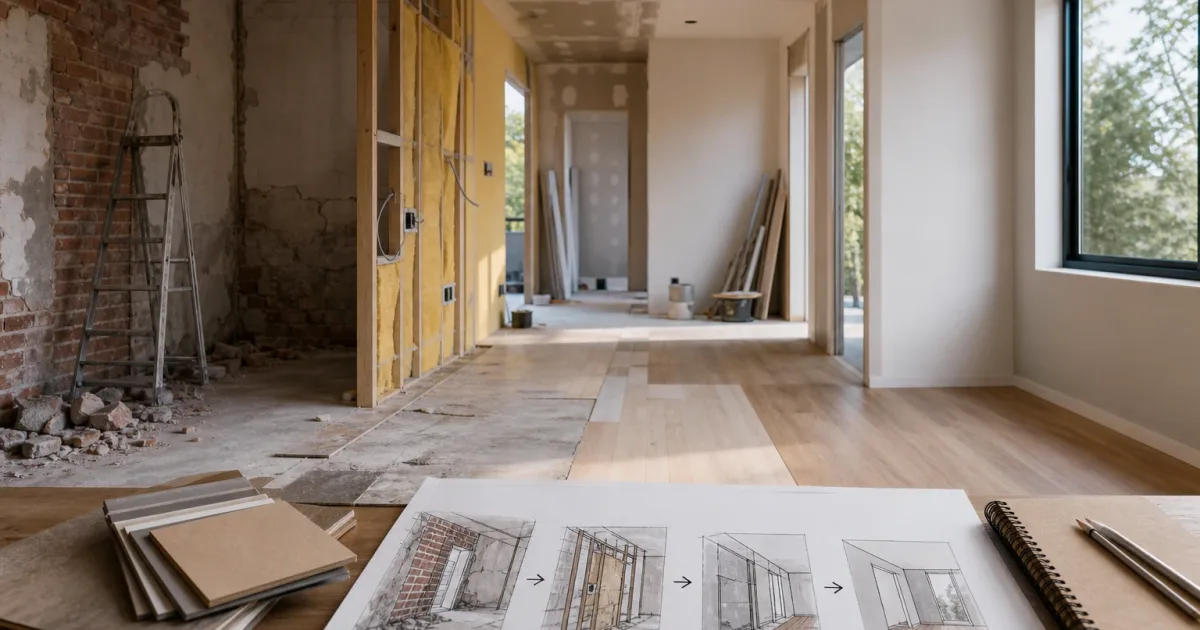
Una reforma de vivienda suele presentarse como un presupuesto total, pero rara vez se comporta como una compra cerrada y sin cambios. Pueden aparecer decisiones sobre materiales, trabajos ocultos tras una demolición, plazos de entrega o ajustes necesarios para coordinar distintos oficios. Por ello, financiar una reforma por fases puede ser una forma más ordenada de gestionar el proyecto: permite decidir qué se hace primero, cuándo se paga y qué importe conviene mantener disponible ante imprevistos.
El objetivo no es solo reunir dinero suficiente. También consiste en evitar que los pagos comprometidos, incluidos los anticipos y las cuotas de una posible financiación, avancen por delante del trabajo realmente ejecutado. Una buena planificación separa el coste previsto, el dinero reservado, los contratos con proveedores y la capacidad de pago mensual.
Por qué una reforma no debe tratarse como una única compra
El importe inicial de una reforma es una estimación basada en un alcance concreto: qué estancias se intervienen, qué materiales se usarán, qué instalaciones se modificarán y qué trabajos quedan excluidos. Si cualquiera de esos elementos cambia, el coste y el calendario también pueden cambiar. Considerar todo el proyecto como un solo pago puede dificultar la detección de desviaciones hasta que ya se ha comprometido una parte relevante del presupuesto.
Dividir la obra no significa fragmentarla de forma arbitraria. Significa identificar bloques de trabajo que tengan un resultado observable y una dependencia lógica. Por ejemplo, no suele ser prudente iniciar acabados decorativos si antes no se ha comprobado el estado de las instalaciones que quedarán ocultas. Cada etapa debería aportar un avance útil, comprobable y coherente con el plan general.
Además, un enfoque por etapas deja espacio para revisar decisiones. Tras terminar una fase esencial, el propietario puede confirmar si mantiene el alcance de las siguientes, si ajusta los acabados o si aplaza mejoras que no son urgentes. Esta flexibilidad resulta especialmente relevante si se plantea usar ahorro, pagos aplazados o un préstamo.
Separar los trabajos por prioridad y dependencia
Un punto de partida práctico es clasificar las partidas en tres grupos. El primero reúne los trabajos imprescindibles para la seguridad, habitabilidad o correcto funcionamiento de la vivienda. El segundo incluye mejoras importantes, pero que podrían ejecutarse más adelante sin impedir el uso básico del inmueble. El tercero contiene acabados, elementos estéticos o extras que conviene decidir cuando ya se conoce la evolución real de las fases previas.
- Fase esencial: reparaciones necesarias, instalaciones, impermeabilización, estructura o actuaciones vinculadas a permisos y requisitos técnicos.
- Fase funcional: distribución, cocina, baño, revestimientos o soluciones que mejoran el uso de la vivienda.
- Fase de acabados: iluminación decorativa, mobiliario no indispensable, mejoras estéticas o equipamiento adicional.
La clasificación debe respetar las dependencias técnicas. Aplazar una partida que obliga a rehacer otra después puede encarecer el conjunto. Por ese motivo, conviene pedir que el presupuesto describa qué incluye cada fase, qué trabajos preparatorios requiere y qué elementos deberán quedar terminados antes de continuar.
Crear un presupuesto útil para cada fase
Un presupuesto por fases debe ser más detallado que una cifra global. Para cada etapa, conviene distinguir materiales, mano de obra, permisos o tasas aplicables, gestión de residuos, medios auxiliares y cualquier servicio externo necesario. También es razonable contemplar una reserva para contingencias, separada del coste previsto y no confundida con dinero disponible para ampliar el proyecto.
La reserva no elimina el riesgo de sobrecoste, pero evita asumir que cualquier diferencia deberá cubrirse automáticamente con más deuda. Su cuantía depende de la incertidumbre de la obra y de la situación económica de cada hogar. En trabajos con elementos no visibles o con soluciones técnicas pendientes de confirmar, la necesidad de margen puede ser mayor que en una actuación muy definida.
También es útil incorporar un margen de revisión entre fases. No es una partida para gastar sin control, sino un punto de decisión: antes de pasar a la siguiente etapa, se compara el coste real acumulado con el presupuesto, se actualiza la reserva restante y se comprueba si el calendario sigue siendo viable.
Un pago programado no debería sustituir la comprobación de que el avance acordado se ha producido.
Definir hitos verificables antes de pagar o disponer fondos
Los hitos son resultados concretos que permiten asociar un desembolso a un avance. Deben describirse con claridad antes de firmar, solicitar financiación o aceptar un calendario de pagos. Expresiones como “obra avanzada” o “primera parte terminada” pueden dar lugar a interpretaciones distintas. Es preferible relacionar cada pago con trabajos identificables, documentación entregada o materiales efectivamente recibidos cuando corresponda.
Un hito puede ser la finalización de una demolición prevista, la instalación y prueba de una parte de la fontanería, la entrega de materiales especificados o la terminación de un revestimiento en una estancia concreta. La forma de verificarlo dependerá del tipo de obra. En proyectos complejos, puede ser conveniente contar con la revisión de un profesional técnico independiente.
- Definir el alcance de la fase y sus exclusiones.
- Establecer qué prueba o comprobación acreditará su finalización.
- Acordar el importe, la fecha estimada y el medio de pago.
- Revisar el avance antes de autorizar el siguiente desembolso.
- Guardar presupuestos, facturas, cambios aprobados y comprobantes de pago.
Los anticipos pueden ser necesarios, por ejemplo, para reservar materiales o iniciar trabajos. Sin embargo, conviene entender qué cubren, si guardan proporción con la fase y qué condiciones existen si hay retrasos, cambios o incumplimientos. Un anticipo elevado no equivale por sí mismo a un avance de obra.
Coordinar ahorro, pagos a proveedores y posible préstamo
El calendario de la obra debe encajar con el calendario financiero. Si se utiliza un préstamo, hay que considerar no solo el importe recibido, sino las cuotas, el plazo, el coste total indicado en la información contractual y el momento en que empezará el pago. Las cuotas pueden coincidir con facturas pendientes, gastos habituales del hogar o una disminución temporal de ingresos. Por ello, una financiación aparentemente suficiente para pagar la obra podría no ser cómoda de asumir mes a mes.
Una opción de planificación consiste en asignar el ahorro reservado a fases prioritarias o a la contingencia, y valorar la financiación solo para una parte definida del proyecto. No existe una distribución universalmente adecuada. Antes de aumentar el importe financiado, conviene analizar si el nuevo gasto responde a una necesidad indispensable, si puede aplazarse o si obliga a reducir la reserva a un nivel poco prudente.
También importa la secuencia de disposiciones y pagos. Disponer de todo el dinero desde el inicio puede facilitar la gestión, pero podría generar cuotas o costes antes de que se necesite cada importe, según el producto contratado. Por otro lado, retrasar una disposición no debe dejar sin fondos una fase ya comprometida. Leer las condiciones, incluidos posibles requisitos, comisiones y opciones de amortización, ayuda a comparar alternativas sin basarse solo en la cuota mensual.
Cómo actuar ante cambios de alcance y desviaciones
Una desviación no exige necesariamente continuar con el plan original ni financiar de inmediato la diferencia. Cuando aparece un coste no previsto, el primer paso es solicitar una explicación concreta y un presupuesto actualizado que diferencie el trabajo adicional del ya contratado. Después conviene revisar el efecto sobre el coste de la fase, el total estimado, la reserva y los pagos futuros.
Las alternativas habituales son pausar temporalmente una partida no crítica, repriorizar trabajos, reducir acabados o revisar el proyecto técnico. Si se considera ampliar la deuda, es razonable comparar el nuevo compromiso mensual con el presupuesto doméstico y con otros gastos previsibles. Incrementar el préstamo para conservar todos los extras puede transformar una decisión de obra en una carga financiera de mayor duración.
Señales de alerta que aconsejan detenerse y revisar
- Anticipos que representan una parte elevada del total sin una justificación clara ni materiales entregados.
- Pagos solicitados antes del hito acordado o sin posibilidad de comprobar el avance.
- Cambios verbales que modifican precio, materiales o plazos sin presupuesto actualizado.
- Facturas poco detalladas que no permiten relacionar importes con partidas concretas.
- Uso de la reserva para mejoras opcionales antes de terminar los trabajos esenciales.
- Decisiones de financiación tomadas con urgencia para cubrir retrasos o cambios no revisados.
Estas señales no prueban por sí solas que exista un problema, pero justifican pedir aclaraciones, documentar los acuerdos y no autorizar nuevos pagos hasta entender el alcance económico.
Caso hipotético: tres etapas y un sobrecoste
Imaginemos una reforma dividida en instalaciones, renovación de cocina y acabados. El hogar reserva una cantidad para imprevistos y prevé cubrir una parte del coste con ahorro y otra con financiación. Tras la primera etapa, se detecta una intervención adicional necesaria en una instalación. El nuevo importe reduce la reserva disponible y puede alterar los pagos de la segunda fase.
En lugar de sumar automáticamente ese importe al préstamo, el propietario podría pedir el detalle del trabajo, verificar su necesidad, actualizar el presupuesto acumulado y revisar las opciones. Tal vez mantenga la segunda fase, pero posponga ciertos acabados. O quizá reduzca el alcance de la cocina para preservar una reserva mínima. Si decide financiar una cantidad adicional, debería calcular cómo cambia la cuota y el coste total conforme a las condiciones ofrecidas, sin asumir que una cuota más baja implica un menor coste final.
Preguntas antes de comprometer cada fase
- ¿Qué trabajo exacto queda incluido y qué queda fuera?
- ¿Qué hito demostrará que la fase está terminada?
- ¿Qué parte se paga por adelantado y cuál tras comprobar el avance?
- ¿Qué reserva quedará disponible después de este desembolso?
- ¿Qué ocurrirá si el coste, el plazo o los materiales cambian?
- ¿La cuota de la financiación, si existe, sigue encajando con los gastos habituales?
- ¿Es posible aplazar o reducir una mejora sin afectar a la seguridad o funcionalidad?
Planificar una reforma por etapas no garantiza que no haya imprevistos, pero facilita tomar decisiones con información actualizada. Vincular cada desembolso a avances comprobables, mantener una reserva diferenciada y revisar el alcance antes de aumentar la deuda ayuda a que el ritmo financiero acompañe al ritmo real de la obra.
Fuentes y recursos
- Loans and credit for bank customers — Banco de España
- Consumer credit information — European Commission
- Financial education portal — Banco de España & CNMV