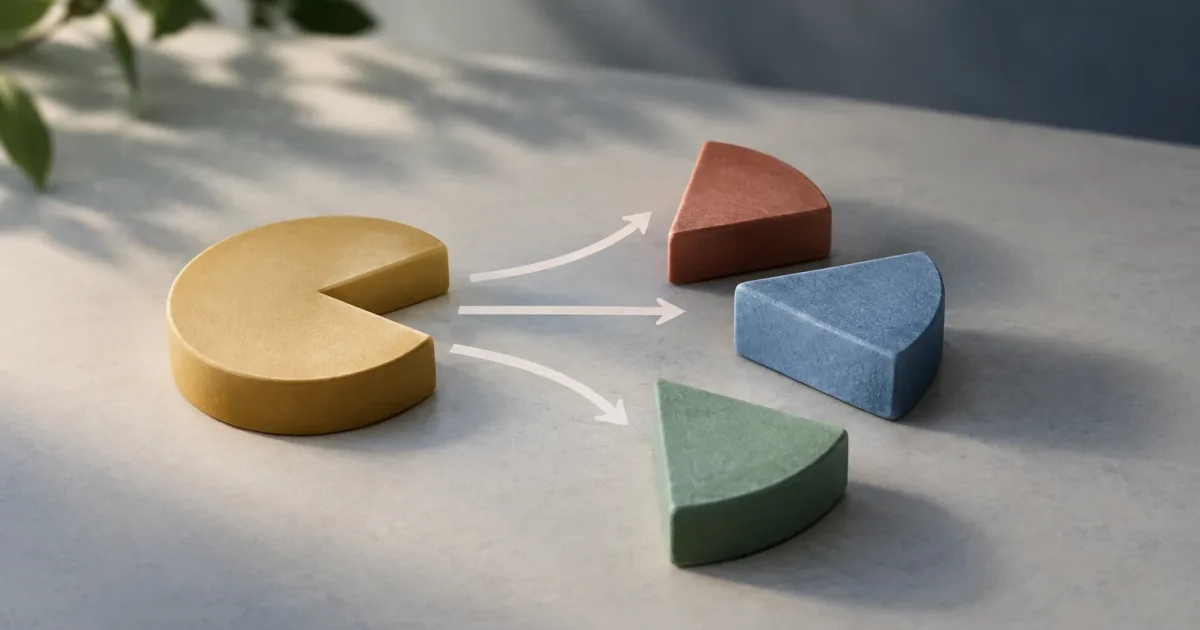
Pagar el mínimo puede ayudar a cumplir con el importe exigido en una fecha concreta, pero no significa que la deuda se haya pagado ni que el saldo vaya a reducirse rápidamente. Una parte del pago puede destinarse a intereses y cargos; solo lo que queda, según las condiciones de la tarjeta, reduce el principal. Por eso, para entender cómo afecta pagar el mínimo de la tarjeta de crédito, conviene revisar tanto el extracto como las reglas de amortización del contrato.
El pago mínimo no es lo mismo que el pago total del extracto ni necesariamente equivale a una cuota diseñada para liquidar la deuda en un plazo determinado. Su cálculo y los conceptos que incluye varían según el emisor y el contrato. Entender esa diferencia permite interpretar mejor el coste y comparar escenarios sin confundir una estimación con las condiciones reales.
Pago total, pago mínimo y pago aplazado
El pago total del extracto suele corresponder al importe facturado en ese periodo. Si se paga íntegramente en la fecha indicada, puede evitarse que ese saldo pase a financiarse, aunque las condiciones sobre intereses y periodos sin intereses dependen del contrato y del uso de la tarjeta.
El pago mínimo es el importe mínimo que el emisor exige abonar para el ciclo indicado. Pagarlo no elimina el resto del saldo: la cantidad pendiente puede continuar financiada y generar intereses. El pago aplazado, por su parte, describe una modalidad en la que se devuelve el saldo mediante pagos periódicos, que pueden ser variables o seguir una fórmula establecida en las condiciones.
Revisa cómo denomina cada concepto tu entidad. “Saldo actual”, “saldo del extracto”, “pago total” e “importe mínimo” pueden referirse a cifras distintas o a momentos diferentes. Para hacer una comparación, asegúrate de mirar importes correspondientes a la misma fecha.
Qué puede formar parte del saldo
El saldo pendiente puede reunir compras, disposiciones de efectivo, intereses ya cargados, comisiones u otros conceptos previstos en el contrato. No todos los cargos tienen necesariamente el mismo tratamiento: pueden aplicarles tipos distintos, fechas de devengo diferentes o reglas de pago específicas. Una devolución o un abono también puede modificar el saldo.
Además, el método para calcular intereses depende de las condiciones de la tarjeta. Puede tomar en cuenta, por ejemplo, el saldo diario o el saldo de un periodo, y el momento en que se contabilizan los pagos. Por eso, una división sencilla del tipo anual entre doce no siempre reproduce el cálculo del extracto.
Ejemplo hipotético: cuánto puede bajar el principal
Imaginemos, solo para ilustrar el mecanismo, que una persona tiene 1.000 euros de saldo financiado. Supongamos que durante un periodo se acumulan 20 euros de intereses y 5 euros de cargos, y que paga 40 euros. Si el contrato aplica primero ese pago a los intereses y cargos del ejemplo, quedarían 15 euros para reducir el principal. El saldo resultante sería de 985 euros, siempre que no haya nuevas compras ni otros ajustes.
La operación simplificada sería: 40 euros de pago − 20 euros de intereses − 5 euros de cargos = 15 euros de reducción del principal. Aunque se pagaron 40 euros, el saldo solo bajó 15. En una tarjeta real, el orden de aplicación puede depender del contrato y de la normativa aplicable; también podrían existir distintos saldos o tipos. Este ejemplo no describe una oferta ni predice el resultado de una cuenta concreta.
Si se siguen añadiendo compras, el saldo puede incluso aumentar aunque se haga un pago. Para medir la evolución, compara el saldo inicial y el final, identifica los nuevos cargos y separa, cuando sea posible, los intereses y las comisiones.
Por qué el mínimo puede alargar la devolución
Cuando el pago apenas supera los intereses y otros cargos, queda poco dinero para amortizar el principal. Si el pago mínimo se calcula como una proporción del saldo, el importe exigido puede bajar conforme baja la deuda. En consecuencia, mantener pagos pequeños y no realizar nuevas compras podría extender la devolución, dependiendo de la fórmula, el tipo aplicado y los cargos.
Un plazo mayor puede implicar más intereses acumulados, porque el saldo permanece pendiente durante más tiempo. No es una regla que permita calcular el coste sin conocer las condiciones: los cambios en tipos, comisiones, pagos adicionales y fechas pueden alterar el resultado. El mínimo puede servir para cumplir el importe exigido, pero no debe interpretarse por sí solo como una estimación clara del coste total.
Qué revisar en el extracto y en el contrato
Para comprender la deuda, localiza los datos que permitan reconstruir qué pasó durante el periodo. Si una cifra no aparece, consulta las condiciones o pide a la entidad que aclare cómo se calculó.
- Saldo del inicio y saldo final: comprueba las fechas a las que corresponden.
- Pago total e importe mínimo: identifica la fecha límite y cualquier requisito sobre la forma de pago.
- Intereses y comisiones: busca los importes cargados, el concepto y el saldo al que se aplican.
- Tipos aplicables: revisa si varían según compras, efectivo u otras operaciones, y cómo pueden cambiar.
- Reglas de amortización: consulta cómo se distribuyen los pagos entre saldos, intereses, comisiones y principal.
- Operaciones nuevas y abonos: separa los movimientos del periodo de la deuda que ya existía.
- Información de devolución: verifica si el extracto incluye una duración o un coste estimado y qué supuestos utiliza.
Presta atención a las notas pequeñas y a los términos definidos por el emisor. El tipo nominal, una tasa anual equivalente o una cifra de coste estimado no siempre tienen el mismo propósito, y una estimación puede suponer que no se harán más compras ni cambiarán las condiciones.
Cómo comparar escenarios y distinguirlos de un préstamo
Una simulación sencilla puede comparar, para un mismo saldo inicial, varios importes mensuales de pago. Mantén iguales los supuestos —tipo, cargos, fechas y ausencia de compras nuevas— y observa el tiempo estimado y el coste acumulado. Si una calculadora no deja introducir las reglas reales de la tarjeta, toma su resultado como orientación matemática, no como calendario contractual.
Una tarjeta con pago aplazado puede permitir que el saldo y el pago varíen según el uso y la fórmula acordada. Un préstamo con cuotas definidas suele presentar un calendario de pagos y un plazo previsto, pero sus costes y condiciones también varían. Ninguna modalidad es automáticamente más conveniente: para compararlas hay que considerar el coste total, los cargos, la flexibilidad y las consecuencias de no pagar según lo previsto.
Lista de comprobación antes de decidir
- Confirma cuál es el saldo financiado, no solo el importe mínimo del periodo.
- Revisa el coste aplicado y cómo se calcula para cada tipo de operación.
- Comprueba qué parte del pago reciente redujo el principal.
- Haz una proyección con supuestos explícitos y compárala con la información de la entidad.
- Valora únicamente importes de pago que sean sostenibles para tu situación, teniendo en cuenta gastos esenciales y posibles imprevistos.
- Si no comprendes un cargo o prevés dificultades para pagar, solicita a la entidad una explicación de las opciones y sus costes antes de aceptar cambios.
La idea central es sencilla: el pago mínimo indica un importe exigido, pero no revela por sí solo cuánto tardará en reducirse la deuda ni cuánto costará. El extracto, el contrato y una comparación prudente de escenarios ayudan a entender qué se está pagando y qué queda pendiente, sin sustituir las condiciones específicas de la tarjeta.
Fuentes y recursos
- Managing debt and financial difficulties — European Banking Authority
- Consumer credit information — European Commission
- Financial education portal — Banco de España & CNMV